- Pionex vs Coinrule: کدام ربات تجارت رمزنگاری بهتر است؟
- تجزیه و تحلیل قیمت Cardano 2023 ، آیا ADA امسال به ATH جدید خواهد رسید؟
- Ardu Prime: ماندن از منحنی نظارتی
- نشانگر زیگزاگ Orderflow
- حجم پایه و فرمول آن
- Invesco S& P 500® Nownside Hedged ETF
- دفتر بررسی شیاح
- نحوه خرید و فروش NFT با نقدینگی در بایننس NFT Marketplace
- میانگین طلایی: فیبوناچی و نسبت طلایی
- پویایی مقیاس زمانی چندگانه
آخرین مطالب
امکانات وب


تجارت در دستگاه واجد شرایط خود برای اعتبار نسبت به خرید بعدی آسان است ، یا کارت هدیه اپل را که می توانید در هر زمان استفاده کنید ، دریافت کنید. پاورقی 1 اگر دستگاه شما واجد شرایط اعتبار نیست ، ما آن را به صورت رایگان بازیافت خواهیم کرد. مهم نیست که مدل یا شرایط ، ما می توانیم آن را به چیزی مناسب برای شما تبدیل کنیم و برای سیاره خوب است.

تجارت هرگز ساده تر نبوده است.

ببینید دستگاه شما چقدر ارزش دارد و در یک دستگاه جدید ذخیره می شود.
ما به شما نقل قول می کنیم که دستگاه فعلی شما به صورت آنلاین یا در یک فروشگاه ارزش دارد. یک مورد جدید را انتخاب کنید که برای شما مناسب باشد و اعتبار خود را به سمت آن دستگاه اعمال کنید.

به راحتی داده های خود را منتقل کنید.
هنگامی که دستگاه جدید خود را دریافت می کنید ، چند قدم ساده را برای انتقال ایمن از داده های خود دنبال کرده و اطلاعات را از طریق فعلی خود پاک کنید. پاورقی 2 و با iOS 15 یا بعد از آن ، به تمام ذخیره سازی iCloud که برای تهیه نسخه پشتیبان تهیه کرده و از تمام برنامه ها و داده های خود به دستگاه جدید خود نیاز دارید ، دسترسی موقت خواهید داشت. در اینجا نحوه آماده سازی خود را آورده است:

فقط آن را ارسال کنید ، یا آن را وارد کنید.
آن را با استفاده از کیت تجارت پیش پرداخت که برای شما ارسال می کنیم به ما برگردانیم. یا در یک فروشگاه اپل تجارت کنید.

فقط تجارت در؟کارت هدیه اپل دریافت کنید.
ما ارزش دستگاه تجارت شما را در کارت هدیه ای که می توانید برای خرید محصولات و خدمات اپل استفاده کنید ، قرار خواهیم داد. این واجد شرایط برای اعتبار تجاری اضافی نیست ، اما می توانید در هر زمان از آن استفاده کنید.
در ادامه به سیاره کمک می کند.
ممکن است شما با دستگاه خود انجام شود ، اما احتمال دارد که هنوز هم چیزهای بیشتری برای ارائه داشته باشد. اگر از نظر وضعیت خوبی باشد ، ما به آن کمک خواهیم کرد تا به یک مالک جدید برود و زباله های الکترونیکی را از محل های دفن زباله منحرف کند. اگر اینطور نیست ، ما آن را به شریک بازیافت خود ارسال خواهیم کرد ، بنابراین می توانیم مواد با ارزش تری را ذخیره کنیم و کمتر از زمین بگیریم.
و اگر این یک آیفون باشد ، حتی می تواند به دیزی برود ، روبات جداسازی ما که می تواند منابع داخل را به طور مؤثر بازیابی کند.

سوالات متداول
تجارت اپل در چیست؟
این برنامه تجارت و بازیافت ما است که برای شما و سیاره مفید است. اگر دستگاه تجارت شما واجد شرایط اعتبار است ، می توانید قیمت خرید یک دستگاه جدید را جبران کنید. اگر واجد شرایط اعتبار نیست ، می توانید آن را به صورت رایگان بازیافت کنید.
چگونه کار می کند؟
این که آیا شما خرید می کنید یا نه ، ما تجارت را در یک دستگاه واجد شرایط یا در یک فروشگاه یا بصورت آنلاین آسان کرده ایم. فقط به چند سوال در مورد مارک ، مدل و وضعیت دستگاه خود پاسخ دهید. ما ارزش تخمین زده شده در تجارت یا یک روش ساده برای بازیافت آن را ارائه خواهیم داد.
اگر تخمین تجارت را در فروشگاه بپذیرید ، ما به شما اعتبار فوری را نسبت به خرید یا کارت هدیه می دهیم که می توانید در هر زمان از آن استفاده کنید.
اگر هنگام خرید یک مک ، آیفون ، آی پد یا اپل واچ ، تخمین تجارت را بصورت آنلاین بپذیرید ، ما برای شما ترتیب می دهیم که دستگاه فعلی خود را برای ما ارسال کنید. پس از دریافت آن ، ما آن را بازرسی می کنیم و وضعیت آن را تأیید می کنیم. اگر همه چیز بررسی شود ، ما به روش خرید اصلی شما اعتبار خواهیم داد و تعادل باقی مانده را در کارت هدیه اپل از طریق ایمیل برای شما ارسال می کنیم.
اگر تصمیم به تجارت در دستگاه فعلی خود به صورت آنلاین برای کارت هدیه گرفتید ، ما نیز برای شما ترتیب می دهیم که آن را برای ما ارسال کنید. وقتی همه چیز بررسی می شود ، ما کارت هدیه اپل را از طریق ایمیل برای شما ارسال خواهیم کرد.
صرف نظر از نحوه انتخاب تجارت ، اگر شرایط دستگاه شما با آنچه توضیح داده اید مطابقت ندارد ، ارزش تخمین زده شده جدید تجارت ارائه می شود. شما می توانید این نقل قول اصلاح شده را بپذیرید یا آن را رد کنید. اگر آن را رد کنید ، دستگاه شما بدون هیچ هزینه ای به شما بازگردانده می شود.
آیا باید اعتبار خرید یا کارت هدیه اپل را انتخاب کنم؟
بستگی به این دارد که در کجا و چه زمانی خرید می کنید.
اگر آماده خرید یک محصول جدید در فروشگاه اپل هستید ، می توانید دستگاه قدیمی خود را با خود همراه کنید. اگر واجد شرایط تجارت باشد ، ما در زمان خرید اعتبار فوری اعمال خواهیم کرد.
اگر آماده خرید یک محصول جدید اپل به صورت آنلاین (Apple.com (در یک پنجره جدید) یا برنامه Apple Store) هستید ، می توانید در یک دستگاه قدیمی تجارت کنید و نسبت به خرید خود اعتبار کسب کنید.
اگر آماده خرید نیستید ، می توانید از طریق ایمیل که می توانید برای خرید آینده اپل اقدام کنید ، می توانید در دستگاه قدیمی خود برای کارت هدیه اپل به صورت آنلاین تجارت کنید.
و مهم نیست که چگونه از تجارت اپل استفاده می کنید ، اگر دستگاه شما ارزش تجارت ندارد ، همیشه می توانید آن را به صورت رایگان با مسئولیت پذیری بازیافت کنید.
روند تجارت آنلاین چه مدت طول می کشد؟
به طور کلی 2-3 هفته طول می کشد. اما هرچه زودتر دستگاه شما را دریافت کنیم ، زودتر می توانیم وضعیت آن را تأیید کنیم و اعتبار یا کارت هدیه شما را پردازش کنیم.
بازیافت دستگاه بسیار سریعتر است. به محض اینکه ما یک برچسب حمل و نقل پیش پرداخت را برای شما ایمیل می کنیم ، فقط دستگاه خود را به شریک بازیافت ما ارسال کنید.
اگر من یک دستگاه جدید را بصورت آنلاین و با تجارت خریداری کنم ، چه نوع اعتباری دریافت می کنم؟
این بستگی به آنچه شما خریداری می کنید و چگونه هزینه آن را پرداخت می کنید.
اگر یک آیفون ، iPad ، Mac یا Apple Watch را خریداری کنید و به طور کامل پرداخت کنید ، ما یک اعتبار را به روش پرداخت اصلی شما تا کل قیمت خرید اعمال خواهیم کرد. برای هر مبلغ باقیمانده ، کارت هدیه اپل را از طریق ایمیل دریافت خواهید کرد.
اگر آیفون را با استفاده از اقساط ماهانه Apple Card ، پرداخت آیفون اپل یا برنامه پرداخت دستگاه Verizon خریداری کنید و یک تجارت را درج کنید ، اعتبار تخمین زده شده تجاری شما مستقیماً به قیمت خرید آیفون جدید شما اعمال می شود. هنگامی که ما دستگاه تجارت شما را دریافت کردیم و تأیید می کنیم که شرایط با آنچه توضیح داده اید مطابقت دارد ، هیچ کاری بیشتر لازم نیست که انجام دهید. اگر مطابقت نداشته باشد ، روش پرداخت اصلی شما تفاوت در ارزش را دریافت می کند. در این حالت ، ما با شما همکاری خواهیم کرد تا تأیید کنیم که هنوز می خواهید با تجارت پیش بروید.
آیا می توانم ببینم دستگاه من به صورت آنلاین ارزش دارد ، سپس هنگام خرید یک دستگاه جدید در فروشگاه ، آن را با خود بیاورید؟
بله ، برنامه اپل تجارت در Apple.com (در یک پنجره جدید باز می شود) و همچنین در تمام فروشگاه های خرده فروشی ما موجود است.
با این حال ، به خاطر داشته باشید که اعتبار تجاری که در فروشگاه می گیرید ممکن است با ارزش تخمین زده شده تجارت که به صورت آنلاین دریافت کرده اید متفاوت باشد.
چقدر برای تجارت خود دریافت می کنم؟
این بستگی به دستگاه ، مدل ، تولید کننده و شرایط دارد. به چند سؤال به طور دقیق پاسخ دهید ، و هنگامی که دستگاه را در بازه زمانی مشخص شده دریافت کردیم و وضعیت آن را تأیید کردیم ، به احتمال زیاد مبلغ کامل بازپرداخت تخمین زده شده را دریافت خواهید کرد.
به خاطر داشته باشید که ما باید ظرف 14 روز از شروع تجارت ، دستگاه شما را دریافت کنیم و شرایط باید با آنچه به ما گفته اید مطابقت داشته باشد.
اگر وضعیت دستگاه با آنچه توضیح داده اید متفاوت باشد ، ما یک مقدار اصلاح شده را ارائه می دهیم. می توانید آن را بپذیرید یا رد کنید. اگر آن را بپذیرید ، ما با تجارت ادامه خواهیم داد و تفاوت در ارزش کارت ارائه شده را شارژ می کنیم یا اعتبار می دهیم. اگر آن را رد کنید ، ما تجارت را لغو می کنیم ، دستگاه فعلی خود را برگردانیم و ارزش اصلی تجارت را به کارت خود شارژ کنیم. مهم نیست که چه چیزی ، ما به روزرسانی های ایمیل در مورد پیشرفت تجارت خود را برای شما ارسال خواهیم کرد ، بنابراین می دانید در هر مرحله چه اتفاقی می افتد.
آیا اپل بازیافت را ارائه می دهد؟
آره. تجارت اپل به شما امکان می دهد هر دستگاه اپل (از جمله دستگاه های مارک های متعلق به اپل) را در هر فروشگاه اپل و در Apple.com (در یک پنجره جدید باز می شود) به صورت رایگان بازیافت کنید. این شامل باتری های شما و محصولات الکترونیکی قدیمی و همچنین بازیافت بسته بندی رایگان و تقاضا برای مشتریان تجاری ، آموزش و نهادی ما است. هنگامی که دستگاه شما را دریافت می کنیم ، کاملاً مورد بازرسی قرار می گیرد تا مشخص شود که آیا اجزای قابل بازیافت یا استفاده مجدد هستند. چه بازیافت شده یا مورد استفاده مجدد ، کلیه فعالیت های مربوط به پردازش دستگاه شما به روشی مسئول محیط زیست اداره می شود.
در چه دستگاه هایی واجد شرایط تجارت با اپل هستند؟
شما می توانید در دستگاه های اپل و شخص ثالث تجارت کنید. بسیاری از دستگاه های اپل و شخص ثالث واجد شرایط اعتبار تجاری یا کارت هدیه اپل هستند. و تمام دستگاه های اپل واجد شرایط بازیافت هستند. در هر صورت ، دستگاه های مورد استفاده خود را به ما بدهید و ما با مسئولیت پذیری آنها را کنترل خواهیم کرد.
آیا راهی برای ردیابی وضعیت تجارت من وجود دارد؟
اگر تجارت شما به عنوان اعتبار برای خرید آنلاین اعمال شود ، می توانید آن را از حساب Apple Store خود پیگیری کنید.
اگر برای کارت هدیه اپل تجارت می کنید ، می توانید آن را در اینجا ردیابی کنید (در یک پنجره جدید باز می شود).
آیا من همیشه ارزش تخمین زده شده تجارت را دریافت می کنم؟
پس از دریافت دستگاه شما در بازه زمانی مناسب و تأیید می شود که در شرایطی که توضیح داده اید ، ارزش تخمینی را به عنوان بازپرداخت به روش پرداخت خود یا به عنوان کارت هدیه اپل دریافت خواهید کرد.
اگر این شرط با آنچه توضیح داده اید مطابقت ندارد ، ارزش تخمین زده شده جدید تجارت از طریق ایمیل برای شما ارسال می شود. شما می توانید این نقل قول اصلاح شده را بپذیرید یا آن را رد کنید. اگر آن را رد کنید ، دستگاه شما بدون هیچ هزینه ای برای شما ارسال می شود.
آیا می توانم تجارت را لغو کنم؟
اگر دستگاه خود را رها نکرده اید یا حمل نکرده اید ، می توانید با نگه داشتن دستگاه خود ، تجارت خود را لغو کنید.
اگر قبلاً دستگاه خود را برای ما ارسال کرده اید ، تجارت نمی تواند لغو شود. اگر پس از بازرسی از دستگاه خود که پایین تر از مقدار نقل شده در ابتدا است ، یک ارزش تجاری اصلاح شده دریافت کرده اید ، می توانید آن را رد کنید.
آیا باید لوازم جانبی مانند شارژرها و کابل ها را درج کنم؟
نه ، نیازی به شامل لوازم جانبی نیست. اگر انتخاب کنید ، ما آنها را برای شما بازیافت خواهیم کرد.
آیا می توانم در یک دستگاه اپل در یک دستگاه تجارت کنم؟
بله ، برنامه Apple Giveback در Apple.com و همچنین در تمام فروشگاه های خرده فروشی ما موجود است. تنها استثناء این است که تجارت MAC در حال حاضر در فروشگاه پذیرفته نشده است.
چگونه دستگاه خود را برای تجارت بسته بندی کنم و چقدر سریع باید آن را برای شما ارسال کنم؟
دستورالعمل های موجود در کیت تجارت خود را دنبال کنید. این نحوه تهیه ، بسته بندی و حمل دستگاه خود را توضیح می دهد.
به خاطر داشته باشید که ارزش تخمین زده شده تجارت به مدت 14 روز معتبر است ، و ما شما را ترغیب می کنیم تا دستگاه را در این بازه زمانی برای ما ارسال کنید تا از دریافت این مقدار اطمینان حاصل کنید. دستگاه های بازیافت شده باید در اسرع وقت ، در زمانی که برای شما مناسب است ، ارسال شوند.
چگونه دستگاه خود را برای بازیافت بسته بندی کنم؟
دستگاه هایی که حاوی باتری هستند باید مطابق با کلیه قوانین ، مقررات و بهترین شیوه های قابل اجرا بسته بندی شوند ، که به طور معمول شامل دستورالعمل های زیر است:
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->
برخی از عوامل شخصی و متمرکز بر سرمایه گذاری که باعث موفقیت سرمایه گذاری می شوند
منتشر شده: 6 مارس 2019

در سپتامبر سال گذشته با Globe و Mail ، روزنامه برتر تجاری کانادا مصاحبه کردم. سوالی که واقعاً باعث شد فکر کنم این بود: "چه چیزی برای عملکرد شما از دهه 1990 حساب می کند؟"من می خواهم به این سؤال بپردازم و پاسخ را به عوامل شخصی و سرمایه گذاری تقسیم کنم.
عوامل شخصی برای موفقیت
عوامل شخصی از اهمیت بالایی بسیار شبیه به موارد لازم برای موفقیت در هر مشاغل ، از جمله کشاورزی است:
1. فکر کردن در دراز مدت. معاملات سازگار با یک دید بلند مدت ، به احتمال زیاد موفق می شوند.
همچنین بخوانید
رطوبت رژیمهای غذایی شیردهی را بهینه کنید
مفهوم تغذیه رژیمهای غذایی TMR که با علوفه علوفه ساخته شده است ، در اوایل دهه 1990 به لبنیات در سراسر کانادا معرفی شد ...
2. مسئولیت پذیری. من در طول حرفه خود افراد زیادی را مدیریت کردم و یکی از مهمترین ویژگی های موفقیت ، مسئولیت در مقابل بهانه ای بود. حتی آن تصمیماتی که ما مستقیماً اتخاذ نمی کنیم ، اما این بر موفقیت ما تأثیر می گذارد ، مسئولیت ما است (مانند کار با یک مشاور مالی).
3. یادگیری همیشگی. مشابه هر پیگیری چالش برانگیز ، سرمایه گذاری مستلزم باز بودن به سمت یادگیری مداوم و تلاش برای پیشرفت است. این چیزی است که آن را جذاب می کند.
4- چوب-با آن. سرمایه گذاری سهام کمی شبیه به گاو نر است. بهترین نتیجه هنگامی که شما از بین نرفتید تحقق می یابد.
من گمان می کنم این چهار عامل اصلی شخصی از عوامل سرمایه گذاری مهمتر هستند.
عوامل سرمایه گذاری
در اینجا مواردی هستند که به من کمک کردند تا بالاتر از نتایج متوسط دست یابم:
1. زمان نگه داشتن طولانی. به طور کلی ، به همه شرکت کنندگان در بازار به عنوان سرمایه گذار گفته می شود. با این حال ، من آنها را به سه دسته تقسیم می کنم: سرمایه گذاران ، معامله گران و دلالان. من در تجارت و گمانه زنی سعی کرده ام و شکست خورده ام و فکر می کنم سرمایه گذاری واقعی پرسود تر و استرس زا تر است. من سرمایه گذاری واقعی را به عنوان داشتن سهام در یک شرکت با هدف شرکت در موفقیت طولانی مدت (و گاهی اوقات عدم موفقیت) شرکت تعریف می کنم. بیشتر شرکت کنندگان در بازار معامله گر و دلالان هستند زیرا میانگین زمان نگهداری سهام بیش از شش ماه است ، در مقابل میانگین من بیش از 10 سال.
2. ارزش خرید. بازار به دنبال ارگانیسم بسیار روند بسیار خوبی است و برخی از شرکت ها اغلب به دلیل محبوبیت فعلی خود نسبت به درآمد و جریان نقدی بسیار گران هستند. من تمایل دارم که شرکت ها و بخش هایی را که در حال حاضر از بین رفته اند خریداری کنم که ارزش ها در آن بهتر هستند ، پس منتظر تغییر روند روند آن هستم. من تنهایی بازار را ترجیح می دهم.
3. جریان نقدی ، درآمد و رشد سود سهام. بهترین سرمایه گذاری در شرکت هایی که دارای سابقه بلند مدت مناسب برای رشد این سه مورد هستند ، که باید در طی یک دوره 10 ساله تقریباً دو برابر شود. بسیاری از شرکت ها با یک بازی بزرگ صحبت می کنند و تحویل نمی دهند. فرض من این است که اگر یک شرکت سابقه تحویل داشته باشد ، احتمالاً آنها به آینده ادامه می دهند.
4- سهام و املاک و مستغلات. اینها بهترین دو متوسط سرمایه گذاری برای رشد طولانی مدت هستند ، بنابراین تمرکز من است. آنها نسبت به سایر راهها مانند GIC یا اوراق قرضه نوسانات بیشتری دارند ، اما من یاد گرفته ام که نوسانات را برای بازده های طولانی مدت بهتر بپذیرند. یک فصل در کتاب من در مورد املاک و مستغلات وجود دارد.
5- از رکود بازار استفاده کنید. موفقیت بزرگ TFSA من ، با نرخ 10 ساله رشد سالانه 14. 7 درصد ، این است که من با سهام در عمق بحران های مالی شروع کردم که بسیاری از آنها درست از بازار می ترسیدند. این احتمالاً بهترین فرصت خرید در یک نسل بود ، اما بیشتر آن را از دست داد. رکود دسامبر به من کمک کرد تا با افزودنیهای TFSA ژانویه ما ارزش های بهتری بخرم.
6. کانادا در مقابل ایالات متحده یکی از بزرگترین موفقیتهای من این بود که بین سالهای 2005 و 2014 تمرکز من تقریباً در ایالات متحده آمریکا بود. ارز ما برای بیشتر این دوره ها به طور متوسط بود و شرکت های آمریکایی با 15 تا 20 درصد تخفیف به کانادایی معامله می کردندسهامبه یاد داشته باشید که رونق منابع بزرگ و نگرانی در مورد تصادف مسکن ایالات متحده ، هنگامی که کانادا زیرزمینی از ثبات مالی محسوب می شد؟مطابق با رویکرد ارزش من ، من در حال تبدیل پول در حدود PAR ، خرید شرکت های ارزان تر در ایالات متحده و RRSP های ما را به حدود 65 تا 70 درصد ایالات متحده هدایت می کردم. این به خوبی پرداخت می شود زیرا دلار ما کاهش یافته و بازارهای ایالات متحده از بین می رود. شرکت های آمریکایی اکنون در حق بیمه کانادایی هستند.
این ممکن است خیلی ساده به نظر برسد. این مشاهدات من است که موفقیت ، چه کشاورزی و چه سرمایه گذاری ، تقریباً کاملاً مبتنی بر تعالی در اصول اولیه است.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->
لایحه قراردادهای بیمه برای مشاوره در 24 فوریه 2022 منتشر شد و نشانگر قصد دولت برای اصلاحات اساسی در قانون بیمه در نیوزیلند ، از جمله تغییرات چشمگیر در وظایف کارگزاران و توانایی آنها در استفاده از حق بیمه است.
تغییرات کلیدی برای کارگزاران عبارتند از:
- تغییر در وظایف موجود در قانون اصلاح قانون بیمه 1977 برای معرفی وظیفه جدید واسطه ها برای انتقال اطلاعات به بیمه گذار.
- تغییر در توانایی استفاده از حق بیمه ، که در حال حاضر طبق قانون واسطه های بیمه 1994 مجاز است. وت
- تغییرات اساسی در وظیفه افشای سیاست گذاران ، معرفی وظایف جدید برای صاحبان سیاست برای افشای اطلاعات به یک بیمه گذار.
کارگزاران همچنین باید توجه داشته باشند که به بیمه گذاران نیاز دارند تا قراردادهای بیمه مصرف کننده را به صورت واضح ، مختصر و مؤثر ارائه دهند ، که ممکن است منجر به تعدادی از بیمه نامه ها شود که به طور قابل توجهی دوباره پیش نویس شده اند.
آیا من یک واسطه مشخص شده واسطه یا بیمه هستم؟
این لایحه با هدف ادغام بسیاری از قوانین بیمه ، اما موفقیت کمی در ادغام اصطلاحات مختلف مورد استفاده برای توصیف کارگزاران و واسطه ها داشته است. کارگزاران ، واسطه های مشخص شده و واسطه های بیمه همه در این لایحه تعریف شده اند و هر یک تعهدات جداگانه ای دارند. این اصطلاحات با استفاده از "واسطه" در لایحه اصلاحات بازارهای مالی (رفتار نهادها) پیچیده تر است.
MBIE اذعان کرده است که این لایحه شامل این سه مفهوم جداگانه است ، با این حال ، در نظر دارد که این "اجتناب ناپذیر است زیرا همه این مفاهیم گروه های مختلفی از مردم را به خود جلب می کنند". ما MBIE را ترغیب می کنیم تا این تعاریف جزئی را تجزیه و تحلیل و تحکیم کند ، نه اینکه پدربزرگ آنها را در این لایحه از قانون فعلی جزئی در این لایحه قرار دهید. ما در نظر می گیریم که شامل هر سه مفهوم جداگانه در این لایحه با هدف لایحه تثبیت و ساده سازی قانون بیمه گیج کننده و ضد انعطاف پذیر است.
دلال
آ. چه کسی مشاغل ترتیب قراردادهای بیمه را انجام می دهد (خواه تجارت اصلی شخص باشد یا در ارتباط با هر مشاغل دیگری انجام شود). و بچه کسی کارمند بیمه گر نیست. و سی. که تحت توافق امضا شده به عنوان نماینده بیمه گر برای اهداف دریافت منصوب نشده است:
- پول به دلیل بیمه گذار از صاحب سیاست ؛وت
- پول به دلیل دارنده سیاست بیمه گر.
واسطه مشخص شده
در رابطه با قرارداد بیمه:
آ. به معنای شخصی است که می تواند از کمیسیون بیمه گر یا سایر موارد ارزشمند در نظر گرفتن تنظیم ، مذاکره ، درخواست یا تهیه قرارداد بیمه ب. بین شخص دیگری غیر از آن شخص و بیمه گر ؛اما بشامل یک کارمند بیمه گر نیست.
واسطه بیمه
آ. که برای پاداش ، قراردادهای بیمه را در نیوزیلند یا جاهای دیگر ترتیب می دهد. و بچه کسی این کار را به عنوان کارمند یا نماینده یک یا چند بیمه گذار یا به عنوان نماینده دارنده سیاست انجام می دهد ،
و شامل یک کارگزار است.
وظایف جدید هنگام گذراندن اطلاعات
این لایحه تعهدات دیگری را در مورد "واسطه های مشخص شده" در رابطه با انتقال اطلاعات به بیمه گذار قرار می دهد. در حال حاضر ، تحت S 10 (2) و (3) از ILRA 1977 ، بیمه گذاران به نظر می رسد که اطلاعاتی را که به "نمایندگان بیمه گذاران" شناخته شده است (که عموماً شامل کارگزاران می شود) می دانند. در جایی که یک نماینده نتواند اطلاعات مربوط به دارنده را منتقل کند ، بیمه گذار هنوز هم می داند که این اطلاعات را می داند.
این بخش های ILRA 1977 به قسمت 2 این لایحه منتقل شده است ، که شامل تعهد جدیدی در مورد "واسطه های مشخص شده" (اصطلاحی است که جایگزین "نماینده" در ILRA 1977 می شود) به:
- در رابطه با قراردادهای بیمه مصرف کننده*: تمام اقدامات معقول را برای انتقال به بیمه گذار انجام دهید و کلیه نمایندگی های مادی را که یک شخص دارایی در رابطه با یک قرارداد بیمه مصرف کننده ساخته شده است ، مگر اینکه واسطه به دلایل معقول اعتقاد داشته باشد که نمایندگی یک نمایندگی نادرست است (بند 63)؛وت
- در رابطه با قراردادهای بیمه غیر مصرف کننده: تمام اقدامات معقول و منطقی را برای افشای هر شرایط مادی که برای واسطه شناخته شده است ، انجام دهید (بند 64) ،
در هر مورد قبل از ورود بیمه گذار به قرارداد یا موافقت با تنوع.
*قرارداد بیمه مصرف کننده قراردادی است که توسط یک دارنده سیاست کاملاً یا عمدتاً برای اهداف شخصی ، داخلی یا خانگی منعقد شده است.
تأثیر تغییر پیشنهادی ، فراهم آوردن یک بیمه گر در برابر واسطه مشخص شده در صورت عدم واسطه ای مشخص شده ، نمی تواند اطلاعات مربوطه را منتقل کند. جایی که اطلاعات به بیمه گر منتقل نمی شود ، ممکن است ضرر توسط واسطه مشخص شده تحمل شود. هدف از این تغییر محافظت از صاحبان سیاست در برابر ضرر است.
MBIE معتقد است که تعهدات مندرج در واسطه های مشخص "غیر منطقی" نیست. با این حال ، اصطلاح "واسطه مشخص شده" (همانطور که در بالا تعریف شد) شامل افرادی است که نماینده بیمه گر نیستند. تحمیل چنین وظیفه ای بر واسطه ها به طور مؤثر ، واسطه را ملزم می کند که گویا عامل بیمه گر باشد و اطلاعاتی را که دریافت کرده است ، عمل کند. با این حال ، بر خلاف یک نماینده ، در جایی که بیمه گذار نتواند اطلاعات مربوطه را از صاحب سیاست به دست آورد ، برخلاف یک رابطه آژانس ، مسئولیت در کنار واسطه قرار می گیرد.
این وظیفه جدید بیانگر عزیمت از الزامات در حوزه های قضایی استرالیا و انگلیس است ، که فقط بیمه گذاران را می دانند که اگر این واسطه عامل بیمه گر باشد ، اطلاعاتی را که به واسطه فاش می شود ، می دانند.
ما انتظار داریم که کارگزاران ممکن است به بیمه گذاران نیاز داشته باشند تا کمیسیون خود را افزایش دهند تا این نیاز جدید را منعکس کنند.
عبور از حق بیمه
IIA برای مشتریان "واسطه های بیمه" (که شامل کارگزاران می شود) محافظت می کند. IIA عمدتاً مربوط به پرداخت حق بیمه است که توسط یک دارنده سیاست از طریق یک واسطه انجام شده است. IIA از صاحبان سیاست محافظت می کند که حق بیمه توسط صاحب سیاست پرداخت می شود ، اما هرگز توسط واسطه به بیمه گذار منتقل نمی شود. این لایحه مفاد IIA را به قانون پیشنهادی منتقل می کند (به قسمت 4 لایحه مراجعه کنید) و مقررات را به روز می کند (به عنوان مثال ، برای حذف منابع به چک ها). همانطور که در زیر بحث شده است ، تعدادی از تغییرات دیگر نیز ارائه شده است.
محدودیت در استفاده از حق بیمه
مقاله مشاوره ای که توسط MBIE منتشر شده است ، درخواست ارسالی در مورد اینکه آیا باید تغییراتی در S 8 فعلی IIA ایجاد شود (به واسطه ها اجازه می دهد تا 50 روز به حق بیمه بپردازند) و 15 از IIA (به واسطه ها اجازه می دهد حق بیمه را سرمایه گذاری کنند و نگه دارندسود در چنین سرمایه گذاری ها). در حال حاضر ، این بخش ها در این لایحه در رابطه با کارگزاران حمل می شوند ، اما MBIE می تواند محدودیت های خاصی را اضافه کند (به عنوان مثال ، محدود کردن توانایی کارگزاران برای سرمایه گذاری حق بیمه و حفظ بازده سرمایه گذاری) قبل از ارائه این لایحه به پارلمان.
در مقاله مشاوره ، MBIE اظهار داشت که از بیمه گذاران ارسال شده است که نشان می دهد بخش های فعلی انگیزه ای را برای کارگزاران ایجاد می کند تا تا حد امکان بر حق بیمه نگه دارند. MBIE همچنین نگرانی خود را بیان کرد که این امر می تواند خطر مربوط به کارگزاران را به طور پیش فرض در تعهدات پرداخت افزایش دهد ، و با توجه به محدودیت های استفاده از چنین پولی برای واسطه های محصولات مالی تحت پول مشتری یا قوانین املاک در بازارهای مالی ، چنین توانایی ای غیر معمول استقانون 2013.
MBIE در حال حاضر در حال بررسی این است که آیا چنین محدودیتی ها معرفی خواهد شد یا خیر. ما نگرانی در مورد اینکه آیا چنین محدودیت هایی به نفع سیاست گذاران است یا خیر ، داریم. اگر MBIE تصمیم بگیرد محدودیت هایی را برای استفاده از پول های بیمه اعمال کند ، این امر می تواند منبع درآمد را برای کارگزاران حذف کند. این یک نتیجه رضایت بخش خواهد بود ، زیرا کارگزاران ممکن است در نتیجه به دنبال کمیسیون های بالاتر باشند و هزینه بیمه برای صاحبان بیمه نامه را افزایش دهند. علاوه بر این ، اگر حق بیمه به بیمه گر پرداخت نشود ، هیچ خطری برای دارندگان وجود ندارد زیرا کارگزار پس از پرداخت پول دارنده پول به کارگزار ، مسئولیت بیمه نامه را برای پول در نظر می گیرد. بنابراین ، محدودیت در استفاده از حق بیمه ، همانطور که برای پول مشتری و خدمات املاک تحت FMCA وجود دارد ، ضروری نیست.
افزایش مجازات ها به دلیل عدم تصویب حق بیمه
این لایحه همچنین پیشنهاد می کند که مجازات های مربوط به شکست های کارگزاران برای تصویب حق بیمه ، مجازات های مربوط به مقررات مشابه در FMCA را افزایش دهد (به ویژه ، مجازات ها برای ارائه دهندگان پول مشتری و خدمات املاک مطابقت دارند). نقض در این رابطه ، مسئولیت مدنی تحت 449 (4) FMCA را ایجاد می کند ، از جمله مجازاتی که بیش از NZD200،000 در مورد یک فرد یا NZD600،000 در هر مورد دیگر نیست (به ترتیب در مقایسه با NZD5 ، به ترتیب NZD5، 000 و NZD10،000 تحت IIA).
علاوه بر این ، بخش جدیدی درج شده است تا در جایی که یک کارگزار نتواند به بیمه گذار اطلاع دهد که حق بیمه در دوره مربوطه دریافت نشده است ، کارگزار باید مبلغ حق بیمه دریافتی را به بیمه گذار بپردازد. بشراین به عنوان MBIE معتقد است که بهترین عمل برای عدم رعایت یک وظیفه است (با توجه به اینکه معادل 10 از IIA به نظر نمی رسد نتیجه داشته باشد).
حمایت از مشتری برای انجام وظیفه جدید خود در مورد افشای
قسمت 2 این لایحه وظیفه فعلی افشای مربوط به دارندگان را اصلاح می کند. در حال حاضر ، قبل از اینکه قرارداد بیمه وارد شود یا تمدید شود ، یک دارنده سیاست باید تمام اطلاعاتی را که می تواند در داوری یک بیمه گر معقول در ارزیابی ریسکی که با ارائه بیمه فرض می کنند ، بر روی بیمه گر افشا کند ، صرف نظر از اینکه بیمه گر صریحاً خواسته استبرای اطلاعات یا نه
این لایحه وظیفه فعلی را با سطح جداگانه ای از وظیفه افشای مصرف کنندگان و غیر مصرف کنندگان جایگزین می کند
کارگزاران باید به تغییرات وظیفه افشای توجه توجه کنند و در نظر بگیرند که چگونه می توانند به بهترین وجه از مشتریان خود حمایت کنند تا طبق قانون پیشنهادی تعهدات خود را انجام دهند. وظیفه بیمه گذاران برای اطلاع رسانی به صاحب سیاست از وظیفه افشای خود وجود دارد. با این حال ، در عمل ، کارگزاران را توضیح می دهد که وظیفه ، عواقب نقض وظیفه را توضیح می دهد و به دارنده سیاست کمک می کند تا مطابق با وظایف مربوطه ، اطلاعات را به بیمه گر افشا کند.
کارگزاران هنگام انتقال اطلاعات از دارنده سیاست ، باید با وظایف افشای قابل استفاده برای مشتریان خود آشنا باشند. به طور خاص ، واسطه های مشخص شده که با دارندگان سیاست های مصرف کننده کار می کنند ، باید ارزیابی کنند که آیا دارنده سیاست برای مراقبت از معقول و معقول مراقبت می کند یا اینکه در غیر این صورت زمینه های معقول و منطقی وجود دارد که باور داشته باشد که دارنده سیاست در حال ارائه یک نمایش نادرست است (در این صورت ، واسطه مشخص شده است. این لایحه لازم نیست که آن اطلاعات را به بیمه گذار منتقل کند).
صاحب سیاست مصرف کننده
یک دارنده سیاست تحت "قرارداد بیمه مصرف کننده" - قرارداد بیمه ای که توسط یک دارنده بیمه نامه کاملاً یا عمدتاً برای اهداف شخصی ، داخلی یا خانگی منعقد شده است.
وظیفه
دارندگان سیاست "باید مراقبت معقول انجام دهند تا به عنوان بیمه گر ارائه ندهند" (با در نظر گرفتن همه شرایط مربوطه تعیین می شود).
شرایط مربوطه شامل (از جمله موارد دیگر): نوع محصول بیمه مصرف کننده ، چقدر سؤالاتی که از بیمه گذار پرسیده می شود ، چقدر واضح و خاص است ، چقدر واضح است که بیمه گر اهمیت افشای اطلاعات را برقرار کرده و آیا مصرف کننده مشاوره مالی دریافت کرده است. هر ویژگی یا شرایط خاصی از صاحبنظر که بیمه گذار از آن آگاه است ، یا باید منطقی باشد که آگاه باشد ، باید نیز در نظر داشته باشد.
نتیجه نقض
در جایی که دارنده سیاست وظیفه مراقبت معقول را نقض کرده است ، بیمه گذار در صورتی که:
- آنها می توانند ثابت كنند كه بدون ارائه نادرست ، آنها وارد قرارداد نمی شدند (یا با تنوع موافقت می كردند) ، یا این كار را با شرایط مختلف انجام می دادند. وت
- این که آیا عدم پذیرش صاحب سیاست عمدی و/یا بی پروا بود.
توجه داشته باشید که این لایحه ممنوعیت بیمه گذاران زندگی در قانون اصلاحات قانون بیمه 1977 از جلوگیری از قرارداد بیمه برای ارائه نادرست است ، مگر اینکه در شرایط خاصی انجام شود.
دارای صاحب سیاست غیر مصرف کننده
صاحب سیاست برای قراردادی که "قرارداد بیمه مصرف کننده" نیست (یعنی قراردادی که برای اهداف تجاری انجام شده است).
وظیفه
دارندگان سیاست باید "ارائه عادلانه از ریسک" قرارداد را ارائه دهند.
به طور خلاصه ، "ارائه منصفانه" از خطر ، افشای هر شرایطی مادی است که دارنده سیاست می داند یا باید آن را بشناسد ، که در آن هر نمایندگی ساخته شده کاملاً صحیح است.
نتیجه نقض
در صورت نقض این وظیفه ، این لایحه (به طور مشابه برای صاحبان سیاست مصرف کننده) ارائه می دهد که یک بیمه گذار دارای یک روش درمانی متناسب است.
چه زمانی این تغییرات اتفاق می افتد؟
مشاوره در مورد پیش نویس لایحه بسته شده در 4 مه 2022. MBIE در حال تجزیه و تحلیل بازخورد و در نظر گرفتن هرگونه تغییراتی است که ممکن است در لایحه لازم باشد. پس از نهایی شدن ، این لایحه به مجلس معرفی می شود. MBIE اعلام نکرده است که آنها انتظار دارند که دولت این لایحه را معرفی کند ، چه رسد به اینکه این لایحه تصویب شود و رضایت سلطنتی را دریافت کند. با این حال ، انتظار ما این است که دولت دوست داشته باشد که قبل از انتخابات بعدی اتفاق بیفتد ، که باید قبل از پایان سال 2023 برگزار شود.
به طور کلی ، مقررات موجود در این لایحه با دستور در شورا به اجرا در می آیند ، با این که کلیه مقررات توسط سومین سالگرد لایحه دریافت رضایت سلطنتی به اجرا در می آیند. احتمالاً تاریخ شروع این لایحه پس از این لایحه در مراحل نهایی قانونگذاری خود تعیین می شود. از این رو نتیجه می گیرد که اصلاحات اصلی در این لایحه احتمالاً در سال 2025 یا 2026 مدتی لازم است ، اگرچه اگر رژیم را اولویت داشته باشد می تواند سریعتر حرکت کند.
این مقاله توسط سارا جونز ، وکیل دادگستری در تیم خدمات مالی ما همکاری شده است.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->
قیمت Live MDEX (MDX) ، نمودار تاریخی و کلاه بازار MDEX
داده های زنده Mdex Price
| قیمت mdex | 0. 068790 دلار |
|---|---|
| کلاه بازار | 64. 28 میلیون دلار |
| حجم 24 ساعت | 2. 07 میلیون دلار |
| جلد/ M. نسبت کلاه | 0. 0322 |
| تسلط | 0. 01 ٪ |
| زن | 10. 16 دلار(-99 ٪) |
| تاریخ ورزشکار | 22 فوریه 2021 |
| چرخه کم | 0. 059744 دلار |
| چرخه بالا | 0. 231968 دلار |
| circعرضه | 934. 40m(88 ٪) |
| کل عرضه | 1. 06b |
| حداکثر عرضه | 1. 06b |
| تورم عرضه | 13. 85 ٪ (زیاد) |
| سکو | MDX3 |
| تاریخ انتشار |
قیمت MDEX امروز 0. 068790 دلار با حجم معاملات 24 ساعته 2. 07 میلیون دلار ، کلاه بازار 64. 28 میلیون دلار و تسلط بازار 0. 01 ٪ است. قیمت MDX در 24 ساعت گذشت ه-0. 64 ٪ کاهش یافته است.
MDEX در 22 فوریه 2021 هنگامی که در تمام مدت 10. 16 دلار معامله می شد ، به بالاترین قیمت خود رسید. کمترین قیمت از آنجا که ATH است 0. 059744 دلار (چرخه پایین) بود. بالاترین قیمت MDX از آخرین چرخه پایین 0. 231968 دلار (چرخه بالا) بود. احساسات پیش بینی قیمت MDEX در حال حاضر نزولی است.
عرضه جریان فعلی MDEX 934. 40m MDX از حداکثر عرضه 1. 06b MDX است. نرخ تورم عرضه سالانه 13. 85 ٪ به معنی 113. 69m MDX در سال گذشته ایجاد شده است.
نکات برجسته
- است و ممکن است به زودی افزایش یابد
- نقدینگی بر اساس کلاه بازار خود دارد
- تجارت در Binance
تحلیل ریسک
- قیمت در طی سال گذشته به میزان قابل توجهی کاهش یافته است ، -81 ٪
- از 65 ٪ از 1 سال بهتر عمل می کند
- بهتر از و
- تجارت زیر
- فقط در 30 روز گذشته (37 ٪)
- پایی ن-99 ٪ از همه زمانه
- نرخ تورم سالانه است
عملکرد MDEX
| تغییر دادن | 1H | 24 ساعت | 7D | 1M | 3M | 6M | YTD | 1Y | 3Y | 5Y | همه |
|---|---|---|---|---|---|---|---|---|---|---|---|
 MDX/USD | -0. 80 ٪ | -0. 64 ٪ | -8. 06 ٪ | -27. 96 ٪ | 12. 44 ٪ | -22. 37 ٪ | -81. 83 ٪ | -81. 47 ٪ | -- | -- | -98. 01 ٪ |
| MDX/BTC | -0. 53 ٪ | -0. 52 ٪ | -6. 37 ٪ | -26. 50 ٪ | 31. 31 ٪ | -10. 20 ٪ | -47. 92 ٪ | -47. 51 ٪ | -- | -- | -96. 36 ٪ |
| MDX/ETH | -0. 58 ٪ | -0. 62 ٪ | -5. 81 ٪ | -23. 33 ٪ | 26. 03 ٪ | -30. 59 ٪ | -42. 90 ٪ | -42. 72 ٪ | -- | -- | -97. 93 ٪ |
| MDX/USDT | -0. 80 ٪ | -0. 64 ٪ | -8. 06 ٪ | -27. 96 ٪ | 12. 44 ٪ | -22. 37 ٪ | -81. 83 ٪ | -81. 47 ٪ | -- | -- | -98. 01 ٪ |
قیمت MDEX در دلار آمریکا در 1 ماه گذشته با 27. 96 ٪ کاهش یافته است. MD X-23. 33 ٪ در برابر اتریوم کاهش یافته و در 1 ماه گذشته در برابر بیت کوی ن-26. 50 ٪ کاهش یافته است.
بازده سه ماهه MDEX
| سال | Q1 | Q2 | Q3 | Q4 | جمع |
|---|---|---|---|---|---|
| 2021 | 12. 78 ٪ | -56. 62 ٪ | -32. 52 ٪ | -66. 44 ٪ | -88. 92 ٪ |
| 2022 | -29. 23 ٪ | -67. 04 ٪ | -30. 71 ٪ | -- | -- |
| میانگین | -8. 22 ٪ | -61. 83 ٪ | -31. 61 ٪ | -66. 44 ٪ | -88. 92 ٪ |
سال برتر برای MDEX 2023 بود که قیمت MDX ب ا-88. 92 ٪ از 3. 41 دلار به 0. 378207 دلار کاهش یافت. بدترین سال برای MDEX 2023 بود که قیمت آن ب ا-88. 92 ٪ از 3. 41 دلار به 0. 378207 دلار کاهش یافت. متوسط رشد سالانه MDEX در 2 سال گذشت ه-88. 92 ٪ در سال است. معمولاً ، MDEX در Q1 با میانگین 0. 00 ٪ سود و بدترین در Q4 با از دست داد ن-66. 44 ٪ بهترین عملکرد را دارد.
تاریخ بسته شدن قیمت mdex براساس سطح
| قیمت | روزهای بالاتر | ٪ از زندگی MDEX |
|---|---|---|
| 10. 16 دلار ATH | - | - |
| 10. 00 دلار | 0 | 0. 00 ٪ |
| 9. 00 دلار | 2 | 0. 29 ٪ |
| 8. 00 دلار | 3 | 0. 43 ٪ |
| 7. 00 دلار | 4 | 0. 57 ٪ |
| 6. 00 دلار | 6 | 0. 86 ٪ |
| قیمت 0. 068790 دلار اکنون | 676 | 96. 57 ٪ |
| 0. 060000 دلار | 700 | 100. 00 ٪ |
| 0. 050000 دلار | 700 | 100. 00 ٪ |
| 0. 045000 دلار | 700 | 100. 00 ٪ |
| 0. 040000 دلار | 700 | 100. 00 ٪ |
| 0. 035000 دلار | 700 | 100. 00 ٪ |
جدول بالا تعداد روزهایی را نشان می دهد که MDEX بالاتر از سطح قیمت معینی بسته شده است.
Mdex Price & ROI در این تاریخ
| تاریخ | قیمت | ROI |
|---|---|---|
| 30 دسامبر 2022 امروز | 0. 068790 دلار | - |
| 30 دسامبر 2021 | 0. 365780 دلار | -81. 19 ٪ |
جدول بالا قیمت و ROI MDEX امروز و سالهای گذشته را در همان تاریخ (30 دسامبر) نشان می دهد.
مبادلات MDX
درباره MDEX
MDEX Token نشانه رسمی حاکمیت سکوی تجارت MDEX است. MDEX یک مبادله غیرمتمرکز در بازار ساخت و بر اساس مفهوم استخرهای صندوق است.
MDEX چیست؟
این یک پروژه رمزنگاری است که در حال حاضر به عنوان یک DEX پیشرو ساخته شده در زنجیره محیط زیست Huobi فعالیت می کند. Mandal Exchange (MDEX) از فناوری خودکار سازنده بازار برای تأمین بودجه استخرهای نقدینگی خود استفاده می کند. تیم پشت این سکو می خواهد طیف گسترده ای از دارایی های دیجیتالی را ارائه دهد که می تواند در یک فضای امن و قابل اعتماد استفاده شود. دلیل وجود مبادلات غیر متمرکز جدید در blockchain Huobi این است که تعداد DEX های مبتنی بر اتریوم به صورت تصاعدی رشد کرده است. این امر باعث شد تا blockchain اتریوم تراکم تر شود و در نتیجه منجر به افزایش هزینه گاز شود. این پروژه در سال 2017 تأمین شد تا مبادله ای مبتنی بر بلاکچین انقلابی برای دارایی های دیجیتال و رمزنگاری شود. با این حال ، فعالیت استخراج معادن در ژانویه سال 2021 آغاز شد. این مبادله همچنین دارای نشانه بومی خود است که انعطاف پذیر است و تحت برچسب MDX تجارت می کند.
MDEX چگونه کار می کند؟
این پلتفرم از سازنده بازار خودکار استفاده می کند که به آن امکان می دهد در یک دوره کوتاه به سازمانها در ایجاد ، توسعه و راه اندازی برنامه ها کمک کند. همچنین ، آنها از یک مکانیسم استخراج دوگانه استفاده می کنند که نقدینگی را تضمین می کند و معاملات ایمن و ایمن را ارتقا می بخشد. کاربران می توانند با استفاده از آن برای جمع آوری کمک های مالی برای جمع آوری سرمایه برای هر پروژه رمزنگاری آینده از این سیستم عامل استفاده کنند. سازمان خودمختار غیرمتمرکز MDEX قوانین بسیار شفاف دارد و توسط اعضای آن جامعه کنترل می شود. چندین مشوق وجود دارد که این پلتفرم به کاربران ارائه می دهد که شامل استخرهای نقدینگی در میان دیگران است.
چگونه از MDEX استفاده کنیم؟
به وب سایت رسمی شبکه بروید ، زیرا مکانی است که می توانید با سهولت به DEX آن برسید. بدانید که شما نیاز به ثبت نام در سکو دارید ، که این یک روند پیچیده نیست و باید کیف پول رمزنگاری خود را به هم وصل کنید. شما می توانید تغییرات در قیمت هر دارایی رمزنگاری شده در 24 ساعت گذشته را بررسی کنید. از آنجا می توانید از ویژگی هایی که MDEX با سهولت ارائه می دهد استفاده کنید زیرا دارای یک رابط کاربری بسیار آسان است. از آنجا می توانید جفت های رمزنگاری را مبادله کنید تا از نوسانات قیمت استفاده کنید تا سود خود را بدست آورید. همچنین می توانید هر مقدار سکه MDX را که ترجیح می دهید با صرفه جویی در آنها به سیستم عامل با چند کلیک ساده ، قفل کنید. سابقه تجارت شما همیشه در دسترس شما است ، همانطور که در رابط نمایش داده می شود تا بتوانید معاملات قبلی خود را پیگیری کنید.
چه چیزی MDEX را متفاوت می کند؟
MDEX از آنجا که آنها DEX را در زنجیره HECO هدایت می کنند ، خود را از دیگران متمایز می کند. این امر به آن اجازه می دهد تا هزینه های معامله بالایی داشته باشد زیرا هیچ احتقانی در شبکه وجود ندارد. این واقعیت که در این زنجیره طراحی شده است نیز به معنای پایین آمدن هزینه های معامله است که می تواند برای معامله گران در سراسر جهان جالب باشد. ویژگی دیگری که این پروژه را از هم جدا می کند ، سیستم جمع آوری انعطاف پذیر آن است که به کاربران امکان می دهد استخرهای نقدینگی را بر اساس ترجیحات خود تغییر دهند. تجارت معدن یک ویژگی منحصر به فرد از این پلتفرم است زیرا برای هر معامله ای که در آن انجام می دهد ، به کاربران پاداش می دهد.
چرا نشانه های MDX ارزشمند هستند؟
برخی از پروتکل های غیرمتمرکز که درگیر جمع آوری کمک های مالی هستند از این نشانه به عنوان نشانه استاندارد در این فرآیند استفاده می کنند. نشانه های MDX همچنین از انعطاف پذیری ، عرضه خوب و این واقعیت که دارای موارد متنوعی است ، سود می برند. این نشانه همچنین می تواند استخراج و معامله شود ، شبیه به سایر نشانه های رمزنگاری در آنجا.
آیا MDEX سرمایه گذاری خوبی است؟
این یک بستر کارآمد برای تجارت دارایی های دیجیتالی است ، به خصوص که معاملات سریع و کم هزینه ای را ارائه می دهد که همچنین ایمن هستند. چند پروژه این پروژه راندمان زیادی را نشان داده است و می تواند منجر به ایجاد یک اکوسیستم عالی DEX شود. با تمام آنچه گفته شد ، به یاد داشته باشید که دنیای رمزنگاری می تواند بسیار بی ثبات باشد ، بنابراین جای تعجب ندارد که کارشناسان در آینده سکو تقسیم شوند. اگر می خواهید در MDEX سرمایه گذاری کنید ، اطمینان حاصل کنید که فقط مبلغی را که مایل به ریسک کردن هستید سرمایه گذاری کنید.
چگونه می توانم نشانه های MDX را بدست آورم؟
نشانه های MDX را می توان در تعدادی از سیستم عامل های مبادله ای از جمله مبادله غیر متمرکز ماندالای آن خریداری کرد. برخی از این سیستم عامل ها ممکن است به شما اجازه ندهند که توکن را با ارز فیات خریداری کنید ، به این معنی که باید با نقدینگی بهتر برای آنها ، نشانه رمزنگاری دیگری را عوض کنید. معامله همکار به همسالان راه دیگری برای خرید نشانه های MDX است و همچنین ممکن است گزینه سریعتر از این دو باشد. شما به سادگی با انتقال مبلغ توافق شده به ارز فیات به حساب بانکی خود ، نشانه های یکی از دارندگان را خریداری می کنید ، در عوض ، آنها مبلغ مشخصی از نشانه های MDX را به کیف پول رمزنگاری شما می فرستند.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->

زمان آن رسیده است که به روزرسانی در مورد پورشه (OTCPK: POAHF) (OTCPK: POAHY) را به روز کنید و دوباره برای شما توضیح دهید ، چگونه می توانم در این زمان سرمایه گذاری در این تجارت را انجام دهم. همیشه این سؤال وجود دارد که چنین شرکت حق بیمه ای را در نظر می گیریم ، که چقدر حق بیمه را برای داشتن سهام باید بپردازیم.
پاسخ من به این سؤال ، به طور کلی صحبت کردن این است: "برخی ، اما نه به همان اندازه که فکر می کنید."
بیایید پورشه را مجدداً مورد بررسی قرار دهیم و ببینیم که ما در اینجا چه داریم.
پورشه به عنوان یک سرمایه گذاری (نه ماشین)
بیایید به مقاله اول برگردیم و روشن کنیم که آن [ˈpɔɐ̯ʃə] تلفظ می شود ، و نه "پوورش" ، زیرا اکثر آلمانی ها نمی خواهند انجام دهند.
اگر در مورد شرکت خودرو چیزی می دانید ، می دانید که این یک شرکت برتر اتومبیل اسپرت است و شاید یکی از مهمترین آنها در جهان باشد ، که فراری (مسابقه) را ممانعت می کند. این برند و شرکت توسط فردیناند پورشه با 2 همکار در سال 1931 در اشتوتگارت آلمان تأسیس شد. جنگ جهانی 2 این شرکت را به یک نیروگاه تبدیل کرد زیرا پورشه شرکتی بود که وظیفه طراحی را برای تهیه و ساخت ماشین برای مردم آلمان ، "فولکس واگن" دریافت کرد ، که به معنای واقعی کلمه به "ون برای مردم" یا "واگن برای ترجمه می شود. مردم."این سوسک را پس از این مفهوم طراحی کرد.
بنابراین این پورشه بود که اتومبیل را طراحی کرد که VW (OTCPK: VWAGY) در واقع بیشتر شناخته شده است.
این شرکت همچنین به عنوان بسیاری از شرکت ها در آلمان در آن زمان ، وسایل نقلیه نظامی ساخت ، طرح های مخزن تولید کرده و به طور کلی از جنگ و همچنین کار زندانی زمان جنگ سود می برد. پس از جنگ و هر آنچه پس از آن رخ داد ، این شرکت در سال 1972 در بورس سهام قرار گرفت.
درک این مسئله که در آن زمان در آلمان چقدر غیرمعمول بود ، دشوار است ، زیرا ملت خانه من به طور سنتی از نظر لیست مشاغل خانوادگی بسیار سهامدار یا دوستانه بازار سهام نیست. با این حال ، پسر فردیناند پورشه معتقد بود که پورشه از آنچه می تواند به عنوان یک تجارت خانوادگی به دست آورد ، پیشی گرفته است. این تا حد زیادی از آنچه با هوندا (HMC) اتفاق افتاد الهام گرفته شد.
طی چند دهه آینده ، پورشه به نوآوری خود ادامه می دهد ، و اعضای خانواده پورشه نیز در گروه فولکس واگن شرکت کرده اند ، که یک خواهرزاده تقریباً 10 سال مدیرعامل است و یکی از بزرگترین سهامداران انفرادی پورشه است.
ساختار سهامدار قبل از IPO ، که جالب است درک آن است ، می توانید در مقاله اصلی من در مورد شرکت پیدا کنید. ساختار سهامدار پس از این IPO اخیر به نظر می رسد.
پورشه IR (پورشه IR)
اگر به جزئیات بیشتر توجه کنید ، توجه داشته باشید که طبق معمول ، سهام ترجیحی دارای ویژگی غیر رأی دهنده ای است ، به این معنی که کنترل شرکت در VW و خانواده های Porsche/Piëch باقی خواهد ماند.
این امر با توجه به سابقه شرکت و این واقعیت که این شرکت یک بار سعی در عدم موفقیت ناموفق VW داشت ، حس مطلق خواهد داشت و در نتیجه خانواده اجازه کنترل خود را بر این شرکت رها می کنند.
شرایط پیشنهادی IPO-با خانواده Porsche/Piëch که بیش از یک چهارم سهام رأی دهی را در اختیار دارد-ما را به نوعی به آن ساختاری که قبل از سال 2008 دیدیم ، باز می گرداند.
برای VW ، پورشه تنها 3 ٪ از حجم فروش را نشان می دهد ، اما در عین حال تقریباً 24 ٪ از نتیجه عملیاتی VW است.
تنها راهی که این امکان وجود دارد از طریق حاشیه های عملیاتی پیشرو در بازار است. پورشه دقیقاً با 16. 5 ٪ این موضوع را دارد. برای مقایسه این با سایر مارک های اصلی اتومبیل ، این تقریباً 6-9 برابر از نظر حاشیه عملیاتی است - و این واقعاً به همین دلیل است که من سرمایه گذاری در این برند را به عنوان یکی از چشم اندازهای جالب توجه موجود در خودرو مشاهده می کنم.
هدف IPO همیشه امکان ارزیابی حق بیمه برای پورشه بود. اما متأسفانه پورشه این IPO را بسیار نامطلوب به پایان رساند. بازار دقیقاً در روحیه یک دیدگاه ریسک پذیر در اینجا نیست و ارزیابی های حق بیمه در اینجا به خوبی نیست.
برآورد اولیه سالانه پورشه AG مستقل EBIT بر اساس نتایج اخیر بین 4. 3 تا 4. 6B یورو پیش بینی می شود ، با فرض حاشیه 16-16. 5 ٪ و حدود 28B یورو در درآمد سالانه. این تخمین ها قبلاً تا حدودی تنظیم شده است. نگاهی به درآمد جهانی S& P جهانی و تخمین های EBIT برای شرکت بیندازید.

برآورد درآمد پورشه/EBIT (tikr.com/s& p جهانی)
پورشه علی رغم تصادف اخیر در شرکت بیش از 20 ٪ ، همچنان یک تجارت اساسی است. این به اندازه حق بیمه فراری ، لامبورگینی و دیگران است.
مثبت این شرکت در عین حال تحت تأثیر چندین سرچشمه غیر واجد شرایط به دلیل افزایش مواد اولیه ، Covid-19 و روسیه/اوکراین تحت تأثیر قرار گرفت. این چیزها همان چیزی است که اواخر پایان نامه این شرکت را هدایت کرده است و بخشی از این است که چرا سهام به همان اندازه که در حال حاضر کاهش یافته است ، کاهش می یابد.
با وجود این ، و روسی کاهش می یابد ، این شرکت کاملاً انتظار دارد که نتیجه خالص 6. 1B یورو را برای کل سال مشاهده کند ، و این هنوز هم M& A از سهام ترجیحی و IPO احتمالی پورشه را حذف نمی کند.
نظر قبلی من این بود که صعود برای پورشه بسیار قابل توجه است. این موضعی است که من در این زمان همچنان به آن ادامه می دهم ، و چرا از منظر ارزیابی برای تیک که من در آن سرمایه گذاری می کنم ، تأثیرات نهایی از این نتایج اخیر را جزئی می بینم. ما هم اکنون چندین روش مختلف داریم که می توانیم به عنوان یک تجارت در پورشه سرمایه گذاری کنیم.
بیایید ارزیابی و چگونگی سرمایه گذاری در پورشه را در این زمان مشاهده کنیم.
ارزیابی برای پورشه
بنابراین ، ADR در اینجا Poahy/Poahf است. به طور بومی ، می توانید در Ticker P911 ، یعنی دکتر اینگ ، سرمایه گذاری کنید. H. C. F. Porsche AG در حال حاضر با قیمت سهم 102 یورو معامله می شود.
با این حال ، استدلال من برای ادامه سرمایه گذاری در تجارت SE Automobile SE است که تحت عنوان PAH3 بومی است. این سهمی است که در حال حاضر عملکرد بومی نزدیک به 4. 6 ٪ دارد و سود سهام سالانه 2. 56 یورو را پرداخت می کند ، که توسط EPS فعلی بسیار پوشیده شده است.
بهترین راه برای محاسبه ارزیابی پورشه همچنان NAV/SOTP است. سهم پورشه در VW میلیاردها دلار ارزش دارد. من 20 ٪ از ارزش گذاری شرکت را با تخفیف بیرون می آورم زیرا سهام ترجیحی VW متعلق به پورشه با حق رأی همراه نیست.
همانطور که گفته شد ، سود سهام در اینجا عامل مهمی است. ممکن است نوشتن خانه به طور متوسط به طور متوسط تاریخی نباشد ، اما ما در حال حاضر بسیار بالاتر از 4. 4 ٪ هستیم ، که این باعث می شود زمان کاملاً عالی برای سرمایه گذاری - حداقل از دیدگاه تاریخی - باشد. تا زمانی که خانواده های پورشه/Piech تمام تلاش خود را برای محافظت از سرمایه گذاری های خود انجام دهند ، که بسیار محتمل است که آنها ، سهامداران شناور آزاد مانند ما ، همچنان به خوبی باشند.
من همچنین می خواهم اضافه کنم که به NAV اضافه شده است ، مشاغل تحقیق و توسعه این شرکت حتی اگر در سطح ارزیابی کتاب/NAV باشد ، آنها در حال حاضر هیچ چیز هیجان انگیز برای ما ارائه نمی دهند (اما ممکن است در آینده).
برای NAV ، ما از مالکیت ذکر شده شرکت از فولکس واگن استفاده می کنیم و آن را در اطراف ارزش می کنیم~28B یورودارایی خالص پول نقد به 20 میلیارد یورو می رسد ، که در 306 میلیون سهام خالص خزانه داری به میانگین NAV 68 یورو می رسد ، این بدان معنی است که قیمت سهام فعلی در واقع با تخفیف است - بسیار نادر برای این شرکت ، همانطور که معمولاً صعودی یافت می شوددر DCF و همسالان.
برای DCF ، ما همچنان فرض می کنیم که پورشه قادر خواهد بود از ادامه علاقه به اتومبیل های خود سرمایه گذاری کند ، که توسط جاه طلبی های EV آن تقویت شده است. با داشتن 4-8 ٪ دامنه تخمین رشد فروش و 4-6 ٪ دامنه رشد EBITDA ، این شرکت به EV/سهم ضمنی حدود 90 یورو/سهم بر اساس WACC 9. 5 ٪ (بدون ریسک 4 ٪ ، می رسد. تنظیم شده برای افزایش نرخ).
این ما را به جایی می رساند که شرکت یا PAH3 در واقع در اینجا تجارت می کنند. با توجه به اینکه قیمت سهم در اینجا حدود 56 یورو است ، من به وضوح استدلال خواهم کرد که اختلاف و ارزش گذاری گسترده ای به ترتیب 30-40 ٪ وجود دارد که ما در مدت زمان طولانی ندیده ایم.
تصویری که من به آن چسبیده ام این است که شرکت در این زمان در اینجا به طور قابل توجهی کم ارزش است.
با نگاهی به تیکت بومی ، این شرکت در کمتر از یک سال در شمال 35 درصد از دست داده است. هدف متوسط این شرکت ، بر اساس میانگین های جهانی S& P ، کمتر از 95 یورو/سهم ، 60 یورو/سهم به عنوان PT کم برد و 134 یورو/سهم در سطح بالا نیست.
این باعث می شود 63 ٪ ارزش گذاری برای S& P Global در اینجا باشد. تحلیلگران سهام عدالت به ما صعودی کوچکتر می دهند و PT را در حدود 75 یورو/سهم هدف قرار می دهند - اما این هنوز هم یک صعود بسیار مهم از جایی است که امروز هستیم.
من اغلب در مشاغل خودرو سرمایه گذاری نمی کنم. من معتقدم که سایر بخش ها برای سرمایه گذاری پایدار و ROR مساعدتر هستند - اما وقتی این نوع ارزیابی را می بینم ، وجوه را فعال می کنم تا از آنچه می بینم به عنوان برخی از روندهای بسیار مجنون در اینجا استفاده کنم.
8 از 12 تحلیلگر این شرکت را در "خرید" یا "Outperform" در اینجا قرار داده اند. این یک افزایش قابل توجه از آخرین مجموعه اهداف است ، حتی اگر این شرکت بیش از یک سال در این مرحله 100 یورو/سهم داشته باشد.
من یک "خرید" در پورشه بودم ، و این موضع و توصیه ای است که من از این مقاله مجدداً تأکید می کنم و با واقعیت هایی که پیش بینی می شود شرکت برای رشد درآمد و درآمد در طی چند سال آینده تقویت شود ، تقویت می کنم ، روندهایی که در آن پایه گذاری شده است. مجموعه نتایج اخیر
به همین دلیل ، من در اینجا "خرید" هستم. PT من 85 یورو/سهم بود. من آن را به 80 یورو کاهش می دهم تا بهتر از افزایش نرخ بهره حساب کنم و برخی از ملاحظات تخفیف - 80 یورو در اینجا عادلانه تر است - اما این هنوز روند صعودی قابل توجهی است.
پایان نامه
در اینجا پایان نامه پورشه آورده شده است:
- به نظر من پورشه سرمایه گذاری جالب تری نسبت به VW به دلیل ساختار شرکت ها و دارایی ها دارد. با اطلاعات اخیر در مورد IPO و سود سهام و همچنین نتایج بهبود یافته ، نمونه کارها این شرکت برای بهبود و بازده بالاتر آماده است.
- این تغییرات تغییر در هدف قیمت را توجیه می کند ، و من اکنون پورشه را "خرید" با صعود به PT 80 یورو/سهم می دانم.
- من اکنون پورشه به طور قابل توجهی طولانی هستم و در اینجا نتایج و ارزیابی را تماشا خواهم کرد.
به یاد داشته باشید ، من همه چیز در مورد:
- خرید کم ارزش - حتی اگر این ارزیابی کم ارزش باشد و از نظر عظیم و عظیم ذهنی باشد - با تخفیف ، به آنها امکان می دهد با گذشت زمان عادی شوند و در ضمن دستاوردهای سرمایه و سود سهام را برداشت کنند.
- اگر این شرکت فراتر از عادی سازی باشد و به ارزیابی بیش از حد بپردازد ، من سود را برداشت می کنم و موقعیت خود را به سایر سهام کم ارزش می چرخانم و شماره 1 را تکرار می کنم.
- اگر این شرکت به ارزش افزوده نرسد اما در یک ارزش منصفانه قرار می گیرد ، یا به پایین آمدن به کم ارزش می رود ، من همانطور که زمان اجازه می دهد بیشتر خریداری می کنم.
- من درآمد حاصل از سود سهام ، پس انداز ناشی از کار یا سایر جریان های نقدی را که در شماره 1 مشخص شده است ، سرمایه گذاری می کنم.
در اینجا معیارهای من و چگونگی تحقق شرکت آنها (italicized) است.
- این شرکت در کل کیفی است.
- این شرکت اساساً ایمن/محافظه کار و خوب است.
- این شرکت سود سهام خوبی را پرداخت می کند.
- این شرکت در حال حاضر ارزان است.
- این شرکت بر اساس رشد درآمد یا گسترش/بازگرداندن متعدد ، یک روند صعودی واقع بینانه دارد.
پورشه اکنون تمام معیارهای سرمایه گذاری من را برآورده می کند - "خرید" در اینجا.
شرکت مورد بحث در این مقاله تنها یک سرمایه گذاری بالقوه در این بخش است. اعضای Ireit on Alpha با Upsides به ایده های سرمایه گذاری دسترسی پیدا می کنند که به نظر من به طور قابل توجهی بالاتر/بهتر از این مورد است. مشترک شدن و یادگیری بیشتر را در اینجا در نظر بگیرید.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->
با متحد کردن و خودکار سازی کار حسابداری در آینده خود سرمایه گذاری کنید.
برای حفظ عملکرد به موقع فعالیت های روزانه ، سازمان های بانکی و خدمات مالی به سمت شیوه های حسابداری و مالی مدرن روی می آورند. این دیگر مسئله تغییر دیجیتالی نیست یا خیر. این مسئله است که چه موقع و چگونه.
محصولات و خدمات مصرفی
خط سیاه برای محصولات و خدمات مصرفی
با تغییر ترجیحات مصرف کننده با حسابداری چابک سازگار شوید.
برای کاهش ریسک صورتهای مالی و افزایش اثربخشی عملیاتی ، سازمان های کالاهای مصرفی به سمت حسابداری مدرن و پیشرو در بهترین روشها روی می آورند. به سادگی چسبیدن به "روشی که همیشه انجام شده است" کاری از گذشته است.
انرژی و مواد اولیه
خط سیاه برای انرژی و مواد اولیه
با ایجاد ظرفیت با اتوماسیون ، تیم حسابداری خود را انرژی دهید.
در حالی که شما در حال نوآوری برای تولید محصولات و خدمات ایمن ، قابل اعتماد و پایدار هستید ، راه حل های ما به تیم های حسابداری در صرفه جویی در وقت ، کاهش ریسک و ایجاد ظرفیت برای پشتیبانی از اهداف استراتژیک سازمان کمک می کند.
مراقبت های بهداشتی و علوم زندگی
خط سیاه برای مراقبت های بهداشتی و علوم زندگی
تیم های حسابداری مراقبت های بهداشتی را به فعالیت های رانندگی درآمده.
سرمایه در گردش ، جریان نقدی ، فرصت های مجموعه و سایر معیارهای مهم به فرآیندهای به موقع و دقیق بستگی دارد. اطمینان حاصل کنید که درآمد خدمات به طور دقیق ثبت شده است و پرداخت های مربوط به آن به درستی در ترازنامه منعکس شده است.
خط سیاه برای ساخت
ظرفیت را باز کنید و با استفاده از خودکار حسابداری ، مقاومت را تقویت کنید.
پاسخگویی و رهبری در میان چالش های زنجیره تأمین تقاضای تیم های حسابداری در شرکت های تولیدی بالاتر از همیشه است. تجارت خود را با چابکی با استاندارد سازی فرایندها ، خودکار سازی کار روتین و افزایش دید راهنمایی کنید.
خط سیاه برای خرده فروشی
میلیون ها معاملات را به طور خودکار پیوند دهید.
خرده فروشان در حال ارزیابی مجدد استراتژی های خود و سرمایه گذاری در مدلهای تجاری نوآورانه برای هدایت سریع ، سودآوری و در مقیاس هستند. صرفه جویی در وقت ، کاهش ریسک و ایجاد ظرفیت برای پشتیبانی از اهداف استراتژیک سازمان خود.
فناوری ، رسانه و ارتباطات
خط سیاه برای فناوری ، رسانه و ارتباطات
نحوه کار خود را تغییر دهید.
شما شیوه تجربه جهان را تغییر داده اید. وقت آن است که برای صرفه جویی در وقت ، کاهش ریسک و ایجاد ظرفیت برای تمرکز وقت خود بر روی آنچه مهم است ، از فناوری حسابداری مدرن استفاده کنید.
راه حل های SAP توسط Blackline
Blackline بخشی از مرکز کنترل ماموریت مالی SAP شماست. راه حل های ما نرم افزار SAP را به عنوان بخشی از پیشنهاد پایان به پایان برای امور مالی و حسابداری تکمیل می کند. راه حل های Blackline فرآیندهای دستی سنتی را که توسط حسابداران خارج از ERP انجام می شود ، اغلب در صفحات گسترده می پردازد.
شرکت هایی که در Oracle با Blackline سریعتر بسته می شوند
مارک های جهانی و سریعترین شرکت های در حال رشد اوراکل را اجرا می کنند و Blackline را برای تسریع در تحول دیجیتال انتخاب می کنند. Blackline راه حل های جامع ارائه می دهد که عملیات حسابداری و مالی را در چشم انداز Oracle شما متحد می کند.
خط سیاه برای NetSuite ساخته شده است
ضمن کاهش خطر ، افزایش بهره وری و اطمینان از صحت ، دید جهانی و بینش در مورد فرآیندهای حسابداری کسب کنید. شکاف های باقی مانده در فرایندهای مالی و حسابداری بحرانی را با حداقل پشتیبانی فناوری اطلاعات ببندید.
راه حل های چابک برای سازمان های پویا
با یک عملکرد حسابداری بیش از حد اتصال ، سازگار و نوآوری کنید و با اتصال داده ها ، فرآیندها و تیم های خود با راه حل های اتوماسیون هوشمند برای نیازهای حسابداری ، بینش و آزادی را به همه می دهید.
موفقیت مشتری
داستان های موفقیت مشتری
در شرکت خوب.
بیش از 4000 شرکت از هر اندازه ، در تمام صنایع ، به Blackline اعتماد دارند تا به آنها در نوسازی نزدیک مالی ، حساب های دریافتنی و فرآیندهای حسابداری بین المللی کمک کند.

Blackline برای هر دلار خرج شده 2. 77 دلار باز می گردد
تجربه حسابداری مشترک
تجربه حسابداری مشترک
فناوری قدرتمند تنها بخشی از داستان است.
برای تغییر واقعی فرایندهای مالی و حسابداری خود ، به راهنمایی یک شریک قابل اعتماد نیاز دارید. رویکرد اثبات شده ما به هزاران مشتری کمک کرده است تا تنگناها را برای آزاد کردن ظرفیت ، تقویت کنترل و ارائه نتایج قابل اندازه گیری شناسایی و خطاب کنند.

سفر حسابداری مدرن خود را با آکادمی بهینه سازی Blackline پیش ببرید.
کتاب بازی حسابداری مدرن
کتاب بازی حسابداری مدرن
دفترچه بازی شما برای موفقیت سریع و ارزش اثبات شده.
با استفاده از تجربه و تخصص منحصر به فرد ما ، ما به شما کمک می کنیم تا با ارائه یک دید روشن و تحویل و اجرای با اعتماد به نفس ، سریعترین چالش های حسابداری خود را شناسایی کرده و به سرعت نرم افزار خود را مستقر کنید.

با یک دید روشن و رویکرد قابل پیش بینی تغییر دهید
آموزش و آموزش
منابع یادگیری غنی برای هر مرحله از سفر شما.
یکی از محرک های مهم موفقیت برای هرگونه استقرار نرم افزار ، پذیرش کاربر از طریق آموزش مؤثر است. ما برای اطمینان از موفقیت آمیز و آموزش مداوم ، برای مشتریان جدید و کسانی که در سطح جهان گسترش می یابند ، Blackline U ایجاد کردیم.

موفقیت را با پذیرش کاربر جهانی اطمینان حاصل کنید.
پشتیبانی مشتری
حمایت جهانی
پشتیبانی مشتری پیشرو در صنعت در هر زمان و هر مکان
Blackline پشتیبانی جهانی محصول را در جغرافیایی ها ، زبانها و مناطق زمانی ، 24 ساعت شبانه روز ، 7 روز در هفته ، 365 روز در سال فراهم می کند. ما در اینجا برای شما با پشتیبانی پیشرو در صنعت هر زمان و هر کجا که به آن نیاز دارید در اینجا هستیم.

به تیم پشتیبانی ما 24x7x365 دسترسی پیدا کنید.
پورتال توسعه دهنده
عملیات حسابداری خود را با API های باز ادغام کنید.
استراتژی توسعه AP I-First ما کلیدهایی را برای ادغام پشته فناوری مالی خود - از یک ERP به صد - به شما می دهد و جریان داده های یکپارچه را در داخل و خارج از خط سیاه ایجاد می کنید.

API های ما را به حداکثر ادغام کاوش کنید.
جامعه سیاه
به یک جامعه اختصاصی بیش از 350،000 متخصص حسابداری بپیوندید.
کاربران Blackline در سراسر جهان برای توسعه تخصص ، تعامل با همسالان F& A برای تبادل ایده ها و شیوه های پیشرو ، به منابع کلیدی دسترسی پیدا می کنند و بازخورد خود را برای هدایت توسعه محصول آینده به اشتراک می گذارند.

برای یادگیری ، همکاری و دریافت کمک مورد نیاز خود وارد شوید.
مناسبت ها
با همسالان در امور مالی و حسابداری ارتباط برقرار کنید.
چه جدید برای Blackline و چه مشتری دیرینه ، ما رویدادهایی را انتخاب می کنیم تا شما را در هر مرحله از سفر حسابداری مدرن خود راهنمایی کنیم.

Beyondtheblack 2022: حضوری و مجازی
وبینارهای آینده
از رهبران F& A و مشتریانی مانند شما بشنوید.
برای یافتن الهام بخش ، برنامه ما در وبینارهای آینده را کشف کنید ، از جمله کارشناسان صنعت ، شرکای اتحاد استراتژیک و مشتریان مرزی. و در حالی که در آن هستید ، اعتبار CPE کسب کنید.
وبینارهای تقاضا
به آخرین راهنمایی های تحول مالی بپردازید.
جدیدترین وبینارهای ما را که به حسابداری مدرن اختصاص داده شده است ، بررسی کنید. اگر اخیراً در وبینار که دوستش داشتید شرکت کرده اید ، آن را در اینجا پیدا کنید و پیوند را با همکاران خود به اشتراک بگذارید.
کاغذهای سفید
به تحول مالی دیجیتال شیرجه بزنید.
آینده حسابداری بیش از یک فنجان قهوه را با مجموعه سرپرستی مقالات سفید و کتابهای الکترونیکی که به شما کمک می کند تا در نظر بگیرید که چگونه مردم ، فرآیند و فناوری خود را تغییر خواهید داد ، کاوش کنید.

12 کلید برای عملیات مالی عالی
بالای آخرین روند حسابداری بمانید.
مجله Blackline به روزرسانی های روزانه در مورد همه شرکت هایی که F& A را به مقررات جدیدی تبدیل کرده اند که برای مختل کردن روز ، هفته و ماه شما را مختل کرده اند ، ارائه می دهد. برای آخرین تفسیر و راهنمایی اغلب دوباره بررسی کنید.

آخرین نوآوری های F& A را کاوش کنید.
واژه نامه حسابداری
شرایط حسابداری کلیدی را مسواک بزنید.
این که آیا شما در F& A یا یک حرفه ای باتجربه تازه کار هستید ، گاهی اوقات به شرایط مالی مشترک و شرایط حسابداری و تعاریف آنها نیاز به تازه کننده دارید. واژه نامه Blackline توضیحاتی را برای کلمات و عبارات صنعت ، پاسخ به سؤالات متداول و پیوندها به منابع اضافی ارائه می دهد.

راهنمای شما برای اصطلاحات و تعاریف کلیدی F& A.
حمایت جهانی
ما برای عملیات حسابداری مهم شما در اینجا هستیم.
Blackline پشتیبانی جهانی محصول را در جغرافیایی ها ، زبانها و مناطق زمانی ، 24 ساعت شبانه روز ، 7 روز در هفته ، 365 روز در سال فراهم می کند. ما در اینجا برای شما با پشتیبانی پیشرو در صنعت هر زمان و هر کجا که به آن نیاز دارید در اینجا هستیم.
به تیم پشتیبانی ما 24x7x365 دسترسی پیدا کنید.
درباره خط سیاه
از زمان تأسیس ما در سال 2001 ، Blackline به ارائه دهنده پیشرو در نرم افزار ابری تبدیل شده است که فرآیندهای مهم حسابداری را خودکار و کنترل می کند.
شرکت ها به Blackline می آیند زیرا فرآیندهای حسابداری دستی سنتی آنها پایدار نیست. ما به آنها کمک می کنیم تا با متحد کردن داده ها و فرآیندهای خود ، خودکار کردن کار تکراری و مسئولیت پذیری از طریق دید ، به حسابداری مدرن منتقل شوند.
رهبری
تیم رهبری Blackline بر اساس تجربه و تخصص ساخته شده است. هر مدیر اجرایی متعهد است تا موفقیت تحول آمیز را برای هر مشتری تضمین کند.
تنوع ، عدالت و گنجاندن
تنوع ، عدالت و گنجاندن
در Blackline ، ما با این اصول زندگی می کنیم و همیشه مردم را در اولویت قرار می دهیم. ما متعهد به تقویت محیطی هستیم که اختلافات در آن ارزش داشته باشد و شیوه ها عادلانه باشند.
زیست محیطی ، اجتماعی و حکومتی
زیست محیطی ، اجتماعی و حکومتی
Blackline متعهد به انجام نقش ما برای ایجاد دنیای پایدارتر و عادلانه تر ، از تعیین استانداردهای بالای محیط زیست در کلیه محل های کار سیاه خط تا حمایت از سلامت و بهزیستی کارمندان ، ایجاد روابط محکم با تأمین کنندگان از جوامع کم نماینده ، محافظت از امنیت داده ها و حریم خصوصی و حفظ حریم خصوصی و ارائهبازگشت به جامعه.
در اخبار
پوشش رسانه ای با محتوای اصلی ، تفسیر و تجزیه و تحلیل خط سیاه در مشاغل برتر ، تجارت ، رسانه های محلی و عمودی و همچنین مقالاتی را که توسط کارشناسان Blackline نوشته شده و با سازمان های پیشرو رسانه ای قرار گرفته اند ، کاوش کنید.
انتشار مطبوعات
در آخرین تحولات محصول شرکتی و سطح بالا در Blackline به روز باشید. در اینجا شما یک منبع یک مرحله ای را در لیست اخبار اخیر و تاریخی ، از جمله اعلام مشتری/شرکای جدید ، جوایز ، دفاتر/امکانات جدید ، قرار ملاقات/تغییرات پرسنل ، پیشرفت های اصلی نرم افزار ، سخنرانی های اجرایی و رویدادهای آینده پیدا خواهید کرد.
سرمایه گذاران
Blackline یک تجارت با رشد بالا و SaaS است که در حال تغییر و نوسازی شیوه فعالیت های امور مالی و حسابداری است. نرم افزار ابر ما فرآیندهای مالی و حسابداری بحرانی را خودکار می کند. ما به شرکتها در هر اندازه در همه صنایع توانمند می کنیم تا یکپارچگی گزارشگری مالی خود را بهبود بخشند ، به کارآیی برسیم و دید در زمان واقعی را در عملیات خود تقویت کنند.
جوایز و شناخت
علاوه بر تمجید برای کیفیت ، عملکرد و مزایای نرم افزار ما ، Blackline دریافت کننده بسیاری از جوایز صنعت است که رشد سریع شرکت ، دستاوردهای برجسته اعضای تیم مدیریت و خدمات استثنایی مشتری را به رسمیت می شناسد.
قدم بعدی در حرفه خود را بردارید.
نمی دانید کار در Blackline چگونه است؟حرف ما را برای آن نگیرید. ما به بهترین مکان برای کار توسط مجله شرکت چهار سال پیاپی رای داده شده است. ساخته شده در LA ما را در 20 بهترین مکان برتر خود برای کار در LA قرار می دهد. هنوز بهتر است؟ما در سراسر جهان دهانه های داخلی و کار از راه دور داریم.

رهبر باشیدبه رهبر بپیوندید.
اتحادها
ارائه تحولات دیجیتالی موفق
شرکت های مشاوره و مشاوره جهانی و منطقه ای تخصص دامنه مالی عمیق ، رهبری تحول فرآیند و اشتیاق مشترک برای ایجاد ارزش مشتری را به مشتریان مشترک ما ارائه می دهند. شرکای مشاوره ما به راهنمایی سازمانهای بزرگ و سازمانهای متوسط که با حداکثر رساندن و تسریع ارزش از راه حل های Blackline در حال تحول دیجیتالی هستند ، راهنمایی می کنند.
شرکای ارائه دهنده راه حل
شرکای ارائه دهنده راه حل
هدایت مشتریان به موفقیت طولانی مدت
ارائه دهندگان راه حل Blackline فروشندگان نرم افزاری تجاری با تجربه هستند که عملکرد مالی و حسابداری و چالش های مرتبط با سازمان ها را می شناسند و درک می کنند. آنها موفقیت مشتریان ما را با Blackline از فرآیند اعتبار سنجی راه حل اولیه از طریق استقرار و مراقبت بلند مدت مشتری و موفقیت طولانی مدت تضمین می کنند.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->

تانیا لوئیس سردبیر ارشد آمریکایی علمی است که بهداشت و پزشکی را پوشش می دهد. او را در توییتر دنبال کنید @tanyalewis314 اعتبار: نیک هیگینز
هنگامی که سازمان بهداشت جهانی برای اولین بار در 11 مارس 2020 COVID-19 را یک بیماری همه گیر نامید ، تعداد کمی از مردم تصور می کردند که جهان برای چه چیزی در نظر گرفته شده است. پیشرفت SWIFT بود: مرزها بسته شده ، مقامات سفارشات اقامت در خانه را صادر کردند و زندگی عمومی را متوقف کردند. بیشتر جهان هیچ تجربه ای در زمینه مقابله با شیوع بیماری عفونی در این مقیاس نداشتند. ویروس قبلاً ناشناخته ، که اکنون SARS-COV-2 نامیده می شود ، می تواند از طریق هوا پخش شود ، اغلب قبل از آن (یا در بعضی موارد احتمالاً بدون هیچ وقت) باعث ایجاد علائمی می شود. Covid - هرچند برای بسیاری از افراد خفیف - افراد سالخورده و آسیب پذیرتر (و گاهی اوقات افراد بسیار سالم) را با انتقام جویی پایین می آورند و بر خلاف حافظه اخیر موجی از ترس ، رنج و مرگ را پرتاب می کنند.
وی گفت: "در ابتدا ، هنگامی که این یک سال پیش آغاز شد ، می دانستیم که در حال گسترش است. و ما می دانستیم که در برخی از افراد نیز کشنده است. "می گوید استنلی پرلمن ، ویروس شناس در دانشگاه آیووا ، که متخصص Coronaviruses است ، گروهی که شامل SARS-COV-2 است."اما من فکر نمی کنم که ما از این که چقدر بد بود قدردانی کردیم."
از جمله بزرگترین شوک ها این بود که ایالات متحده نسبت به سایر کشورها بدتر شد و بیش از 29 میلیون مورد و نزدیک به 530،000 کشته از این نوشتار. مونیکا گاندی ، استاد پزشکی می گوید: "ما کاملاً نمی توانیم بگوییم که قوی ترین پاسخ به همه گیر ، تا این مرحله ، زیرا ما سرانه مرگ بالاتری نسبت به بسیاری از مکان های دیگر داشته ایم."دانشگاه کالیفرنیا ، سانفرانسیسکو.
در حالی که کشور برای واکنش به این دلهره جدید و وحشتناک روبرو شد ، اشتباهاتی انجام شد که در کنار هم صدها هزار نفر زندگی کردند. با این حال ، تلاش های خستگی ناپذیر کارگران مراقبت های بهداشتی ، به همراه فشار واکسن بی سابقه ، دیگران را نیز نجات داده است. علمی آمریکایی با دانشمندان و کارشناسان بهداشت عمومی در مورد بزرگترین اشتباهات در پاسخ ایالات متحده ، برخی از موفقیت های کلیدی و سؤالات طولانی که هنوز باید به آنها پاسخ داده شود ، مصاحبه کرد.
چه چیزی اشتباه پیش رفت
پایین آمدن کارشناسان خطر و کنار هم. در طول روزها و هفته های مهم این بیماری همه گیر ، رئیس جمهور دونالد ترامپ و سایر چهره های اقتدار به طور فعال تهدید ویروس را به حداقل رساندند. ترامپ آن را بدتر از آنفولانزا رد کرد و گفت که این بیماری همه گیر توسط عید پاک به پایان می رسد.
پرلمن می گوید: "یک کار که نباید انجام می شد این است که افراد در حال کاهش عفونت هستند.""این یک مشکل بزرگ واقعی بود ، زیرا اگر اجازه دهید این بیماری همه گیر از کنترل خارج شود و آن را جدی نگیرید ، بدتر می شود."مراکز کنترل و پیشگیری از بیماری ایالات متحده در ابتدا به رسانه ها گفتند که تهدید برای مردم آمریکا کم است. هنگامی که سخنگوی CDC در اواخر ماه فوریه تصدیق کرد که اختلال در زندگی روزمره می تواند "شدید" باشد ، آژانس به سرعت کنار گذاشته شد - و خود ترامپ از طریق جلسات روزانه خود ، مجرای اصلی دولت برای به روزرسانی های Covid شد. آنجلا راسموسن ، ویروس شناس در مرکز علوم و امنیت جهانی دانشگاه جورج تاون ، می گوید: "دولت ترامپ واقعاً آنچه را که [CDC] می تواند از بین ببرد ، کنترل می کند."این جنجال زدن CDC و متخصصان بهداشت عالی دولت باعث شده ارتباط اطلاعات علمی دقیق و نجات بخش برای عموم را برای آنها دشوار کند. تحت دولت رئیس جمهور جو بایدن ، سازمان های علمی دولتی و مقامات بهداشتی احترام و استقلال را تجدید می کنند. اما بازسازی اعتماد عمومی به این مقامات همچنان زمان خواهد برد.
آزمایش آهسته و ناقص. CDC به جای استفاده از یک مورد توسعه یافته آلمانی که توسط سازمان بهداشت جهانی استفاده شده است ، آزمایش خود را برای ویروس ایجاد کرد. اما آزمایش CDC ناقص بود و در حالی که دانشمندان مشکل را حل کردند ، باعث تأخیر مرگبار شد. این آژانس برای تولید آزمایشات در مقیاس مورد نیاز برای مشخص کردن عفونت ها طراحی نشده است زیرا در سکوت در میان جمعیت گسترش می یابد. در همین حال ، سازمان غذا و داروی برای تأیید آزمایش های انجام شده توسط شرکت های خصوصی کند بود. او همچنین می گوید اولین معیارها برای انجام آزمایش خیلی سختگیرانه بوده است-اغلب باید با علائم شدید در بیمارستان بستری شده و اخیراً به یک منطقه "پرخطر" سفر کرده اند. در نتیجه این موانع ، ویروس برای هفته ها کشف نشده است. با توجه به اینکه آزمایش تا حدودی بیشتر در دسترس قرار گرفت ، گسترش جامعه در بسیاری از مکان ها شایع بود و انجام ردیابی تماس و جدا کردن افراد قبل از آلوده شدن دیگران را دشوار یا غیرممکن می کرد. پرلمن می گوید: "در این بیماری همه گیر ، همه چیز به سرعت حرکت کرد که وقتی دو یا سه هفته پیچیدید ، این تغییر ایجاد کرد."
در دسترس بودن آزمایش بهبود یافته اما ناهموار است. برخی از کارشناسان برای استفاده از آزمایش گسترده آنتی ژن سریع ، نوعی ارزان قیمت ، استدلال کرده اند ، نیازی به پردازش آزمایشگاهی پیشرفته ندارد و می تواند در خانه ها ، مدارس یا دفاتر انجام شود. اما برخی از دانشمندان هنوز در مورد صحت این آزمایشات نگرانی دارند و FDA برای تأیید آنها کند بوده است.
ردیابی ناکافی ، منزوی و قرنطینه. روشهای زمانبندی برای مبارزه با یک بیماری عفونی - آزمون افرادی که ممکن است بیمار باشند ، تماس با آنها را ردیابی می کنند و کسانی را که مثبت یا در معرض دید خود هستند ، جدا می کنند یا به تبعید می کنند. WHO بارها بر اهمیت این اقدامات تأکید کرده است ، و کشورهایی که از این توصیه ها پیروی می کنند (مانند ویتنام ، تایلند ، نیوزیلند و کره جنوبی) موفق به کنترل شیوع آنها شدند. علاوه بر مشکلات آزمایشی خود ، ایالات متحده کار کافی را برای جداسازی کسانی که شناخته شده یا مظنون به آلوده شدن بودند (یا اخیراً به یک منطقه پرخطر سفر کرده بودند) انجام نداد ، و برای کسانی که در معرض قرنطینه بودند ، به دنبال تماس های خود یا نیاز به قرنطینه می کند. بشرچین قرنطینهای بسیار سخت و سخت در سطح شهر را تحمیل کرد. سایر کشورها به کسانی که ممکن است در معرض اقامت در یک هتل مورد تأیید دولت یا سایر تسهیلات برای یک قرنطینه از چند روز تا دو هفته باشند ، خواسته اند. چنین سیاست هایی احتمالاً اجرای آن در ایالات متحده سخت تر خواهد بود ، کشوری که خود را به آزادی های شخصی افتخار می کند. اما انجام این کار با هزینه کنترل ویروس انجام شد.
راهنمایی ماسک گیج کننده. اگرچه ماسک های صورت اکنون به طور گسترده ای بخش مهمی در متوقف کردن انتقال به حساب می آیند ، اما مقامات بهداشت جهانی و جهانی برای توصیه آنها برای استفاده عمومی آهسته بودند. بسیاری از کشورها در شرق و جنوب شرقی آسیا ، از جمله چین و ژاپن ، ماسک های عادی را قبل از بیماری همه گیر به دلیل شیوع SARS در سال 2002-2003 به خوبی پوشانده بودند. با این حال ، بر خلاف ویروس SARS ، دانشمندان اکنون می دانند که SARS-COV-2 اغلب قبل از ایجاد حامل علائم (و احتمالاً حتی اگر هرگز انجام ندهد) گسترش می یابد. در هفته های اولیه و ماه های شیوع Covid ، CDC و کسانی که اظهار داشتند ماسک های صورت برای عموم مردم لازم نیست مگر اینکه شخصی در حال تجربه علائم یا مراقبت از شخصی باشد. آژانس ها همچنین در ابتدا از مردم خواستند كه ماسک های با فیلتراسیون بالا و ماسک های جراحی را خریداری نکنند زیرا برای کارگران مراقبت های بهداشتی مورد نیاز بودند و به دلیل ذخایر ناکافی دولت ، از عرضه کمبود برخوردار بودند. گرچه شاید خوب باشد ، راهنماهای Who و CDC پیام مختلط در مورد اثربخشی ماسک ها ارسال کردند-و درباره اینکه چه کسی سزاوار محافظت است. CDC دوره تغییر کرده و پوشش پارچه ای را در ماه آوریل توصیه کرده است. کسانی که تا ماه ژوئن این کار را نکردند ، با استناد به شواهد ناکافی از اثربخشی آنها قبل از آن. CDC به درخواست اظهار نظر پاسخ نداد ، و WHO Scientific American را به جلسات مطبوعاتی که به این موضوعات پرداخته است ، ارجاع داد. در این توجیهات ، کارشناسان به عدم وجود شواهد با کیفیت بالا برای استفاده از ماسک اشاره کردند. مدیر کل WHO همچنین اظهار داشت که در غیاب سایر اقدامات بهداشت عمومی ، "ماسک ها به تنهایی شما را از Covid-19 محافظت نمی کنند."
حتی بعد از اینکه کارشناسان بهداشتی به اجماع رسیدند که ماسک ها مؤثر هستند ، ترامپ با پوشیدن یکی از آنها در ملاء عام ، از نمونه ای از مثال خودداری کرد. در عوض ، او افرادی را که آنها را پوشیدند مسخره کرد و بسیاری از هواداران وی ماسک هایی را نیز رد کردند. ریورز می گوید: "من فکر نمی کنم که باید به یک مسئله سیاسی تبدیل شود.""این یک مداخله مستقیم بهداشت عمومی است."یک مطالعه در پزشکی طبیعت که در ماه اکتبر به صورت آنلاین منتشر شد ، تخمین زده است که پوشیدن ماسک جهانی می تواند نزدیک به 130،000 جان در پاییز و زمستان 2020-2020 را نجات دهد. اکثر ایالت ها در نهایت الزامات ماسک را ایجاد کردند ، و بایدن آنها را در ساختمانهای دولتی و در ترانزیت بین المللی اجباری کرده است. با این حال ، چندین ایالت ، مانند تگزاس و می سی سی پی ، به تازگی دستورالعمل های ماسک و سایر محدودیت ها را به طور کامل حذف کرده اند. وی گفت: "ما بارها و بارها شاهد این اتفاق هستیم: جایی که ویروس به عقب برگشته است ، آنها محدودیت های بیشتری را در ایالت ها و مناطق مختلف اجرا می کنند. این کمی پایین می آید ، و سپس آنها دوباره به جای گفتن ، "سلام ، می دانید ، ممکن است این مسئله در وهله اول به یک مشکل بزرگ تبدیل شود زیرا ما دوباره باز شدیم.""ما به نظر نمی رسید که از اشتباهات خود یاد بگیریم."
پخش هوا و "تئاتر بهداشت". در اوایل همه گیر ، مقامات بهداشتی ایالات متحده معتقد بودند که این ویروس در درجه اول با تماس مستقیم یا قطرات نسبتاً بزرگی از سرفه یا عطسه در این نزدیکی گسترش می یابد - نه قطرات بسیار کوچکتر به نام آئروسل ، که در هوا می ماند. در نتیجه ، مقامات تأکید زیادی بر شستشوی دستان شخص و تمیز کردن سطوح کردند. دانشمندان اکنون معتقدند که انتقال از سطوح اصلی ترین راه گسترش ویروس نیست و ذرات معلق در هوا نقش بسیار بیشتری دارند. اطمینان از تهویه مناسب و پوشیدن ماسک های با کیفیت و مناسب ، روشهای بسیار مؤثرتری برای کاهش انتقال نسبت به سطوح تمیز کردن عمیق است. با این حال ، دومی - که منتقدین "تئاتر بهداشت" را لقب داده اند - مورد توجه بسیاری از دفاتر و مشاغل قرار دارد.
نژادپرستی ساختاری باعث نابرابری های سلامتی شد. این بیماری همه گیر نابرابری های نژادی و اقتصادی عمیق در مراقبت های بهداشتی و بهداشتی را در معرض دید قرار داده و تشدید می کند. افراد سیاه و اسپانیایی و سایر افراد رنگی با نرخ های نامتناسب و نامتناسب با آنها درگذشتند و درگذشتند. بسیاری از افراد در جوامع سیاه و قهوه ای قبلاً از مدت زمان بالایی از شرایط اساسی مانند چاقی و دیابت در نتیجه مراقبت های بهداشتی ناکافی ، عدم دسترسی به غذاهای مغذی و فضای فضای باز و قرار گرفتن در معرض بیشتر در معرض آلودگی رنج می بردند. آنها همچنین درصد زیادی از کارگران ضروری را در صنایع خط مقدم با خطر ذاتاً بالای قرار گرفتن در معرض Covid ، مانند خانه های سالمندان ، گیاهان بسته بندی گوشت و آشپزخانه های رستوران تشکیل می دهند. تعداد ناهموار کشته شدگان یک تماس بیدارکننده است که تعداد زیادی از افراد از رنگ های رنگی به مراقبت های بهداشتی پیشگیری و همچنین حمایت هایی مانند مرخصی بیمار پرداخت شده یا پرداخت خطر دسترسی ندارند. ریورز می گوید: "من فکر می کنم این همه گیر برخی از این نابرابری ها را لخت کرده است."وی خاطرنشان می کند: کارشناسان بهداشت عمومی مدت هاست که با این مشکل مقابله می کنند ، و افزود: "ما باید این درس ها را در مورد آسیب پذیری های اساسی از سایر رشته ها که چنین درک عمیقی از چگونگی تأثیر جوامع و چگونگی درگیر شدن با سخت است ، ترسیم کنیم.-با دسترسی به جوامع. "
پاسخ غیر متمرکز. ساختار دولت آمریكا به این معنی بود كه بخش اعظم پاسخ همه گیر در اختیار رهبران ایالتی و محلی قرار گرفته است. در صورت عدم وجود یک استراتژی ملی قوی ، ایالت ها وصله ای از سیاست های عمدتاً بدون هماهنگی را اجرا کردند که به طور مؤثر گسترش ویروس را سرکوب نکرد. این امر باعث ایجاد سنبله های گسترده و گسترده از عفونت ها در بسیاری از شیوع های محلی شد و فشار زیادی را بر روی سیستم های مراقبت های بهداشتی قرار داده و هیچ منطقه ای را دست نخورده از این بیماری باقی نمی گذارد. گاندی می گوید: "هر منطقه ، هر ایالت ، هر ایالت می تواند تصمیم گیری کند و آنها را به سمت خود نگه دارد.""و ما فقط کاربردهای ناهموار از توصیه های بهداشت عمومی به گونه ای داریم که نمی توانم تصور کنم هیچ کشور دیگری انجام دهد. دولت ترامپ به دلیل چگونگی بازی همه گیر در اینجا مورد انتقاد گسترده قرار گرفته است. اما گاندی می افزاید: ماهیت غیر متمرکز دولت ایالات متحده احتمالاً مانع هر رئیس جمهور خواهد بود.
چه چیزی خوب پیش رفت
علیرغم اشتباهات و انتخاب های بد سیاست در پاسخ ایالات متحده ، داستانهای موفقیت باورنکردنی نیز وجود داشت.
واکسن ها. شاید واضح ترین موفقیت در میان این بحران توسعه چندین واکسن در زمان ضبط باشد. کمتر از یک سال پس از توالی ویروس ، دو واکسن - یکی ساخته شده توسط Pfizer و Biontech و دیگری توسط Modea ساخته شده است - به نظر می رسد که تقریباً 95 درصد اثربخشی در جلوگیری از Covid علامت دار داشته و مجاز به استفاده اضطراری در ایالات متحده آمریکا جانسون و جانسون و مجاز است. واکسن جانسون ، با اثربخشی 66 درصد در جلوگیری از بیماری متوسط تا شدید و 85 درصد در جلوگیری از بیماری شدید ، اخیراً مجاز بود.(اثربخشی واکسن جانسون و جانسون را نمی توان به طور مستقیم با واکسن های Pfizer یا Modea مقایسه کرد زیرا اولی در یک جمعیت متفاوت در زمانی مورد آزمایش قرار گرفت که انواع خطرناک تر ویروس در حال گردش بود.) هر سه واکسن از بیماری شدید جلوگیری می کنند ، بستری در بستری شدنو مرگگاندی می گوید: "ما در مکانی باورنکردنی هستیم ، با این همه گیر ، این واکسن ها را به سرعت توسعه داده ایم و این مؤثر است."وی می افزاید: مشارکتهای دولتی و خصوصی بخش بزرگی از این موفقیت بودند. چندین واکسن دیگر در کشورهای دیگر مجاز یا تصویب شده است و موارد دیگر نیز در حال توسعه هستند.
اما موفقیت چشمگیر در ایجاد واکسن از این واقعیت برخوردار است که بیشتر جهان هنوز فاقد دسترسی به آنها است. و تلاش های اولیه در ایالات متحده ، شروع آهسته و کمتری داشت ، عمدتاً به این دلیل که دولت فدرال منابع توزیع واکسن ها را در اختیار ایالت ها قرار نداد. علاوه بر این ، افراد سیاه پوست و اسپانیایی با نرخ بسیار کمتری نسبت به افراد سفید پوست واکسینه می شوند. و برای غلبه بر تردید واکسن در برخی از جمعیت ، از جمله رای دهندگان جمهوریخواه ، کار بیشتری لازم است. با این حال ، سرعت واکسیناسیون در حال افزایش است ، و بایدن گفته است که این کشور در مسیر است تا در پایان ماه مه دوزهای واکسن کافی برای هر بزرگسال ایالات متحده داشته باشد و به نوید بازگشت به برخی از نرمال بودن در ماه های آینده تبدیل شود.
تلاش های قهرمانانه کارگران مراقبت های بهداشتی. در مواجهه با سطح بی سابقه ای از بیماری و مرگ ، کارکنان مراقبت های بهداشتی قدم برداشتند و زندگی خود را برای مراقبت از بیماران مبتلا به COVID به خطر انداختند. پرستاران ، دستیاران و نظم و ترتیب مراقبت از افراد مسن و آسیب پذیرترین افراد را به عنوان ویروس ویروس خانه های سالمندان می کردند. پیراپزشکان در تمام ساعات شب به تماس ها پاسخ دادند. پزشکان ، پرستاران و سایر کارکنان بیمارستان در هنگام تلاش برای نفس کشیدن ، بیماران در حال مرگ را راحت کردند و وقتی گفتند خداحافظی از تماس های ویدیویی با اعضای خانواده که در اتاق با آنها مجاز نبودند ، دست خود را نگه داشتند. با گذشت زمان ، متخصصان پزشکی تکنیک های بهتری را برای درمان این بیماری آموختند: این موارد از دارویی مانند استروئیدها و آنتی بادی های مونوکلونال گرفته تا مداخلات با تکنولوژی کم ، از جمله "تلفظ" یا به سادگی تبدیل برخی از بیماران به معده خود ، تا بتوانند راحت تر نفس بکشند. حتی در حالی که خانه های سالمندان و بیمارستان ها با بیماران مبتلا به Covid غرق شدند ، کارکنان زحمتکش در حال نمایش ، تغییر پس از تغییر ، روبرو شدن با ترور ، فرسودگی و ناامیدی بودند.
عموم (بیشتر) نقش خود را انجام دادند. علیرغم اینکه کاوید بخشی از شکاف سیاسی تلخ و تشدید کننده کشور شد ، بسیاری از آمریکایی ها از راهنمایی های بهداشت عمومی در مورد پوشیدن ماسک ، فاصله اجتماعی و جلوگیری از خطرات غیر ضروری پیروی کردند. رودخانه های جان هاپکینز می گوید ، نظرسنجی ها نشان می دهد که اکثر مردم هنگام بیرون رفتن ماسک می پوشند. او می گوید: "من واقعاً از احساس هدف دلگیر هستم - تمایل به کل کشور برای جمع شدن و تغییر زندگی خود و محافظت از خود و جوامع خود."
مبارزه با اطلاعات نادرست. در یک محیط رسانه ای که اطلاعات نادرست و اطلاعاتی می تواند از طریق یک توییت واحد به میلیون ها نفر برسد ، مرتب کردن سیگنال از سر و صدا یک چالش عظیم بوده است. اما در بیشتر موارد ، روزنامه نگاران علوم با هرج و مرج اطلاع رسانی با گزارش های واضح و مبتنی بر شواهد روبرو شدند. هنگامی که ترامپ ادعاهای پشتیبانی نشده در مورد سطح ایمنی یا ماسک پوشیدن یا "درمان های مشکوک" را انجام داد ، روزنامه نگاران و دانشمندان مشهور مانند آنتونی فاکی به سرعت رکورد را مستقیم تنظیم کردند. اما از آنجا که نظریه پردازان توطئه همچنان به اطلاعات غلط در مورد بیماری و واکسن ها ادامه می دهند ، مهمتر از همیشه این است که رسانه ها در نگهبان باقی بمانند.
سوالات طولانی
با گذشت جهان از این نقطه عطف یک ساله در همه گیر ، بسیاری از ناشناخته ها باقی مانده اند.
با انواع جدید چه اتفاقی خواهد افتاد؟چندین گونه جدید از SARS-COV-2 پدید آمده است که می تواند پیشرفت در برابر این بیماری را تهدید کند. یک نوع به نام B. 1. 1. 7 ، که برای اولین بار در ایالات متحده مشخص شده است ، کشنده تر و قابل انتقال تر از نسخه اصلی است - و این در مسیر است که بهار امسال تبدیل به یک نوع غالب در ایالات متحده آمریکا شود. نوع دیگری که در ابتدا در آفریقای جنوبی با نام B. 1. 351 مشاهده شد ، دارای جهش هایی است که به نظر می رسد به آن کمک می کند تا حداقل تا حدی از برخی از واکسن ها فرار کند. یک نوع سوم که برای اولین بار در برزیل به نام P. 1 مشاهده شد ، دارای بخش هایی از آن کشور است و همچنین حاوی جهش های نگران کننده است. در حال حاضر این انواع در حال مسابقه با واکسن ها هستند و دانشمندان امیدوارند که افراد به اندازه کافی بتوانند به سرعت واکسینه شوند تا از سویه های جدید پیشی بگیرند. برخی از سازندگان واکسن در صورت لزوم در حال کار روی عکس های تقویت کننده هستند.
مصونیت چه مدت طول می کشد؟مدت مصونیت از COVID - چه از عفونت طبیعی یا واکسیناسیون - ناشناخته است. یک مطالعه بزرگ نشان داد که افرادی که از عفونت بهبود یافته اند ، هنوز هم آنتی بادی دارند ، و همچنین به اصطلاح سلول های B و سلول های T حافظه ، شش تا هشت ماه بعد. با این حال ، تعدادی از مجدد مجدد با برخی از انواع جدید رخ داده است. CDC اخیراً دستورالعمل هایی را منتشر کرده است که می گوید با وجود چند استثنا ، افراد کاملاً واکسینه شده که در معرض ویروس قرار دارند ، در صورت عدم نشان دادن علائم ، نیازی به قرنطینه ندارند. زمان می گوید که آیا واکسیناسیون مصونیت را که ماهها یا سالها به طول می انجامد ، فراهم می کند و آیا به عکس های تقویت کننده نیاز خواهد بود.
چرا برخی از افراد "حمل و نقل طولانی" می شوند؟درصد مشخصی از افرادی که COVID دریافت می کنند ، علائم ماندگار ایجاد می کنند که ماهها پس از عفونت اولیه آنها ادامه می یابد. علائم از خستگی شدید گرفته تا مه مغزی گرفته تا مشکلات خواب. دانشمندان هنوز کاملاً نمی فهمند که چرا برخی از افراد این اثرات نگران کننده را تجربه می کنند ، اگرچه سایر عفونت های ویروسی برای تولید سندرم های مشابه شناخته شده اند. مؤسسات ملی بهداشت اعلام کرده است که قصد دارد 1 میلیارد دلار برای مطالعه "Covid طولانی" سرمایه گذاری کند. اما تأثیر واقعی این بیماری بر زندگی افراد ممکن است برای ده ها سال شناخته نشود.
آینده SARS-COV-2 چیست؟دقیقاً اتفاقی که برای ویروس با گذشت زمان رخ خواهد داد ، یک راز باقی مانده است. اکثر دانشمندان فکر می کنند که هرگز به طور کامل از بین نمی رود اما می تواند کمتر رایج و خفیف تر شود زیرا تعداد بیشتری از مردم علیه آن واکسینه می شوند - یا اینکه از طریق عفونت طبیعی برخی از مصونیت را ایجاد می کنند. این ممکن است در نهایت به چیزی شبیه به آنفولانزا تبدیل شود ، ویروسی که هر سال گردش می کند و باعث ایجاد عفونت ها و مرگ های شدید می شود - اما جامعه را خاموش نمی کند. سرانجام می تواند مانند برخی از گونه های سرماخوردگی به شکل کمتری ویروس تبدیل شود. اما این ممکن است سالها طول بکشد.
اطلاعات بیشتر در مورد شیوع Coronavirus از علمی آمریکایی را در اینجا بخوانید. و پوشش از شبکه بین المللی مجلات ما را در اینجا بخوانید.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->
بیت کوین تأثیرگذارترین رمزنگاری است ، اما بیش از 7000 ارز رمزنگاری و سایر دارایی های دیجیتال وجود دارد. اتریوم آنچه را که به عنوان Altcoins شناخته می شود ، رهبری می کند و این دومین رمزنگاری بزرگ توسط سرمایه بازار است. بیت کوین و اتریوم هر دو از هزینه های بیش از حد شبکه و مشکلات مقیاس پذیری رنج می برند ، و نسل سوم ارزهای رمزنگاری جایی است که مهمترین پتانسیل پدیدار می شود. آنها شامل رفع مشکلات موجود هستند و همچنان به کسب سهم بازار در یکی از رقابتی ترین بخش ها ادامه می دهند. فرزندخواندگی سرعت را جمع می کند ، اما تنظیم کننده های جهانی تهدید و چالش برای همه دارایی های این کلاس هستند.
Binance Coin ، متعلق به Cryptocurrency Exchange Binance ، Stablecoin Tether ، Cardano ، Polkadot ، XRP ، Uniswap و Litecoin برخی از برجسته ترین ارزهای رمزنگاری شده برای نظارت هستند. ده ها پروژه هیجان انگیز دیگر وجود دارد ، از سکه حریم خصوصی مونرو گرفته تا Rising Star Dogecoin ، Tron ، Cosmos ، Neo ، Bat و Qtum. به جای تلاش برای همه چیز برای همه ، مانند بیت کوین و اتریوم ، ارزهای رمزپایه نسل سوم به چالش های خاص می پردازند و امروز یک برنامه در دنیای واقعی ارائه می دهند. رشد برنامه های غیرمتمرکز یا DAPP ها و نشانه های غیر قابل ریچ (NFP) لایه دیگری از راه حل های تقاضا را به موضوعات موجود اضافه می کند ، و باعث می شود رمزنگاری به استثنای بیت کوین به یک بخش جذاب اما بی ثبات و پتانسیل فوق العاده ای برای سرمایه گذاران و معامله گران تبدیل شود.
کارگزاران برتر فارکس
- سیگنال های فارکس رایگان
- پیش بینی قیمت طلا
- پیش بینی یورو/USD
- پیش بینی ماهانه
- قیمت نفت خام
- پیش بینی USD/JPY
- پیش بینی هفتگی فارکس
- پیش بینی بیت کوین
- تجزیه و تحلیل بازارهای سهام
- پیش بینی USD/CAD
- تجزیه و تحلیل cryptocurrency
مرور بر اساس دسته بندی
تجزیه و تحلیل cryptocurrency ، پیش بینی و اخبار
ETH/USD Forecast: Ethereum Looks Likely to Break Out | 02/20/2023 08:53:09>
اتریوم روز جمعه به طور قابل توجهی تجمع کرده است و بالای سد مقاومت کلی از منطقه ادغام را که در آن قرار داشتیم آزمایش کرد.
Cardano Forecast: Fails at the 200-Day EMA | 02/17/2023 10:45:22>
بازار Cardano طی چند روز گذشته ، درست همراه با بقیه رمزنگاری ، مثبت بوده است.
اتریوم در طول جلسه معاملات روز چهارشنبه از کار خود خارج شده است ، زیرا ما همچنان به دیدن بسیاری از رفتارهای پر سر و صدا می پردازیم.
اتریوم در طول جلسه معاملاتی روز جمعه کمی کاهش یافته است و قسمت پایین یک مستطیل را می شکند.
ETH/USD Forecast: Breakout Beyond $1,700 on the Horizon | 02/08/2023 08:49:06>
بازار اتریوم در ابتدا در طول جلسه معاملاتی روز سه شنبه تجمع کرده است ، زیرا ما همچنان می بینیم که بازار سعی می کند بالاتر از مانع مقاومت اخیر باشد.
Ethereum Forecast: Threatens the $1700 Level | 02/03/2023 10:16:24>
بازار اتریوم در جلسه معاملاتی روز پنجشنبه بسیار صعودی بوده و به سطح 1700 دلار رسیده است.
ETH/USD Forecast: Continues to Trade in a Tight Range | 02/02/2023 10:16:39>
Ethereum در طول جلسه معاملاتی روز چهارشنبه بسیار کم کار کرده است ، زیرا ما همچنان می بینیم که این بازار به طور کلی به صورت جانبی پیش می رود.
ETH/USD Forecast: Continues to Consolidate Above the 200-Day EMA | 01/31/2023 09:08:34>
ETH/USD در طول جلسه روز دوشنبه به عقب رانده شده است ، زیرا ما همچنان شاهد ادغام بازار اتریوم بین EMA 200 روزه در زیر و سطح 1700 دلار در بالا هستیم.
ETH/USD Forecast: Continues to Dance Along the 200-Day EMA | 01/26/2023 07:57:02>
بازار ETH/USD در طول جلسه معاملاتی روز چهارشنبه کمی پایین تر شد ، همانطور که گفتیم دقیقاً بالاتر از EMA 200 روزه ، پس از عقب نشینی از سطح 1700 دلاری.
ETH/USD Forecast: Threatening a Major Breakout? | 01/10/2023 07:56:15>
اتریوم در اوایل جلسه معاملاتی روز دوشنبه بیش از 3. 7 ٪ تجمع کرده است و دوباره علائم قدرت را نشان می دهد.
ETH/USD Forecast: Pulls Back from 50-Day EMA | 10/25/2022 04:02:31>
بازار اتریوم از EMA 50 روزه عقب مانده است ، بنابراین به نظر می رسد که هنوز آماده نیست که بالاتر برود.
ETH/USD Forecast: Pulls Back in Quiet Trading | 10/19/2022 02:37:04>
Ethereum در طول جلسه معاملاتی روز سه شنبه کمی عقب مانده است زیرا ما همچنان به دیدن علاقه زیادی به بازارهای رمزنگاری می پردازیم.
ETH/USD Forecast: Plunges into the Previous Consolidation Area | 10/14/2022 08:45:54>
اتریوم روز پنجشنبه یک جلسه خشن برگزار کرد ، زیرا دلار آمریکا پس از وارد شدن مقدار زیادی از نوسانات به دلیل انتشار شماره CPI در ماه 0. 4 ٪ در ماه ، به جای 0. 2 ٪ پیش بینی شده ، وارد بازار شد.
ETH/USD Forecast: Rallies Back into Consolidation | 10/04/2022 09:24:52>
بازار ETH/USD در جلسه معاملاتی روز دوشنبه کمی تجمع کرده است و تا ظهر بیش از 4 ٪ دریافت می کند.
ETH/USD Forecast: Ethereum Continues to Look Vulnerable | 09/20/2022 12:52:36>
بازار اتریوم پس از گذراندن بیشتر آخر هفته در فروش ، در جلسه دوشنبه نسبتاً ساکت بود.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->
معاملات روز در اصل بدان معنی است که شما به ندرت موقعیت های معاملاتی CFD خود را بیش از یک روز نگه دارید. معامله گران روز تمایل دارند در طی یک جلسه معاملاتی بسیاری از معاملات CFDS را انجام دهند ، با تمرکز بر بازارهای بی ثبات تر.
قراردادهای مربوط به اختلاف به عنوان ابزار معاملاتی انتخابی برای معامله گران سوداگرانه کوتاه مدت امروز پدید آمده است زیرا این امکان را به معامله گر امکان می دهد سود در حرکات کوچک در یک سهام ، ارز یا شاخص ایجاد کند. معامله گران کوتاه مدت تمایل دارند برای کشف فرصت های معاملاتی به تجزیه و تحلیل فنی اعتماد کنند
بحث در مورد بهترین دوره زمانی برای تجارت سودآوری با CFDS است. برخی از معامله گران استدلال می کنند که تنها راه مؤثر برای تجارت این است که یک معامله گر حرفه ای باشید که در تمام طول روز در رایانه شما نشسته و به دنبال فرصت های تجاری است. سایر سرمایه گذاران ترجیح می دهند فقط پنج دقیقه در شب را برای بررسی سبد معاملاتی خود بگذرانند ، در حالی که بسیاری می خواهند خرید خود را بخرند و فقط سرمایه گذاری های خود را فراموش کنند ، و یک بار در هفته ممکن است برای آنها خیلی مکرر باشد. CFD ها قطعاً برای سرمایه گذاران نیست که از پول خود بی علاقه هستند ، اما قطعاً می توان آنها را در بسیاری از بازه های زمانی مختلف استفاده کرد.
یک بازه زمانی متناسب با افرادی که می خواهند به امور مالی خود علاقه فعال داشته باشند ، چیزی است که شامل نگه داشتن اوراق بهادار مالی برای چند روز است. با یک کار تمام وقت ، بسیاری از افراد نمی توانند در طول روز از بازارها پیروی کنند ، اما مگر اینکه شما آماده باشید تا به طور منظم انتخاب های معاملات خود را بررسی کنید ، ممکن است پول خود را نیز در یک حساب پس انداز قرار دهید. بنابراین نوع معاملاتی که بسیاری از افراد تصمیم به انجام آن دارند شامل نگاه کردن به منابع خود یک یا دو بار در روز و تصمیم گیری در مورد تغییر در آن زمان است.
روشهای معاملاتی روز
پس از تجارت با برنامه معاملاتی روز CFD ، من تاکنون احساس بسیار قوی برای تجارت روز دارم و به دنبال تدوین استراتژی هایی برای استخراج سود مداوم از بازار هستم. من در اینجا تلاش می کنم تا تجربیات خود را با معامله گران خود به اشتراک بگذارم.
اول از همه ، من باید به شما بگویم که چه چیزی برای یک معامله گر موفق روز دارید.
شما به یک کارگزار خوب CFD با یک بستر خوب نیاز دارید. می توانید برای پیشنهادات به من ایمیل بزنید. کارگزاری باید کوچک باشد. در غیر این صورت آنها بیش از حد به سود شما می خورند.
من شخصاً آیوندو را دوست دارم. آنها بستر بسیار خوبی دارند.
نکته دوم البته این است که شما باید بتوانید وقت خود را برای رایانه خود بگذرانید.
تجارت یک ماجراجویی منضبط است
تجارت روز را چگونه توصیف می کنید؟برخی از مردم می گویند این مانند شنا با کوسه ها است و منتظر است که مبهم شود. برخی دیگر از آن به عنوان کشتی در دریاهای خشن فکر می کنند و منتظرند که با موج عظیم بعدی واژگون شود. من دوست دارم به تجارت روز به عنوان پیاده روی در یک افسانه فکر کنم ، به این امید که یک جادوگر با یک کیسه پر از سکه ظاهر شود - راضی باشد که به طور مداوم سودهای کوچک را در اینجا و آنجا انتخاب کنید و از وسوسه برای رفتن به یک کیسه پر از آن جلوگیری کنیددلار ، و در روند از دست دادن تعداد زیادی.
تعریف من از معاملات روز
با توجه به ماهیت معاملات روز ، مقیاس گذاری به بهترین وجه توسط معاملات تعریف می شود که از نظر ماهیت بسیار کوتاه مدت هستند. این پیش فرض سودهای کوچک از معاملات را که از چند دقیقه تا یک ساعت طول می کشد ، پیش بینی می کند.
این روشهای ارائه شده در اینجا معاملات با احتمال زیاد با توقف ریسک بسیار اندک و اهداف سود از پیش تعریف شده است. این همه در مورد انجام هزار معاملات برای پرداخت هزار دلار است.
مدیریت ریسک
در حالی که تکنیک های ورود در اینجا خود توضیحی هستند ، جنبه مدیریت ریسک این معاملات به گونه ای است که باید بدون شک باید دنبال شود ، یا وقتی موقعیت همانطور که انتظار می رود عمل نمی کند. با توقف نسبتاً تنگ ، معامله گر باید خیلی سریع در هنگام خروج از موقعیت همانطور که انتظار می رود انجام ندهد. من به شما پیشنهاد می کنم بعد از ورود ، یک سفارش از دست دادن توقف را در بازار قرار دهید و با افزایش قیمت آن را دنبال کنید. روشهای اینجا به ضرر و زیان بسیار بستگی دارد و در هنگام رسیدن آنها-بزرگتر از ضررهای عادی هنگامی که باید زودتر از آنها گرفته می شد ، سودهای هفته به هفته را به میزان قابل توجهی تضعیف می کند.
بازار نهایی این روشهای مقیاس گذاری
به نظر من ASX 20 یکی از مایع ترین و فعال ترین بخش در بازار استرالیا است ، این روش ها نشانگر شناخته شده ترین فرصت ها برای انتخاب سود مداوم به عنوان یک مقیاس معامله گر در هنگام پیروی از ASX 20. درUK ما FTSE 100 را داریم. در بازار امروز ، در مورد سهام بزرگتر منابع نیز می توان گفت. با این حال ، مواقعی وجود دارد که سهام دیگر ، اغلب در اخبار ، زمینه ای حاصلخیز برای مقیاس بندی فراهم می کنند ، اما کشف این سهام اغلب دشوارتر است. فعالیت و اخبار بازار ممکن است در آنجا کمک کند.
میانگین حرکت معاملات نشان داده شده:
در اینجا نمونه ای از سیستم معاملاتی روزانه برای ASX آورده شده است. اینها همان چیزی است که من به دنبال معاملات آن می نامم.
این استفاده یکی از روشهای مورد علاقه من است - انجام آن آسان است و بسیار قابل اعتماد است.
اگر ASX 20 را تجارت می کنید ، فقط وقتی روند بازار رو به رو می شود ، تجارت کنید. اگر می توانید بعد از اخبار یا از فعالیت های بازار ، تجارت را انتخاب کنید ، ممکن است روند عمومی بازار را نادیده بگیرید.
تنظیم: نمودار intraday خود را 2 دقیقه تنظیم کنید. بررسی کنید که خط 7EMA بالاتر از خط 15 EMA است و قیمت آن بالاتر از هر دو خط است.
ورودی: اگر 1 شمع سبز را بالاتر از هر دو EMA مشاهده کردید ، وارد شوید. پس از ورود به تجارت ، می توانید به نمودار 5 دقیقه تغییر دهید تا نقطه خروج خود را پیدا کنید. پس از سودآوری ، از ضرر توقف توقف استفاده کنید.
خروج سود: اگر 2 شمع نشان می دهد که این روند صاف شده است ، سود کسب کنید.
ضرر را متوقف کنید: اگر قیمت به 15EMA کاهش یافته بود ، خروج کنید.
ورود مجدد: در هنگام متوقف شدن ، مانند گذشته به دنبال یک نقطه ورود مجدد باشید. همان قوانین خروجی اعمال می شود.
الگوی نوار شمع Engulfing
یافتن این مجموعه ها بسیار سخت تر است ، اما می تواند نتایج خوبی را به همراه داشته باشد.
تنظیم: در 10 دقیقه میله شمعدان ، به دنبال مشروبات الکلی صعودی یا نزولی باشید.
من الگوهای Engulfment را به صورت کاربردی برای این منظور در شکل 1 تولید می کنم.

ورود: پنجره زمان بندی: فقط در ساعت اول و آخرین ساعت روز تجارت معاملات را انجام دهید.
برای مشروبات الکلی صعودی: هنگامی که بدنه سفید نوار فعلی از بالای آخرین نوار تیره تیره فراتر می رود ، با قیمت بازار بخرید (به بالا مراجعه کنید).
برای Engulfment Bearish: هنگامی که بدنه تاریک فعلی نوار فعلی پایین تر از آخرین نوار سفید رنگ پایین تر می شود ، با قیمت بازار بفروشید.(بالا را ببین).
برای خروج ، بیانیه های معاملات متوسط متحرک را دنبال کنید.
در آنجا شما با قوانین ریسک شدید ، یک تنظیم مقیاس احتمال بالایی دارید. حتماً هنگام وقوع آنها این ضررها را بدست آورید و با ماندن بیش از حد در تجارت ، از وسوسه برای سود بیشتر خودداری کنید.
رد کردن این الگوهای به عنوان سودهای کوچک بسیار دشوار است ، اما خوشحال می شوید که با سودهای کوچک و پایدار حرکت کنید.
تجارت در صورت سازگاری بسیار سودآور و بسیار سودآور است. برای شروع موقعیت های کوچک را امتحان کنید. اگر می دانید چه کاری انجام می دهید ، پول جدی خواهد بود. فقط به یاد داشته باشید که با کمترین ناراحتی از دست دادن را کاهش دهید. و به یاد داشته باشید: هزار معاملات می تواند هزار دلار ارزش داشته باشد.
آیا آنچه را که برای تبدیل شدن به یک روز معامله گر لازم است ، دارید؟
برای تبدیل شدن به یک روز معامله گر ، باید خصوصیات خاصی داشته باشید. در معاملات روز ، موقعیت ها در همان روز باز و بسته می شوند. این به تعریف نوع شخصیتی که تمایل به تجارت روزانه دارد کمک می کند.
* فکر نمی کنید کل روز در رایانه خود باشید ، یا اگر پاره وقت هستید ، برای زمانی که به تجارت اختصاص داده اید. اگر شغل خواستار دارید ، یا بسیاری از خانواده یا تعهدات دیگر ، تجارت روزانه ممکن است مناسب شما نباشد.
* شما می خواهید/نیاز به توجه به تجارت و نظارت بر آن در حالی که باز است. از آنجا که یک روز معامله گر در همان روز موقعیت ها را باز و بسته می کند ، آنها تحت تأثیر اتفاقاتی که در حال بسته شدن بازار بسته می شود ، تحت تأثیر قرار نمی گیرند ، یا در خواب هستند یا درگیر فعالیت های اجتماعی می شوند.
* بازرگانان روز از بسیاری جهات بی تاب تر از سایر بازرگانان هستند ، اگرچه برای موفقیت باید صبر داشته باشند. یک معامله گر خوب باید به اندازه کافی صبور باشد تا منتظر بماند تا تجارت در این زمینه باشد که متناسب با استراتژی آنها باشد. آنها به خودکنترلی کافی احتیاج دارند که معاملات از کسالت خارج نمی شوند ، یا نیاز به "انجام" کاری-حتی اگر این به معنای ساعت ها باشد.
* معامله گران روز تمایل دارند که همیشه نیاز به انجام کاری را داشته باشند ، از این رو آنها مهم نیستند که در حالی که آن جلسه باز است ، بازار سهام را برای تجارت خوب تماشا کنند. آنهایی که اجباری به اجبار می پردازند ممکن است به معاملات روزانه کشیده شوند.
یک معامله گر خوب روز در هنگام شناسایی شرایط که معیارهای تجاری آنها را برآورده می کند ، به توانایی انجام اقدامات تعیین کننده نیاز دارد. این تا حدودی مربوط به اعتماد به نفس در داوری شما و همچنین نحوه برخورد با یک احساس ریسک از نظر روانشناختی است. ترک آن بیش از حد طولانی برای ورود به تجارت با انتظار تا زمانی که یک سهام به سود تبدیل شود می تواند به معنای پنجره ورود باشد که آن را به یک تجارت خوب (سودآور) تبدیل کند ، از دست رفته است. این اشتباهی است که مبتدیان می توانند مرتکب شوند ، و می تواند تابعی از نیاز به یادگیری بیشتر یا صرفاً عدم تجربه منجر به عدم اعتماد به نفس شود. مطمئناً ، اگر کسی را ترجیح می دهید که شما را به دست بگیرد ، پیوستن به خدماتی که سهام را توصیه می کند ممکن است ایده خوبی باشد.
طرف تلنگر به موارد فوق در مورد عدم تصمیم گیری بثورات است. یک روز خوب معامله گر مانند یک قمارباز به تجارت نزدیک نمی شود. معامله گران روز بیشتر از تجزیه و تحلیل فنی ، که به دنبال حرکات قیمت در بورس سهام است ، برای تعیین اینکه آیا تجارت ایجاد می کند ، استفاده می کنند. بیشتر افرادی که به یک معامله گر روز تبدیل می شوند ، از ریسک خودداری می کنند ، بنابراین ممکن است این مشکلی ایجاد نکند. معامله گران روز تمایل دارند از ضررهای توقف کوچک استفاده کنند تا مبلغ احتمالی از دست رفته در هر تجارت را محدود کنند.
مدت زمان صرف تجزیه و تحلیل و پیروی از بازارها به سیستم معاملاتی بورس سهام که برای اجرای آن انتخاب می کنید بستگی دارد. تجارت و مقیاس گذاری روزانه نیاز به نظارت مستمر بر بازار دارد زیرا معامله گران روز قصد دارند از تغییرات قیمت کوچک به دست آورند ، در حالی که معاملات نوسان مستلزم آن است که معاملات برای چند روز (یا حتی هفته ها) باز باشد ، به این معنی که مجبور نیستید هزینه کنیدبه همان اندازه در مقابل رایانه.
اگر معاملات روز به شما درخواست تجدید نظر می کند ، باید بدانید که قراردادهای اختلاف برای این بازه زمانی مناسب است. اهرمی که با CFDS به دست می آورید به این معنی است که می توانید از مقدار معقول و معقول سرمایه تجاری سود قابل ملاحظه ای داشته باشید. در مقایسه با سهام ، جایی که بیشترین انتظار را که انتظار دارید حاشیه 50 ٪ از کارگزار شما باشد ، سطح معمول حاشیه ای که CFD ها به شما نیاز دارند به شما امکان می دهد چندین برابر این مقدار از سهام را کنترل کرده و از حرکات آنها بدست آورید. علاوه بر این ، نرخ کمیسیون در CFD های سهام معمولاً به طور قابل توجهی کمتر از معاملات سهام سنتی است ، به این معنی که می توانید برای حرکات قیمت کوچکتر با فعال تر تجارت کنید و قراردادهایی را برای تفاوت بسیار مقرون به صرفه برای معامله گران روز انجام دهید. علاوه بر این ، از آنجا که شما فقط چند روز موقعیت های خود را در اختیار دارید ، این امر باعث می شود که به سرمایه گذاری در سرمایه تجارت بپردازید ، این بدان معنی است که شما می توانید به محض توجه به آنها ، از فرصت های معاملاتی استفاده کنید.
در حالی که CFD ها را می توان برای تجارت سریع اقدامات ، گرفتن و فروش بسیاری از موقعیت ها در طول روز استفاده کرد ، این امر مستلزم آن است که شما وقت خود را به رایانه متعهد کنید زیرا باید با تجزیه و تحلیل بازار توجه زیادی داشته باشید و بسیاری از افراد فقط نمی توانند این کار را انجام دهند. حتی اگر تمام وقت کار نکنید ، کارهای دیگری وجود دارد که باید انجام شود و نشستن در تمام روز در رایانه در لیست اکثر افراد از آنچه می خواهند انجام دهند زیاد نیست.
در انتهای دیگر مقیاس ، برای بلند مدت بیشتر سرمایه گذاران ترجیح می دهند سهام واقعی را به جای یک مشتق اهرم بر اساس دارایی زیربنایی داشته باشند ، و این امر از نیاز به نگهداری مداوم برای بهره و هرگونه تماس حاشیه ای با قیمت های مختلف جلوگیری می کند. وادهنگامی که شما سهام خود را دارید ، آنها به طور معقول و بدون نگهداری هستند ، و شما می توانید در جلسات سالانه شرکت کنید تا ببینید که چگونه این شرکت مدیریت می شود.
از آنجا که زمان بندی در معاملات روزانه انتقادی است ، داشتن ایده بسیار خوبی در مورد سیستم معاملاتی خود بسیار مهم است زیرا باید تصمیمات سریع بگیرید. با چنین بازه های زمانی کوتاه ، آنچه واقعاً مهم است این است که قیمت یک دارایی در حال حرکت است و چقدر سریع روند غالب را مشاهده می کنید. برای تجارت در طی چند روز ، شما باید تجزیه و تحلیل فنی را در نمودارها برای شناسایی اوراق بهادار بیش از حد یا بیش از حد استفاده کنید و به دنبال عوامل تأیید کننده در نمودار قیمت گذاری مانند الگوهای یا سطح پشتیبانی و مقاومت باشید. این نوع بررسی سهام برای پیدا کردن سهام آماده برای جابجایی ایده آل است و مزیت CFDS این است که می توانید به راحتی به عنوان یک موقعیت طولانی کوتاه بروید و به شما امکان می دهد از حرکات به سمت بالا یا پایین سود ببرید.
به خاطر داشته باشید که حتی اگر معاملات روز از خانه به شما اجازه می دهد ساعات کاری خود را انتخاب کنید ، هنوز هم مهم است که در طول روز معاملاتی مانند مراحل افتتاح و بسته شدن بازار ، از زمان های کلیدی خودداری کنید ، هرگونه انتشار اقتصادی در آن قرار می گیرداعلامیه های بین و خاص شرکت مربوط به شرکتی که تجارت می کنید. شما همچنین باید از حرکات بازارهای خارج از کشور آگاه باشید و اینکه چگونه می توانند در بازار محلی و شرکتی که در آن سر و کار دارید تأثیر بگذارد.
یک کلمه احتیاط
تجارت روزانه CFD ، سهام یا شاخص ها ، در زمان های اخیر محبوبیت زیادی داشته است. جذابیت معاملات روزانه توسط بسیاری از تبلیغات برای ایجاد پول در سیستم های معاملاتی ، سمینارها و برنامه های آموزشی که نوید موفقیت یک شبه و ثروت های فوری را می دهد افزایش یافته است ... بسیاری از این برنامه ها همچنین ادعا می کنند که ریسک کم هستند و فقط به یک سرمایه متوسط نیاز دارند. با این حال ، آنچه سمینارها و کارگزاران به شما نمی گویند این است که معاملات روز کار سختی است ، هرچه بیشتر به ساختن یک برنامه تجاری موفق اختصاص دهید ، شانس موفقیت شما بهتر می شود ، اما هشدار داده می شود که این موفقیت یک شبه نخواهد بود یابدون ضرر و نه تضمین شده است. به وعده های بازده Surefire ، توسعه و پشتوانه سیستم های تجاری خود را که متناسب با سبک زندگی شما و زمانی که برای تجارت خود صرف می کنید ، باور نکنید. شما به ناچار خطا خواهید کرد اما تا زمانی که تشخیص دهید چه اشتباهی رخ داده است و برنامه معاملاتی خود را اصلاح می کنید ، این اشکالی ندارد. شما همچنین باید بودجه کافی برای تجارت داشته باشید - در واقع توصیه می شود که با کمتر از 20 تا 30k (یعنی 20،000 دلار تا 30،000 دلار) شروع کنید. این به شما امکان می دهد چندین موقعیت را باز کنید و به شما امکان می دهد از خطاها بهبود یابید. معاملات روزانه دارای مزایای سبک زندگی بسیاری است ، به ویژه قادر به کار از خانه ، رئیس خود بودن و انتخاب ساعات کاری خود هستید و اگر پایدار باشید و موفق شوید ، با مزایایی که یک روز معامله گر است ، پاداش می گیرید.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->

کارگزار فارکس IFC Markets بیش از 600 ابزار خود را با ارزهای دیجیتال جدید گسترش داد: بیت کوین (BTC)، بیت کوین کش (BCH)، اتریوم (ETH)، لایت کوین (LTC) و ریپل (XRP). معامله گران می توانند بیت کوین (BTC) و اتریوم (ETH) را نیز واریز و برداشت کنند.

IFC Markets Ltd مجوز LFSA را دریافت کرد
گروه IFCM یک شرکت تابعه IFC Markets Ltd ایجاد می کند که دارای مجوز از اداره خدمات مالی Labuan (LFSA) در قلمرو فدرال Labuan (مالزی) است. دامنه مواد تحلیلی که برای کمک به معامله گران در تصمیم گیری های تجاری طراحی شده اند، گسترش می یابد.

داشبورد کاربر پسند به روز شد
داشبورد معامله گر به روز شده و بهبود یافته است.

راه اندازی معاملات آتی ارز دیجیتال بیت کوین
سال با معرفی ابزارهای معاملاتی جدید - معاملات آتی ارزهای دیجیتال بیت کوین آغاز می شود.

تازه واردان - CFD در ETF
ابزارهای معاملاتی جدید اضافه شده اند - CFD در ETF. پلتفرم جدید MT5 راه اندازی شد. تعداد کل پایانه های تجاری به 16 پایانه می رسد.

600+ ساز برتر
تعداد ابزارهای معاملاتی بیش از 600 است. معامله گران این فرصت را دارند که از طریق ترمینال وب MT4 معامله کنند.

IFC Markets 19 زبان را به قلک اضافه کرده است
بخش مشارکت برای کارگزاران نماینده بهبود یافته است. تعداد زبان ها به 18 افزایش می یابد. امکان معامله CFD در معاملات آتی کالا با مدت زمان ثابت اضافه شده است.

IFC Markets مجوز BVI FSC را دریافت کرد
این شرکت از کمیسیون خدمات مالی جزایر ویرجین بریتانیا (BVI FSC) مجوز دریافت می کند.

به روز رسانی وب سایت و ورود زبان های جدید
IFC Markets یک وب سایت به روز شده را برای ارائه راحت تر اطلاعات مفید به مشتریان خود منتشر می کند. تعداد زبان ها به 12 افزایش می یابد.

گروه IFCM یک شرکت تابعه با مقررات CySEC ایجاد کرد
گروه IFCM یک شرکت تابعه با مقررات اروپایی توسط CySEC ایجاد می کند.

ابزارهای معاملاتی جدید و 8 بورس بزرگ جهان به خانواده IFC Markets پیوستند
IFC Markets به طور قابل توجهی دامنه ابزارهای معاملاتی خود را گسترش می دهد، از جمله CFD در سهام معامله شده در 8 بورس بزرگ جهان (NYSE، Nasdaq، Xetra، ASX، LSE، TSX، TSE، HKEx).

پایانه های چند ترمینال اندروید، آیفون، ویندوز و MT4 اضافه شد
IFC Markets ترمینال های تجاری با اندروید، آیفون، ویندوز موبایل و همچنین چند ترمینال MT4 را راه اندازی می کند.

انعقاد قرارداد پایانه تجاری متاتریدر 4
انعقاد قرارداد با نرم افزار MetaQuotes برای ارائه پایانه معاملاتی متاتریدر 4 به معامله گران خود.

معاملات CFD مورد استفاده قرار گرفت
بازارهای IFC علاوه بر ارزهای معاملاتی در بازار فارکس ، همچنین شروع به ارائه معاملات CFD می کند. IFC Markets یکی از اولین کسانی بود که به مشتریان خود پیشنهاد داد که CFD های مداوم در مورد کالاها و شاخص ها و همچنین تجارت CFD در سهام را تجارت کنند.

بازارهای IFC ژاپنی را به زبانهای خود اضافه کردند
این شرکت شروع به ارائه خدمات به زبان ژاپنی کرد. برنامه وابسته در حال تنظیم است.

بازارهای IFC ایجاد و استفاده از پلت فرم معاملاتی خود NetTradex
IFC Markets پلت فرم تجارت NetTradex خود را ارائه می دهد.

آغاز سفر بازارهای IFC
در تاریخ 6 آوریل ، بازارهای IFC به عنوان کارگزار ثبت شده و یک وب سایت به 5 زبان (انگلیسی ، روسی ، عربی ، اسپانیایی ، فارسی) در دامنه www.ifcmarkets.com افتتاح کردند.
بازارهای IFC ابزارهای رمزنگاری جدید را گسترش دادند
IFC Markets Ltd مجوز LFSA را دریافت کرد
داشبورد کاربر پسند به روز شد
راه اندازی معاملات آتی ارز دیجیتال بیت کوین
تازه واردان - CFD در ETF
600+ ساز برتر
IFC Markets 18 زبان را به بانک Piggy اضافه کرده است
IFC Markets مجوز BVI FSC را دریافت کرد
به روز رسانی وب سایت و ورود زبان های جدید
گروه IFCM یک شرکت تابعه با مقررات CySEC ایجاد کرد
ابزارهای معاملاتی جدید و 8 بورس بزرگ جهان به خانواده IFC Markets پیوستند
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->
به نام H. M. گارتلی که اولین کسی بود که الگوهای نمودار هارمونیک را کشف کرد ، الگوی گارتلی یکی از بازرگانی ترین الگوهای هارمونیک است. اما این الگوی چیست و چگونه در تجارت استفاده می شود؟
الگوی نمودار هارمونیک گارتلی یک الگوی اصلاح و ادامه است که هنگامی اتفاق می افتد که یک روند به طور موقت جهت را معکوس کند. این مبتنی بر اعداد و نسبت های فیبوناچی است که به معامله گران کمک می کند تا اوج واکنش و پایین را شناسایی کنند.

این مقاله الگوی گارتلی را شرح می دهد ، و در پایان مقاله ما یک پشتی می سازیم.
فهرست مطالب:
الگوی گارتلی چیست؟
همچنین به عنوان الگوی 222 ‘، الگوی گارتلی یک الگوی هارمونیک ساده XABCD است که از پنج نقطه محوری و چهار نقطه نوسان تشکیل شده است. این الگوی از نقطه X شروع می شود و در نقاط A ، B و C می چرخد و در نهایت در نقطه D به پایان می رسد.
این الگوی با نوسان اولیه Impulse (XA) شروع می شود و به دنبال آن نوسان اصلاح (AB) انجام می شود. سپس ، قیمت باعث می شود چرخش قبل از میلاد ، که قبل از رسیدن به سطح نقطه A در نقطه C شکست می خورد. سپس نوسان دیگری را به نقطه D ، نوسان سی دی ، که موج ضربه ای است که فراتر از نقطه B است اما سطح X را دریافت نمی کند ، می کند. نقطه D به عنوان منطقه معکوس بالقوه (PRZ) شناخته می شود. بیشتر اوقات ، این الگوی به عنوان اصلاح قیمت 2 پا در صعود یا روند نزولی و بیشتر در بازار فارکس دیده می شود.

تجارت الگوی گارتلی: نسبت ها ، قوانین و بهترین شیوه ها
این الگوی نمودار منحصر به فرد از نسبت ها و قوانین خاص فیبوناچی پیروی می کند.
نسبت ها و قوانین
در اینجا قوانینی برای شناسایی الگوی گارتلی آورده شده است:
- موج AB باید 61. 8 ٪ اصلاح موج XA باشد.
- موج BC باید 38. 2 ٪ یا 88. 6 ٪ اصلاح موج AB باشد.
- اگر موج BC 38. 2 ٪ از موج AB باشد ، موج CD باید 127. 2 ٪ از موج BC باشد ، اما اگر 88. 6 ٪ باشد ، موج CD باید تا 161. 8 ٪ از نوسان قبل از میلاد باشد.
- موج CD باید 78. 6 ٪ اصلاح نوسان XA باشد.
نحوه تجارت الگوی گارتلی
در اینجا مراحل تجارت این الگوی نمودار آورده شده است:
- یک الگوی بالقوه گارتلی را مشاهده کنید: با سه موج قیمت ، ممکن است به الگوی گارتلی مشکوک شوید. کاری که شما انجام می دهید استفاده از ابزار الگوی هارمونیک در بستر معاملاتی خود برای ردیابی و برچسب زدن به نوسانات قیمت و پروژه D (PRZ) است که می تواند با 78 ٪ اصلاح موج قیمت اول ، XA باشد.
- منتظر بمانید تا الگو تکمیل شود: نظارت کنید که وقتی قیمت به نقطه D پیش بینی شده شما می رسد چه اتفاقی می افتد. یک الگوی شمعدانی معکوس، مانند الگوی فراگیر، نوار پین، یا یک نوار داخلی، در آن نقطه، ممکن است یک معکوس بالقوه را تأیید کند.
- ترتیب درستی بدهید: اگر همه چیز خوب به نظر می رسد، یک سفارش بازار بدهید - اگر گارتلی صعودی باشد، خرید طولانی و اگر گارتلی نزولی باشد، کوتاه است.
- استاپ ضرر خود را قرار دهید: استاپ ضرر شما باید فراتر از سطح پشتیبانی/مقاومت سازه بعدی در نقطه X باشد.
- اهداف سود خود را قرار دهید: بهترین راه برای کسب سود با الگوهای هارمونیک، کسب سود جزئی در سطوح چندگانه است: اولین هدف، اصلاح 38. 2% CD و هدف دوم در 61. 8% اصلاح CD خواهد بود. شما می توانید سومین هدف سود را در سطح نقطه C قرار دهید.
الگوی گارتلی: نمونه های صعودی و نزولی
این الگو بسته به جهت آن می تواند اثرات معکوس صعودی یا نزولی داشته باشد. در زیر نمونه هایی از گارتلی صعودی و گارتلی نزولی آورده شده است:

یک الگوی هارمونیک گارتلی صعودی

یک الگوی هارمونیک گارتلی نزولی
استراتژی معاملاتی الگوی گارتلی (پس آزمون و مثال)
متأسفانه، ما نمی توانیم از استراتژی معاملاتی الگوی گارتلی یک بک آزمون معنادار بسازیم. هر بک تست نیاز به قوانین سختگیرانه معاملاتی و برخی تنظیمات اضافی دارد، اما از آنجایی که این یک الگوی ذهنی است، نمی توانیم موارد مورد نیاز را یادداشت کنیم. این قوانین بسیار زیادی است که برای یک آزمون تاریخی مورد نیاز است.

بهترین استراتژی ها را می توان در ما پیدا کرد….
فروشگاه استراتژی
استراتژی های معاملاتی بک تست شده
به دلیل عدم عینیت، ما معتقدیم که معامله گران بهتر است با الگوهای نمودار کلاسیک معامله نکنند. چرا وقت خود را صرف چیزی می کنیم که بیشتر مبتنی بر ذهنیت است و نه معیارهای عینی مبتنی بر داده های تاریخی؟چگونه می دانید که یک الگوی سودآور است اگر آن را آزمایش مجدد نکرده باشید و مزیت و مزیت آماری را پیدا نکرده باشید؟
بک تست و رویکرد معاملاتی مبتنی بر داده چیز مطمئنی نیست، اما حداقل شما این ایده را دارید که چیزی در گذشته کار کرده است شما عملکرد تاریخی و آمار عملکرد دارید. اگر در گذشته کار نکرد، می توانید فوراً از آن صرف نظر کنید. اگر می دانید چگونه با داده های تاریخی بک آزمایی کنید، می توانید به سرعت مجموعه ای از استراتژی های معاملاتی ایجاد کنید. بهترین استراتژی معاملاتی وجود ندارد زیرا برای هموارسازی بازده به تعداد زیادی نیاز دارید.
(اگر در زمینه بک تست و تست آماری تازه کار هستید و به نظر کار سختی است، ممکن است به دوره بک تست ما علاقه مند باشید.)
چی…
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->
یک حساب نسخه ی نمایشی Plus500 یک بستر را برای کاربران فراهم می کند تا از آنچه در تجارت ، تدوین استراتژی ها ، انجام معاملات CFD و به دست آوردن تجربه ارزشمند و بدون در نظر گرفتن خطرات مرتبط با معاملات واقعی ، به کاربران در اختیار کاربران قرار می دهد. حساب نسخه ی نمایشی - که از پول مجازی استفاده می کند - فقط برای مبتدیان نیست. Plus500 حساب نسخه ی نمایشی را به هر معامله گر با یک حساب تجارت زنده ارائه می دهد که در آن می توانند استراتژی های معاملاتی خود را آزمایش ، صیقل داده و توسعه دهند.
هنوز حساب نسخه ی نمایشی Plus500 ندارید؟باز کردن یکی فقط کمتر از یک دقیقه طول می کشد ، بنابراین حتماً ثبت نام کنید تا بتوانید آن را امتحان کنید.
حساب نسخه ی نمایشی Plus500 شرایط بازار تجارت در دنیای واقعی را در زمان واقعی شبیه سازی می کند ، بنابراین فرصتی را برای کاربران فراهم می کند تا مفهوم پیچیده تجارت را بدون خطر از دست دادن پول واقعی درک کنند.
حساب نسخه ی نمایشی Plus500
دارندگان حساب Plus500 می توانند به راحتی بین نسخه های نمایشی و زندگی خود در هر زمان که بخواهند منتقل شوند زیرا حساب نسخه ی نمایشی نامحدود و عاری از استفاده است.
بی خطر
نه. شما هیچ پولی را از دست نخواهید داد زیرا حساب نسخه ی نمایشی کاملاً عاری از هرگونه ریسکی است زیرا در هنگام استفاده از آن با پول خود تجارت نخواهید کرد.
صندوق های مجازی
حساب نسخه ی نمایشی شما با پول مجازی برابر با 40،000 یورو همراه است که می توانید برای شبیه سازی معاملات استفاده کنید.
به علاوه 500 صندوق های مجازی نسخه ی نمایشی
درخواست بودجه نسخه ی نمایشی
شما مجبور نیستیدهنگامی که تعادل پول مجازی شما به 200 یورو کاهش یابد ، 40،000 یورو اولیه پول مجازی به طور خودکار به حساب نسخه ی نمایشی شما اضافه می شود.
امکانات
- 40،000 یورو پول مجازی برای استفاده در تمرین و تدوین استراتژی های معاملاتی
- زمان نامحدود برای تمرین
- بسترری را برای یادگیری موارد و خارج از تجارت به کاربران فراهم می کند
- هزینه صفر مورد نیاز است
- فیلم های آموزشی همراه
- این شرایط واقعی بازار تجارت را شبیه سازی می کند
- از همه مهمتر ، این خطر تجارت صفر را نشان می دهد
سایر ویژگی های تجاری
از آنجا که حساب نسخه ی نمایشی Plus500 حساب پول واقعی را آینه می دهد ، همچنین با این ویژگی ها همراه است:
- Close at Profit: شما می توانید با این ویژگی تمرین کنید تا یاد بگیرید که چه زمانی تجارت را به محض دستیابی به سطح سود مطلوب ، به طور خودکار بسته کنید.
- Close at Lost: شما می توانید با این ویژگی تمرین کنید تا یاد بگیرید که چگونه تجارت را برای بستن خودکار انجام دهید تا بتواند از دست دادن تجارت در سطح معینی محدود کند.
- تضمین شده توقف: شما می توانید با این ویژگی تمرین کنید تا بدانید که چگونه می تواند یک ابزار مفید هنگام تجارت دارایی های بی ثبات باشد.
- هشدارهای قیمت: این ویژگی به شما آموزش می دهد که پس از معامله دارایی برای یک ارزش خاص ، هشدار قیمت را تعیین کنید.
افتتاح یک نسخه ی نمایشی
اگر می خواهید از حساب نسخه ی نمایشی خود برای تمرین بلافاصله باز و استفاده کنید ، می توانید در طی مراحل ثبت نام این کار را انجام دهید. به سادگی "Try Fee Demo را امتحان کنید" ، به جای "شروع به تجارت". این شما را به صفحه ثبت نام حساب نسخه ی نمایشی می برد.
ثبت نام حساب نسخه ی نمایشی Plus500
اگر قبلاً استفاده از حساب تجارت Plus500 خود را با استفاده از پول واقعی شروع کرده اید ، می توانید با کلیک روی "سوئیچ به حالت نسخه ی نمایشی" در داشبورد صفحه اصلی یا از منوی برنامه Plus500 به راحتی به حساب نسخه ی نمایشی خود بروید.
نسخه ی نمایشی به پول واقعی
اگر فکر می کنید قبلاً با استفاده از حساب نسخه ی نمایشی ، زمان تمرین کافی را داشته اید ، اکنون می توانید با جابجایی به حساب معاملاتی واقعی Plus500 خود ، دانش معاملات جدید خود را در دنیای واقعی آزمایش کنید.
به حالت پول واقعی Plus500 تبدیل شد
برای انجام این کار ، به سادگی روی "سوئیچ به پول واقعی" در صفحه اصلی داشبورد Plus500 در مرورگر خود یا از منوی برنامه Plus500 کلیک کنید.
برای بازگشت به حساب نسخه ی نمایشی ، فقط روی "Switch to Demo Mode" کلیک کنید
نسخه ی نمایشی در مقابل پول واقعی
هنگام صحبت در مورد شرایط واقعی بازار ، هیچ تفاوتی با استفاده از حساب نسخه ی نمایشی یا حساب پول واقعی خود وجود ندارد. تنها تفاوت - که مهمترین چیزی است که باید به خاطر بسپارید - این است که وقتی از حساب نسخه ی نمایشی استفاده می کنید ، پول واقعی خود را به خطر نمی اندازید ، بنابراین می توانید با کسب دانش و مهارت های تجاری ، برخی از معاملات را از دست بدهید.
انقضاء
از آنجا که یادگیری یک فرآیند مادام العمر است ، به علاوه 500 در هنگام استفاده از حساب نسخه ی نمایشی هیچ محدودیتی را تعیین نمی کند. شما می توانید از آن استفاده کنید تا زمانی که می خواهید به منظور آشنایی با پلت فرم تجارت و تهیه یک برنامه یا استراتژی تجاری موفق باشید.
چرا از نسخه ی نمایشی استفاده می کنیم؟
کاملا بله. با توجه به سادگی ، سهولت در استفاده و آموزش های تجاری ، حساب نسخه ی نمایشی Plus500 یک بستر تجاری عالی ، کامل و کامل و کاربر پسند مناسب برای مبتدیان و حتی معامله گران باتجربه است. شروع کار به لطف روند ثبت نام سریع Plus500 و کارمندان عالی پشتیبانی مشتری که 24/7 در دسترس هستند برای پاسخ به سوالات شما آسان است.
اکنون که در مورد نسخه ی نمایشی Plus500 اطلاعات بیشتری کسب کرده اید ، زمان آن رسیده است که یک حساب کاربری برای شروع کار باز کنید.
79 ٪ از حساب های سرمایه گذار خرده فروشی هنگام تجارت CFD با این ارائه دهنده ، پول خود را از دست می دهند. باید در نظر بگیرید که آیا می توانید خطر از دست دادن پول خود را در معرض خطر قرار دهید.
نگهبانان تجارت می توانند به شما در یافتن ایمن ترین و مطمئن ترین کارگزاران که با نیازهای تجاری شما مطابقت دارند ، کمک کنند.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->
در حالی که تجارت در وسط یک روند خوب است ، تجارت در نزدیکی معکوس راهی را برای پرش به حرکت درست همانطور که حرکت می کند ، فراهم می کند. این اغلب به معنای تجارت با احتمال زیاد است زیرا کسانی که در ادامه روند قدیمی شرط می بندند ، از مواضع خود مجبور می شوند و در نتیجه افزایش در جهت گرایش جدید ایجاد می شوند. البته هیچ روشی برای تجارت تمام وقت کار نمی کند ، اما معکوس های معاملاتی می توانند سودآور باشند ... اگر می دانید چه چیزی را جستجو کنید. در این مقاله ما به معکوس های Downtrend (به صعود) نگاه خواهیم کرد. در مقاله بعدی ما به معکوس های Uptrends (به پایین آمدن) خواهیم پرداخت.
معکوس Downtrends
هنگامی که قیمت در حال پایین آمدن پایین نوسان و ارتفاع نوسان پایین تر است ، روند نزولی وجود دارد. کدام یک از اوج و کمترین تمرکز شما با سبک معاملاتی شما تعیین می شود. معامله گران بسیار کوتاه مدت ممکن است بخواهند روی هر بالا و پایین تمرکز کنند که باعث ایجاد معاملات زیادی می شود. معامله گران که به دنبال تجارت کمتر هستند ، فقط روی اوج اصلی و پایین تمرکز خواهند کرد.
پایین آمدن با قیمت هر دو قیمت جدید و به دنبال آن پایین تر یا پایین تر و یا پایین تر و به دنبال آن ، و به دنبال آن یک تظاهرات دیگر ، معکوس می شوند. اگر روند نزولی پایین تر و پایین تر باشد ، هنگامی که شرایط ذکر شده قبلی ایجاد می شود ، نشانگر وارونگی است.
در اینجا نمونه ای از روند نزولی از طریق پایین بالاتر است.
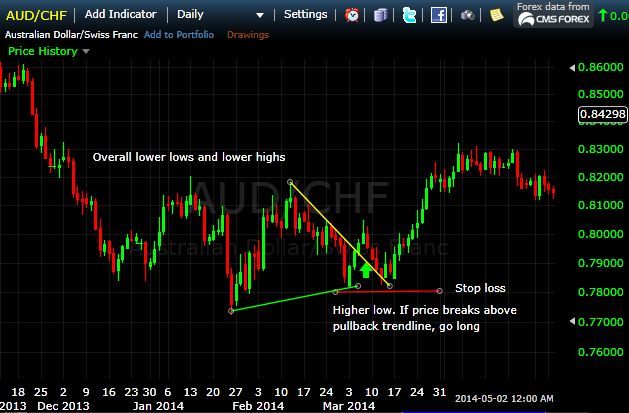
در نمودار بالاتر از قیمت در یک روند نزولی کلی در بالاترین سطح چپ و پایین تر و پایین ترین سطح پایین حرکت می کند.
قیمت در ماه مارس پایین تر می شود. به محض اینکه می بینیم که پایین ترین سطح بالاتر است ، ما یک خط روند را در موج قیمت ایجاد می کنیم که باعث ایجاد آن خط پایین تر (خط شیب دار رو به پایین) شده است. ما وقتی که قیمت های بالای آن خط روند راهپیمایی می کنند خریداری می کنیم. پایین تر و بالاتر به دنبال حرکت بالاتر (بالاتر از خط روند) سیگنالی را برای ما فراهم می کند که پایین آمدن حداقل در مشکل است و می تواند معکوس شود.
در صورت تجارت بازارهای سنتی ، ضرر توقف را در زیر پایین اخیر قرار دهید. این تجارت می تواند کوتاه مدت باشد تا بتواند حرکت صعودی اولیه را بدست آورد ، یا طولانی مدت برای گرفتن معکوس بالقوه بزرگتر (در صورت بروز آن).
نوع دیگر وارونگی که می توانیم داشته باشیم این است که وقتی قیمت ها به اندازه کافی تهاجمی برای پاک کردن موج پیشین رو به پایین تظاهرات می کنند. بالاتر بالاتر ایجاد می شود. به دنبال بالاتر از حد بالاتر ، صبر کنید تا یک عقب بکشید ، می توانید یک روند را روی آن بکشید. با فرض اینکه قیمت پایین تر از حد بالاتر (بالاتر از حد اصلی که تهاجمی تهاجمی را آغاز کرده است) ، وقتی که قیمت بالاتر از خط بازپرداخت است ، بخرید. در صورت تجارت بازارهای سنتی ، توقف زیر پایین اخیر را قرار دهید.
تجارت می تواند کوتاه مدت برای رسیدن به حرکت صعودی اولیه یا طولانی مدت برای گرفتن واژگونی روند بزرگتر بالقوه (در صورت بروز آن) باشد.
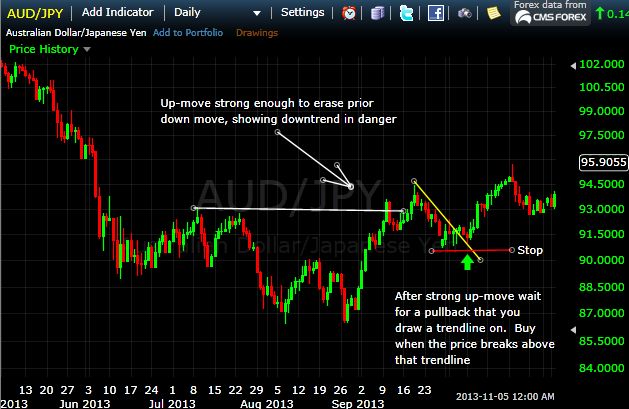
حرف آخر
اینها روشهای ساده ای برای تجارت معکوس های نزولی است که صرفاً بر اساس عمل قیمت است. این روش مستلزم آن است که یک روند روند در عقب کشیده شود. اگر بازپرداخت بسیار کوچک یا بسیار تیز باشد ، روند نمی تواند ترسیم شود ، بنابراین هیچ سیگنالی ارائه نمی شود. بنابراین این روش در هر معکوس قابل معامله نخواهد بود.
هر سیگنال منجر به وارونگی نمی شود ، روند سابق می تواند در هر زمان از سر گرفته شود. این بدان معنی است که ما باید به طور مداوم عملکرد قیمت را تجزیه و تحلیل کنیم تا ببینیم چه زمانی سیگنال ها در جهت مخالف اتفاق می افتد.
خروج سودآور به این بستگی دارد که آیا شما می خواهید یک تجارت کوتاه مدت یا بلند مدت داشته باشید. برای یک نگاه تجاری کوتاه مدت برای خروج در چند میله از نوار ورودی. شما فقط می خواهید حرکت اولیه را ضبط کنید. برای تجارت طولانی مدت ، قبل از در نظر گرفتن خروج ، باید به بازار زمان کافی فرصت دهید تا روند خود را در جهت خود شروع کنید (حداقل یک بالاتر و بالاتر از حد بالا و بالاتر).
کارگزاران برتر
 Deriv » Visit
 Quotex » Visit
 Pocket Option » Visit
 IQCent » Visit
- گزینه تمرکز »بازدید
جهت یابی اخبار
- بیت کوین زیر 20 کیلو دلار در میان موج منفی رمزنگاری فرو می رود
- NFP جلو: آیا باید برای تعجب دیگری آماده شویم؟
- Silvergate - یک غول رمزنگاری دیگر گرد و غبار را نیش می زند؟
- تورم ایالات متحده هنوز سرسخت است. CPI یورو بعدی
- صندوق بین المللی پول در مقابل رمزنگاری. پنجه ها خارج هستند ... اما چرا؟
- binaryoptions.net
- درباره ما
- با ما تماس بگیرید
- سیاست حفظ حریم خصوصی
- شرایط و ضوابط
- نقشه سایت
(توجه) - این وب سایت متعلق به هیچ شرکت گزینه های باینری نیست. اطلاعات موجود در این سایت فقط برای اهداف اطلاعات عمومی است و ادعا نمی شود که جامع باشد یا توصیه های قانونی یا دیگری را ارائه دهد. نظرات بیان شده در مقالات مشارکت کننده یا در مجمع توسط این مشارکت کنندگان بیان شده است و لزوماً منعکس کننده دیدگاه های binaryoptions.net نیست. مقالات و سایر نشریات در این سایت از تاریخ انتشار آنها فعلی است و لزوماً منعکس کننده قانون یا مقررات فعلی نیست. binaryoptions.net هیچ مسئولیتی در قبال ضرر و زیان که ممکن است ناشی از دسترسی یا اعتماد به اطلاعات موجود در این سایت باشد ، نمی پذیرد. binaryoptions.net مسئول محتوای سایت های اینترنتی خارجی که به این سایت پیوند می خورند یا از آن مرتبط هستند ، نیست. اطلاعیه مقررات ایالات متحده: لطفاً توجه داشته باشید اگر اهل ایالات متحده هستید: برخی از شرکتهای گزینه باینری در ایالات متحده تنظیم نمی شوند. این شرکت ها تحت نظارت ، ارتباط یا وابسته به هیچ یک از آژانس های نظارتی مانند کمیسیون معاملات آینده کالا (CFTC) ، انجمن ملی آینده (NFA) ، کمیسیون اوراق بهادار و بورس (SEC) یا سازمان تنظیم مقررات صنعت مالی (FINRA) قرار ندارند. ما به ما شهروندان هشدار می دهیم که خطرات تجارت با چنین اشخاصی را انجام می دهیم و به شدت توصیه می کنیم که آنها در این مورد در ایالات متحده مشاوره حقوقی می گیرند.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->


اگر حتی به روندهای چند سال گذشته حتی کوچکترین توجه را نیز جلب کرده اید ، تقریباً در همه جا طلای گل رز را دیده اید. خانه های گل رز گل رز ، لاک ناخن طلای گل رز و به ویژه جواهرات طلای گل رز.
در این مقاله
از نظر همه طلای گل سرخ ، بسیاری از مردم نمی دانند گل رز چیست. بنابراین ، طلای گل رز چیست؟جزئیات این فلز زرق و برق دار و مرسوم ، مد روز چیست؟
ما می خواهیم شما را از طریق هر آنچه را که باید در مورد گل رز طلا بدانید ، ببرد. موفق باشید در برابر جواهرات زرق و برق دار که بعد از خواندن این مقاله ایجاد می کند مقاومت کنید!
گل رز چیست؟

بیایید با اصول اولیه شروع کنیم. طلای گل رز دقیقاً چیست؟این فلزی که به عنوان طلای صورتی یا طلای قرمز نیز شناخته می شود ، در واقع گمراه کننده است-100 ٪ طلا نیست.
گل رز طلای ظریف از طلای کلاسیک زرد ، فلزات مس و (گاهی اوقات) فلزات نقره ای است. نقره و مس با طلای زرد ترکیب می شوند تا رنگ صورتی را ایجاد کنند که هنگام صحبت از گل رز با آن آشنا هستیم.
بنابراین ، آیا گل رز در واقع طلا است؟

آره. گل رز از طلای واقعی ساخته شده است ، حتی اگر 100 ٪ طلا نباشد. هرچه مقدار کارات در قطعه جواهرات بیشتر نشانگر خلوص طلا در قطعه باشد. به عنوان مثال ، 18 طلای کارات 75 ٪ طلا است ، در حالی که 14 طلای کارات 58 ٪ طلا دارند.
چرا گل رز ترکیبی از فلزات است؟

طلای گل رز با ترکیب مقادیر خاصی از نقره ، مس و طلا در یک ماده ترکیبی ساخته می شود. وقتی به شماره کارات مراجعه می کنید ، این به "قسمت" های طلا در آن قطعه اشاره دارد.
بنابراین 24 طلای کارات 100 ٪ طلا خواهد بود. 18 طلای کارات ، همانطور که قبلاً نیز اشاره کردیم ، 75 ٪ طلا یا 18 قسمت طلا و 6 قسمت آلیاژ خواهد بود.
"آلیاژ" به سایر فلزات اضافه شده به طلا برای ایجاد محصول نهایی اشاره دارد. در مورد گل رز گل رز ، آن را با مس و نقره آلیاژ می کند.
فلزات اضافه شده به طلای خالص چند هدف را ارائه می دهند. در مورد گل رز گل رز ، مس و نقره رنگ صورتی را که از فلزی به نام گل رز طلایی مورد نظر است ، اضافه می کنند.
اما دلیل دیگری وجود دارد که بیشتر جواهرات طلا 100 ٪ طلا نیست. طلا به خودی خود یک فلز نرم است. آنقدر نرم است که جواهرات ساخته شده فقط با طلا خم می شوند ، دندانه دار می شوند و به طور کلی با پوشیدن حتی پراکنده از بین می روند و چه رسد به پوشیدن روزانه.
اضافه کردن فلزات قوی تر به طلا اجازه می دهد تا آن را به جواهرات تبدیل کند که پس از چند ماه سایش خراب نشود. طلای گل رز با کیفیت و با کیفیت بالا به لطف ترکیب خاص فلزات مورد استفاده در ساخت آن ، بادوام و زیبا است.
آیا طلای گل رز لکه دار است؟

Taish به زمانی اشاره دارد که فلزات به دلیل واکنش های شیمیایی با هوا ، درخشش ، تیره و در اصل زنگ زدند.
این به نظر خوشایند نیست ، و اینگونه نیست. تارنیش معمولاً روی قطعات قدیمی تر جواهرات یا دکوراسیون کاملاً قابل مشاهده است. تاریک و گریم است و به نظر می رسد مانند لایه ای از خاک بر روی گنجینه های گرانبهای شما.
خبر خوب؟گل رز طلایی لکه دار نمی شود. با این حال ، می تواند بعد از سالها سایش تیره تر و کمی قرمزتر ظاهر شود.
این به دلیل لکه دار بودن نیست. این قسمت مس از گل رز است که کمی تاریک تر و پرنعمت تر به نظر می رسد. این می تواند سالها سایش طول بکشد تا اتفاق بیفتد ، بنابراین هیچ چیز برای نگرانی در مورد آن وجود ندارد.
در حقیقت ، بسیاری از افراد به دنبال این ظاهر تاریک و پرنعمت به دنبال جواهرات خود هستند ، زیرا این امر باعث می شود که به طور طبیعی آن را مانند یک قطعه جالب از جواهرات پرنعمت به نظر برساند.
آیا طلای گل رز بادوام است؟

ما ذکر کردیم که طلا نرم است و قسمت های آلیاژی جواهرات طلایی قطعات را قوی تر می کنند.
این امر به ویژه در مورد گل رز به دلیل مؤلفه مس صادق است. مس یکی از بادوام ترین فلزات است که حتی برای ساخت و سازها ، به عنوان هادی های برقی و همچنین برای حمل و نقل مانند قطارها و اتومبیل ها مورد استفاده قرار می گیرد.
قطعات جواهرات طلای گل رز سالها به طول می انجامند و فقط با افزایش سن بهتر به نظر می رسند.
چه نوع جواهرات را می توان با طلای گل رز تهیه کرد؟

هر نوع جواهرات مورد نظر شما می توانید نسخه طلای گل رز را پیدا کنید. در حالی که گل سرخ ممکن است به اندازه برخی دیگر از جواهرات فلزی محبوب نباشد ، روند مدرک آن در چند سال گذشته باعث شده است که گزینه های جواهرات طلای گل رز بسیار گسترده تر در دسترس باشد.
رنگ نرم طلای گل رز باعث می شود که با انواع دیگر فلز در یک قطعه و همچنین با سنگهای قیمتی رنگی مختلف به خوبی جفت شود.
استایل جواهرات طلای گل رز

اکنون که می دانید گل رز طلای چیست ، وقت آن است که به چیزهای سرگرم کننده برسید-جواهرات را نشان دهید.
قبلاً اشاره کردیم که رنگ نرم طلای گل رز اجازه می دهد تا با سایر فلزات به خوبی پیش برود. شما می توانید جواهرات طلای گل رز را با نقره ای استرلینگ ، طلای زرد ، پلاتین یا جواهرات طلای سفید برای ظاهری کلاسیک و تمیز جفت کنید.
نگاه "سه رنگ" از نقره ، طلا و گل رز طلای چند سال است که در صحنه مد قرار دارد.
این مخلوط کردن و تطبیق طلای گل رز با سایر فلزات فقط در مورد سایر قطعات جواهرات نیست. این به خوبی با وسایل مد فلزی نیز مانند یک طلای طلای ، کفش نقره ای ، لوازم جانبی مس و غیره جفت می شود.
تطبیق پذیری گل رز نیز به این معنی است که می توان آن را با رنگ ها و الگوهای مختلف جفت کرد. این کار دقیقاً در یک حلقه با کهربا کار می کند همانطور که در یک حلقه بافته شده با نقره استرلینگ و کوارتز انجام می شود.
گل رز چیست: بسته بندی

بنابراین ، طلای گل رز چیست؟چه چیزی یاد گرفته ایم؟این ترکیبی از فلزات است که یک رنگ صورتی نرم ایجاد می کند که تقریباً با همه چیز خوب پیش می رود. نه تنها این ، بلکه با دوام نیز وجود دارد ، لکه دار نمی شود و می تواند به طیف گسترده ای از گزینه های جواهرات تبدیل شود.
اضافه کردن یک قطعه جواهرات طلای گل رز به مجموعه شما ، یک کلاسیک بی انتها را برای شما فراهم می کند که سالهای آینده در کنار شما خواهد بود. گل رز با مجموعه جواهرات نقره ای و پلاتین شما به خوبی پیش می رود ، بنابراین می دانید که مجموعه ای با کیفیت و ماندگار از قطعات زیبا خواهید داشت.
سوالات متداول
س: من از طلا ساخته شده است؟
پاسخ: گل سرخ آلیاژ است که از ترکیبی از طلا ، مس و (گاهی اوقات) نقره ساخته شده است. ترکیب فلزات رنگ محصول نهایی و کارات آن را تغییر می دهد. به عنوان مثال ، بیشترین آلیاژ با گل رز گل رز 75 درصد طلای خالص تا 25 درصد مس است که 18 کیلوگرم گل سرخ می کند. از طرف دیگر طلای گل رز 14K حاوی 58. 5 ٪ طلای خالص است. محتوای مس قطعه تمایز اصلی در تعیین کارات است.
س: من طلای گل رز بیشتر از طلای زرد است؟
پاسخ: هنگامی که جواهرات طلا ایجاد می شود ، 100 ٪ طلای خالص نیست ، بلکه آلیاژ طلا و فلز دیگر است. صنعت جواهرات از نام های استاندارد کارات استفاده می کند تا درصد طلای خالص را به سایر فلزات موجود در آلیاژ نشان دهد. این مشخصات کارات در مورد طلای زرد ، طلای سفید و طلای گل رز اعمال می شود. بنابراین این طلای گل رز را بیش از طلای زرد ارزان قیمت نمی کند ، به تعیین کارات (درصد طلا) در قطعه جواهرات بستگی دارد. از آنجا که طلای گل رز 14 کیلوگرم یا 18 K گل رز گل رز حاوی همان مقدار طلای طلای زرد 14K یا طلای زرد 18 کیلومتری است ، در اصل ارزش آن را دارند.
س: چرا من طلای گل رز بسیار محبوب هستم؟
پاسخ: محبوبیت فعلی گل رز در جواهرات (و فرهنگ پاپ) به دلیل بازگشت رنگ در مد در آغاز قرن بیست و یکم است. طلای R با اکثر رنگ های پوست به خوبی کار می کند و یک جایگزین شیک برای طلای سنتی زرد تر است. جفت های طلای گل رز با قطعات نقره ای استرلینگ یا طلای سفید به خوبی جفت می شوند و می توانند به طور اتفاقی یا در تنظیمات رسمی تر پوشیده شوند. گل رز طلایی با قطعات نقره ای استرلینگ یا قطعات طلای سفید ظاهری زیبا و پشته دارد. می توان آن را با یک تی شرت سفید ساده یا کمی لباس سیاه پوشید. به عبارت دیگر ، بسیار متنوع است و برای همه عالی به نظر می رسد!
س: طلای گل رز 14K چیست؟
پاسخ: طلای گل رز 14K ، براساس تعریف ، شامل 58. 5 ٪ طلا است. محتوای مس اضافی که برای ایجاد طلای گل رز 14K در مقابل 18K گل رز طلای گل رز به رنگ صورتی روشن تر و روشن تر که اغلب توسط مشتریان مورد نظر است ، استفاده می شود. علاوه بر این ، طلای گل رز 14K سخت تر و مقاوم تر در برابر آسیب است. طلای گل رز 14K ترجیح جواهرات بسیار متداول برای علاقه مندان به حلقه های طلای گل رز برای این واقعیت ساده است که مدت زمان طولانی طول می کشد و نیاز به مراقبت کمتری نسبت به طلای گل رز 18K دارد. به طور کلی گل رز طلای در سالهای اخیر بسیار محبوب شده است ، اما به نظر می رسد طلای گل رز 14K محبوب ترین سبک حلقه است.
س: آیا طلای قرمز ، طلای گل رز و طلای صورتی یکسان است؟
پاسخ: بسیاری از مارک ها و جواهرات ساز از اصطلاحات متناوب استفاده می کنند ، اما از نظر فنی تفاوت هایی وجود دارد. هیچ چیزی به عنوان طلای گل رز خالص وجود ندارد زیرا گل رز طلای طلا ، مس و گاهی اوقات است. نسبت آلیاژ در زیر رایج ترین هنگام گرفتن فنی در مورد تفاوت ها است:
طلای قرمز 18K از 75 ٪ طلا + 25 ٪ مس + 0 ٪ نقره تشکیل شده است
18K Rose Gold شامل 75 ٪ طلا + 22. 5 ٪ مس + 2. 75 ٪ نقره است
طلای صورتی 18K از 75 ٪ طلا + 20 ٪ مس + 5 ٪ نقره تشکیل شده است
نسبت های مشابه برای 14K گل رز ، 14K قرمز و 14K صورتی صادق است ، اگرچه ، بیشتر مصرف کنندگان و تولید کنندگان به طور یکسان از طلای گل رز و طلای صورتی به طور متناوب استفاده می کنند.
س: آیا حلقه های طلای گل رز جایگزین خوبی برای حلقه های طلای زرد یا طلای سفید هستند؟
پاسخ: حلقه های طلای گل رز هنوز جواهرات زیبا در نظر گرفته شده و در بین عروس های جوان و حتی دامادها بسیار محبوب هستند. با این حال ، اکثر سبک های سنتی هنوز به سمت حلقه های نامزدی ساخته شده با طلای زرد یا طلای سفید تکیه می کنند. احساس پرماجرا یا به دنبال غیر سنتی در خرید جواهرات خوب خود هستید؟به یک حلقه الماس طلای گل رز یا گروه عروسی بروید.
س: آیا گل رز طلا و نقره استرلینگ یک ترکیب مد خوب است؟
پاسخ: بسیاری از مد لباس ها در حال جمع آوری طلای گل رز و قطعات نقره ای استرلینگ یا طلای سفید برای ایجاد ظاهری متضاد و در عین حال تعریف شده است. طراحان نیز توجه کرده اند و اکنون قطعاتی با طلای سفید یا نقره ای با گل رز تولید می کنند. ممکن است این روند را در سبک حلقه مد دو تنی ، گروههای عروسی گل رز طلایی و سفید و حلقه های نامزدی مشاهده کنید. روند حلقه نامزدی طلای گل رز ممکن است محبوبیت گسترده ای به دست نیاورد ، اما به نظر می رسد گوشواره های نقره ای و طلای استرلینگ و گل رز طلای ، النگو و زنجیره ای در حال افزایش است.
س: آیا طلای سفید و گل رز طلای همان مقدار طلا را شامل می شوند؟
پاسخ: با هر نوع طلا ، همیشه به نام Karat نگاه کنید تا نسبت طلا به سایر فلزات را در آلیاژ به شما بگویید. به عنوان مثال ، طلای 18K حاوی 75 ٪ طلای خالص در طلای گل رز یا طلای سفید است در حالی که طلای 14K حاوی 58. 5 ٪ طلا خواهد بود.
سؤال دیگری دارید یا به انتخاب جواهرات بعدی خود نیاز دارید؟ما می توانیم کمک کنیمبا ما تماس بگیرید تا گزینه های خود را طی کنید و ما می توانیم به هر سؤالی که دارید پاسخ دهیم.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->
یک الگوی گوه یک الگوی نمودار است که توسط دو خط همگرا تشکیل شده است ، نشان می دهد که میزان حرکت قیمت در گوه کاهش می یابد.
فهرست مطالب
- انواع الگوهای گوه
- الگوی گوه در حال افزایش چیست؟
- الگوی گوه در حال سقوط چیست؟
بسته به Trendlines ، گوه ها می توانند در حال ریزش و افزایش الگوی گوه باشند.
آنها از خطوط شیب دار و شیب دار تشکیل شده اند که ممکن است به سمت بالا یا رو به پایین روند باشد.
بسته به شکل گیری آنها در نمودار ، گوه ها می توانند یک الگوی نمودار وارونه یا ادامه باشند.

الگوهای گوه
انواع الگوهای گوه
دو شکل الگوی گوه عبارتند از:
الگوی گوه در حال افزایش چیست؟
افزایش گوه هنگامی شکل می گیرد که قیمت بین دو خط روند شیب دار به سمت بالا ادغام شود و باعث افزایش اوج بالاتر و پایین تر شود.
به نظر می رسد شیب خط پشتیبانی از شیب خط بالایی تندتر است.
از آنجا که خطوط روند باریک است ، به نظر می رسد که شکستن در قسمت پایین قابل مشاهده است.
در نمودار ، موقعیت گوه در حال افزایش نشان می دهد که آیا روند ادامه خواهد یافت یا برعکس.
ادامه معکوس نزولی
افزایش الگوی گوه صعودی یا نزولی؟
افزایش گوه در طی یک نشان صعودی یک وارونگی نزولی.
هنگامی اتفاق می افتد که قیمت بالاتر و پایین تر در گوه باشد.
شکست سطح پشتیبانی نشان می دهد که صعود به پایان رسیده است و خرس ها از گاوها پیشی گرفته اند.
پس از بسته شدن شمعدان در زیر سطح پشتیبانی ، یک معامله گر ممکن است یک موقعیت کوتاه را وارد کند.

افزایش گوه - وارونگی نزولی
از طرف دیگر یک گوه در حال افزایش در پایین آمدن نشان می دهد که روند نزولی ادامه خواهد یافت.
این شکل زمانی شکل می گیرد که دو خط روند به سمت بالا شیب می گیرند و رشته ای از ارتفاعات بالاتر و پایین ترین سطح را ایجاد می کنند که در مقابل روند فعلی حرکت می کنند.
نقض سطح پشتیبانی نشانگر واژگونی یک روند غالب است.
پس از دستیابی به موفقیت کامل در سطح پشتیبانی ، یک معامله گر ممکن است یک موقعیت کوتاه را وارد کند.

افزایش گوه - ادامه نزولی
الگوی گوه در حال سقوط چیست؟
معکوس یک گوه در حال افزایش ، یک گوه در حال ریزش شکل می گیرد که دو خط روند همگرا به سمت پایین شیب می شوند و باعث می شوند اوج های پایین تر و پایین تر باشد.
به نظر می رسد که خط بالا شیب تندتر از خط پایین دارد.
از آنجا که خطوط روند باریک است ، به نظر می رسد شکستن در قسمت فوقانی قابل مشاهده است.
موقعیت گوه در حال سقوط در نمودار نشان می دهد که آیا روند معکوس خواهد شد یا ادامه می یابد.
ادامه صعودی صعودی
در حال سقوط الگوی گوه صعودی یا نزولی؟
در یک روند صعودی، نزول گوه نشان دهنده یک حرکت ادامه دار صعودی است.
زمانی شکل می گیرد که دو خط روند به سمت پایین شیب می کنند تا مجموعه ای از اوج ها و پایین ترین ارتفاع ها را ایجاد کنند.
شکست سطح مقاومت به معنی تداوم یک روند است.

سقوط گوه - ادامه صعودی
سقوط گوه بر روی یک روند نزولی نشان دهنده یک چرخش صعودی است.
زمانی شکل می گیرد که قیمت بالا و پایین تر را در داخل گوه ایجاد کند.
شکستن سطح مقاومت نشان دهنده بازگشت صعودی است.
معامله گران می توانند پس از شکست سطح مقاومت، یک ورودی طولانی وارد کنند.

سقوط گوه - برگشت صعودی
چگونه الگوی نمودار گوه افزایشی را معامله کنیم؟
شکستن گوه در حال افزایش به سمت بالا به دو طریق سیگنال خرید فرصت می دهد:
اول، به محض اینکه یک بسته فراتر از سطح حمایت رخ دهد، یک معامله گر ممکن است یک ورودی کوتاه ارائه دهد.
دوم، یک معامله گر ممکن است منتظر کاهش قیمت باشد و سطح مقاومت شکسته شده قبلی را دوباره آزمایش کند.
دستور توقف ضرر
دستور توقف ضرر خود را بالاتر از گوه در حال افزایش قرار دهید.
بهره بردن
هدف Take profit باید برابر با ارتفاع پشت گوه باشد.

Rising Wedge ورود کوتاه
چگونه الگوی سقوط گوه را معامله کنیم؟
از آنجایی که نزول گوه یک الگوی صعودی است، معامله گران باید قبل از ورود به یک موقعیت فروش منتظر شکستن سطح مقاومت باشند.
معامله گران همچنین ممکن است منتظر قیمت برای آزمایش مجدد سطح مقاومت شکسته باشند.
دستور توقف ضرر
دستور توقف ضرر خود را زیر گوه در حال سقوط قرار دهید.
بهره بردن
سطح Take Profit باید برابر با ارتفاع پشت گوه باشد.

سقوط گوه - ورود طولانی
نتیجه
گوه صعودی نزولی (گوه صعودی) است.
گوه در حال سقوط صعودی است (گوه نزولی).
الگوی نمودار گوه در حال افزایش یک فرصت فروش بالقوه را نشان می دهد، در حالی که گوه نزولی نشان دهنده یک فرصت خرید بالقوه است.
استفاده از گوه ها با عملکرد قیمت برای ثبت سفارش های ورودی، نسبت ریسک به پاداش قوی را ارائه می دهد.
هنگامی که در ارتباط با سایر ابزارهای تحلیل تکنیکال استفاده می شود، یک راه اندازی احتمال بالایی برای تجارت سازه های گوه فراهم می کند.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->
پرداخت و دریافت در ارزهای خارجی - و انتخاب کنید که چه زمانی وجوه را تبدیل کنید.
اگر واجد شرایط هستید:
ویژگی های یک حساب ارز خارجی
اجزای ضروری
- بدون تبدیل به AUD ، به ارز دیگری پرداخت و دریافت کنید
- حساب های موجود در طیف وسیعی از ارزهای خارجی
- دسترسی آنلاین از طریق بانکداری آنلاین Westpac برای انجام و مشاهده معاملات 1.
چگونه کار می کند
- شما وقتی ارز خارجی خود را به AUD تبدیل می کنید انتخاب می کنید
- می توانید حساب ارز خارجی خود را در کنار سایر حساب های خود در بانکداری آنلاین Westpac مشاهده کنید
- در کمتر از 10 دقیقه برای 12 ارز خارجی که در زیر ذکر شده اند ، به صورت آنلاین باز شوید. سایر ارزهای خارجی در شعبه یا با صحبت با بانکدار خود در دسترس هستند.
بدون هزینه نگهداری حساب ماهانه.
حساب ها دارای BSB استرالیا هستند.
اضافه برداشت ها نیز در ارزهای خارجی واجد شرایط (در مورد درخواست) در دسترس هستند.
ارزهای موجود
| حساب های ارزی که می توانند بصورت آنلاین افتتاح شوند: | |||||
|---|---|---|---|---|---|
 | دلار - دلار ایالات متحده |  | GBP - پوند بزرگ انگلیس |  | JPY - ین ژاپنی |
 | زار - رند آفریقای جنوبی |  | یورو - یورو |  | NOK - Kroner نروژی |
 | CAD - دلار کانادایی |  | DKK - Kroner دانمارکی |  | SGD - دلار سنگاپور |
 | NZD - دلار نیوزیلند |  | CNY - یوان RMB چینی |  | HKD - دلار هنگ کنگ |
اگر ارز که می خواهید باز کنید بصورت آنلاین در دسترس نیست ، لطفاً به نزدیکترین شعبه Westpac خود مراجعه کنید که یکی از بانکداران ما در باز کردن یک حساب به شما کمک می کند.
بررسی صلاحیت
- 18+ ساله
- افراد و مشاغل مستقر در استرالیا
- افراد ، معامله گران تنها ، مدیران شرکت یا سایر افراد مجاز به فعالیت به نمایندگی از یک تجارت
- برای انجام یک انتقال تلگرافیک بیرونی به صورت آنلاین از حساب ارز خارجی ، به یک حساب معامله AUD Westpac واجد شرایط نیاز دارید و هزینه های متحمل شده را پرداخت می کنید.
چه کسی می تواند به صورت آنلاین اقدام کند؟
برای باز کردن یک حساب ارز خارجی به صورت آنلاین نیاز دارید:
- دسترسی آنلاین به یک حساب معامله AUD Westpac داشته باشید
- یک شرکت شخصی ، تنها معامله گر یا 1 کارگردان باشید. یا در صورت داشتن چندین مدیر/صاحب ، مشتری تجاری Westpac را در حال حاضر.
اگر در شعبه درخواست می کنید چه چیزی را باید مصرف کنید
برای امنیت شما ، ما قبل از اینکه بتوانید یک حساب کاربری باز کنید ، باید شناسه و سایر اسناد را بررسی کنیم.
- گواهینامه رانندگی یا گذرنامه ، یا
- گواهی تولد/شهروندی به علاوه کارت Medicare یا صورتحساب ابزار اخیر به نام/آنها.
برای بررسی شناسه برای شما و سایر امضا کنندگان حساب ، به علاوه یک بررسی سند ، در هر شعبه قرار ملاقات بگذارید.
گزینه های شناسه:
- گواهینامه رانندگی یا گذرنامه ، یا
- گواهی تولد/شهروندی به علاوه کارت Medicare یا صورتحساب ابزار اخیر به نام/آنها.
سایر جزئیات مورد نیاز ما:
- شناسه مشتری خود (اگر قبلاً با ما هستید)
- ABN شما (اگر یکی دارید)
- تاریخی که شما مشارکت و ایالت/قلمرو را تأسیس کردید
- اطلاعات اقامت مالیات خارجی (در صورت وجود) شامل شماره شناسایی مالیات خارجی
- نام ها ، آدرس ها و تاریخ تولد هر کسی که شریک زندگی است (داشتن سهم 25 ٪ یا بیشتر در آن) ، حتی اگر نیازی به دسترسی به این حساب نداشته باشد.
سند (ها) ما باید ببینیم:
- اگر شما یک مشارکت تنظیم شده هستید ، اثبات فعلی عضویت در یک انجمن حرفه ای ، به علاوه
- توافق نامه مشارکت ، یا
- چند دقیقه از یکی از جلسات شما ، یا
- توجه به ATO کمتر از 12 ماهه ، یا
- گواهی ثبت نام نام تجاری شما.
کلیه اسناد باید نسخه های معتبر یا نسخه های معتبر باشند و شناسه باید با نام های ذکر شده در توافق نامه مشارکت شما مطابقت داشته باشد. سایر گزینه های شناسه (PDF 657KB) را بررسی کنید.
برای بررسی شناسه برای شما و سایر امضا کنندگان حساب ، به علاوه یک بررسی سند ، در هر شعبه قرار ملاقات بگذارید.
گزینه های شناسه:
- گواهینامه رانندگی یا گذرنامه ، یا
- گواهی تولد/شهروندی به علاوه کارت Medicare یا صورتحساب ابزار اخیر به نام/آنها.
سایر جزئیات مورد نیاز ما:
- شناسه مشتری خود (اگر قبلاً با ما هستید)
- ACN Plus شما (در صورت وجود) ABN
- تاریخ و ایالت/قلمرو ثبت نام/اختراع شرکت
- اگر یک شرکت تنظیم شده ، نام تنظیم کننده و شماره مجوز شما
- اگر یک شرکت غیر لیست اما تنظیم شده ، نام تنظیم کننده و شماره مجوز شما
- نام ها ، آدرس ها و تاریخ تولد هر کسی که یک "صاحب سود" تجارت باشد (حتی اگر آنها نیازی به دسترسی به این حساب نداشته باشند). یک مالک سودمند کسی است که سهم 25 ٪ یا بیشتر از یک شرکت را دارد یا کنترل آن را دارد (مانند مدیرعامل یا MD).
سندی که باید ببینیم:
- گواهی ثبت نام ASIC ، یا
- سند صادر شده عمومی از 12 ماه گذشته ، مانند حساب های حسابرسی شده.
کلیه اسناد باید نسخه های معتبر یا نسخه های معتبر باشند و شناسه باید در نام (های) صحیح باشد. سایر گزینه های شناسه (PDF 657KB) را بررسی کنید.
برای بررسی شناسه برای شما و سایر امضا کنندگان حساب ، به علاوه یک بررسی سند ، در هر شعبه قرار ملاقات بگذارید.
- گواهینامه رانندگی یا گذرنامه ، یا
- گواهی تولد/شهروندی به علاوه کارت Medicare یا صورتحساب ابزار اخیر به نام/آنها.
سایر جزئیات مورد نیاز ما:
- شناسه مشتری خود (اگر قبلاً با ما هستید)
- جزئیات کلاس عضویت (به عنوان مثال اعضای خانواده شخص نامگذاری شده ، هدف خیریه و غیره)
- نام ها ، آدرس ها و تاریخ های تولد هر کسی که یک "صاحب سود" اعتماد (داشتن سهم 25 ٪ یا بیشتر در آن) است ، حتی اگر نیازی به دسترسی به این حساب نداشته باشد.
سندی که باید ببینیم:
- عمل اعتماد (یا یک نسخه/عصاره معتبر) با نام Trust ، Trustees ، ذینفعان و Settlor (های) ، به علاوه صفحه اجرای یا
- عمل حل و فصل یا سند مشابه ، یا
- توجه به ATO کمتر از 12 ماهه ، یا
- نامه ای از یک حرفه ای مناسب که نام Trust و Settlor (های) را تأیید می کند.
کلیه اسناد باید نسخه های معتبر یا نسخه های معتبر باشند و شناسه باید در نام (های) صحیح باشد. سایر گزینه های شناسه (PDF 657KB) را بررسی کنید.
برای بررسی شناسه برای شما و سایر امضا کنندگان حساب ، به علاوه یک بررسی سند ، در هر شعبه قرار ملاقات بگذارید.
- گواهینامه رانندگی یا گذرنامه ، یا
- گواهی تولد/شهروندی به علاوه کارت Medicare یا صورتحساب ابزار اخیر به نام/آنها.
سایر جزئیات مورد نیاز ما:
- شناسه مشتری خود (اگر قبلاً با ما هستید)
- ABN شما (اگر یکی دارید)
- در صورت گنجاندن ، شماره شناسایی صادر شده توسط دولت/قلمرو یا نهاد خارج از کشور پس از ادغام به علاوه تاریخ و ایالت/قلمرو/کشور تأسیس
- نام ها ، آدرس ها و تاریخ تولد هر کسی که یک "صاحب سود" انجمن باشد (حتی اگر آنها نیازی به دسترسی به این حساب نداشته باشند). یک مالک سودمند کسی است که سهم 25 ٪ یا بیشتر از یک انجمن را دارد یا کنترل آن را دارد (مانند مدیرعامل یا MD).
سندی که باید ببینیم:
- قانون اساسی یا قوانین انجمن یا
- چند دقیقه از یکی از جلسات شما ، یا (در صورت گنجاندن)
- گواهی ثبت نام ASIC یا معادل آن از نهاد دولت مربوطه.
کلیه اسناد باید نسخه های معتبر یا نسخه های معتبر باشند و شناسه باید در نام (های) صحیح باشد. سایر گزینه های شناسه (PDF 657KB) را بررسی کنید.
برای بررسی شناسه برای شما و سایر امضا کنندگان حساب ، به علاوه یک بررسی سند ، در هر شعبه قرار ملاقات بگذارید.
- گواهینامه رانندگی یا گذرنامه ، یا
- گواهی تولد/شهروندی به علاوه کارت Medicare یا صورتحساب ابزار اخیر به نام/آنها.
سایر جزئیات مورد نیاز ما:
- شناسه مشتری خود (اگر قبلاً با ما هستید)
- تاریخ و ایالت/قلمرو/کشور ثبت نام.
- نام ها ، آدرس ها و تاریخ های تولد هر کسی که "صاحب سود" تعاونی است (حتی اگر آنها نیازی به دسترسی به این حساب نداشته باشند). یک مالک سودمند کسی است که سهم 25 ٪ یا بیشتر از یک تعاونی دارد یا کنترل آن را دارد (مانند مدیرعامل یا MD).
سندی که باید ببینیم:
- گواهی ثبت نام ASIC (در صورت وجود) ، یا
- ثبت نام توسط تعاونی ، یا
- چند دقیقه از یکی از جلسات شما.
کلیه اسناد باید نسخه های معتبر یا نسخه های معتبر باشند و شناسه باید در نام (های) صحیح باشد. سایر گزینه های شناسه (PDF 657KB) را بررسی کنید.
بدون هزینه نگهداری حساب ماهانه
هزینه نگهداری سپرده ممکن است در حساب ارز خارجی شما اعمال شود. برای اطلاعات بیشتر به بخش هزینه ها و هزینه ها در شرایط و ضوابط حساب ارزی مراجعه کنید.
| هزینه خدمات مرتبط | میزان |
|---|---|
| نقل و انتقالات تلگراف خارج از طریق ارز خارجی (از طریق بانکداری آنلاین Westpac به جز شرکت های آنلاین) | 10 دلار |
| نقل و انتقالات تلگراف خارج از طریق ارز خارجی (از طریق شرکت های آنلاین) | 20 دلار |
| نقل و انتقالات تلگراف خارج از استرالیا (از طریق بانکداری آنلاین Westpac) | 20 دلار |
| نقل و انتقالات تلگراف خارج از استرالیا یا ارز خارجی (از طریق شعبه/بدون نسخه) | 32 دلار |
| همه نقل و انتقالات تلگراف داخلی به دلار استرالیا یا ارز خارجی | 12 دلار |
تمام مبلغ بیان شده به دلار استرالیا است. هزینه های انتقال تلگراف مربوط به بین المللی و داخلی است. هزینه های دیگر ممکن است اعمال شود. لیست کامل (PDF 64KB) را مشاهده کنید.
از یک حساب واجد شرایط موجود در استرالیا Westpac استفاده کنید یا یک حساب بانکی جدید باز کنید.
- برای انجام یک انتقال تلگراف خارج از حساب ارز خارجی خود با استفاده از بانکداری آنلاین Westpac ، باید یک حساب معاملات واجد شرایط Westpac استرالیا داشته باشید. شما نمی توانید معامله را در حساب ارز خارجی خود انجام دهید ، مگر اینکه یک حساب معاملات واجد شرایط Westpac استرالیا داشته باشید. هزینه ها و هزینه های استاندارد ممکن است برای این حساب دلار Westpac استرالیا اعمال شود.
- این حساب واجد شرایط دلار Westpac استرالیا باید دارای مانده کافی برای پرداخت هزینه های قابل انتقال تلگرافیک باشد.
- اگر قبلاً یک حساب معامله واجد شرایط Westpac استرالیا ندارید ، می توانید یک بصورت آنلاین یا با تماس با ما باز کنید.
سود پرداخت شده توسط Westpac به شما در تراز مثبت (نرخ بهره اعتبار)
می توانید برای نرخ بهره اعتبار فعلی حساب ارز خارجی به جدول زیر مراجعه کنید. علاقه:
- روزانه در هر مقدار تعادل در ردیف های ذکر شده در زیر محاسبه می شود
- ماهانه در آخرین روز کاری هر ماه تقویم ، ماهانه پرداخت می شود.
نرخ بهره اعتباری ارزی در زیر در 21 دسامبر 2022 صحیح است.
بهره ای که توسط شما به Westpac پرداخت شده است با توازن منفی (نرخ وام غیرقانونی)
مگر در مواردی که اضافه برداشت تجاری ترتیب داده شده داشته باشید ، باید حساب ارز خارجی خود را در یک تعادل مثبت نگه دارید. هر تعادل منفی به عنوان "اضافه برداشت نشده" رفتار می شود. ممکن است شما با نرخ وام غیرقانونی به شما بدهی بدهد.
نرخ وام غیرقانونی فعلی:
| متغیر نرخ وام غیرقانونی 2 | 15. 01 ٪ p. a. |
|---|
- روزانه در مورد مانده منفی حساب ارز خارجی خود محاسبه می شود
- ماهانه در آخرین روز کاری هر ماه تقویم ، ماهانه در عقب افتادگی است.
بهره توسط Westpac در مورد اضافه برداشت های مرتبط با حساب ارزی شما (نرخ بهره اضافه برداشت) به شما پرداخت می شود
بهره توسط شما در مورد اضافه برداشت های مرتبط با حساب های ارزی خود قابل پرداخت است. بهره روزانه در مورد مانده های منفی حساب ارز خارجی شما محاسبه می شود و ماهانه در آخرین روز کاری هر ماه تقویم به صورت معوقه پرداخت می شود.
همانطور که در توافق نامه اضافه برداشت شما تعیین شده است ، نرخ بهره اضافه برداشت قابل استفاده برای اضافه برداشت شامل نرخ پایه به علاوه حاشیه ای است که در زمان ایجاد اضافه برداشت توافق شده است. می توانید برای نرخ پایه فعلی به جدول زیر مراجعه کنید. نرخ بهره پایه اضافه برداشت متغیر و در معرض تغییر است.
نرخ سود پایه خارجی حساب ارز در زیر در تاریخ 21 دسامبر 2022 صحیح است.
| واحد پول | نرخ پایه اضافه برداشت |
|---|---|
| CAD - دلار کانادایی | 4. 40 ٪ |
| CHF - فرانک سوئیس | 2. 95 ٪ |
| یورو - یورو | 3. 65 ٪ |
| GBP - پوند انگلیس | 4. 20 ٪ |
| HKD - دلار هنگ کنگ | 4. 20 ٪ |
| JPY - ین ژاپنی | 2. 20 ٪ |
| NOK - Kroner نروژی | 6. 70 ٪ |
| NZD - دلار نیوزیلند | 4. 80 ٪ |
| SEK - Kroner سوئدی | 6. 70 ٪ |
| SGD - دلار سنگاپور | 4. 05 ٪ |
| دلار - دلار ایالات متحده | 4. 20 ٪ |
شرایط ، هزینه ها و معیارهای وام اعمال می شود. جزئیات بیشتر محصول در صورت درخواست در دسترس است.
اضافه برداشت ها ممکن است در دسترس نهادهای تجاری واجد شرایط باشد که قصد دارند از این محصول برای نیازهای کوتاه مدت سرمایه در گردش استفاده کنند.
هزینه های پرداخت شده توسط شما به Westpac با مانده های مثبت (هزینه نگهداری سپرده) - فقط مشتری های عمده فروشی
برخی از ارزهای خارجی ممکن است نرخ بهره بسیار پایین یا منفی داشته باشند. اگر در یکی از این ارزها حساب کاربری داشته باشید ، و شما یک مشتری عمده فروشی* طبق قانون شرکت ها تعریف شده اید ، ممکن است هزینه نگهداری سپرده برای حساب شما اعمال شود. برای کسب اطلاعات بیشتر باید به شرایط و ضوابط حساب ارزی مراجعه کنید. به طور خاص باید به اطلاعات و مثال های زیر بخش "هزینه ها و هزینه ها" در شرایط و ضوابط مراجعه کنید.
می توانید برای هزینه های نگهداری سپرده حساب ارز فعلی به جدول زیر مراجعه کنید. هزینه روزانه در کل مانده حساب حساب محاسبه و اعمال می شود.
هزینه های نگهداری سپرده های ارزی در زیر در تاریخ 21 دسامبر 2022 صحیح است.
| واحد پول | ردیف 1 | درجه 1 نرخ | ردیف 2 | درجه 2 نرخ |
|---|---|---|---|---|
| دلار آمریکا | همه مانده ها | 0% | ||
| GBP | همه مانده ها | 0% | ||
| HKD | همه مانده ها | 0% | ||
| یورو | 0 - 750،000 | 0% | بیش از 750،000 | 0% |
| DKK | 0 - 5،500،000 | 0% | بیش از 5،500،000 | 0% |
| jpy | 0 - 100،000،000 | 0% | بیش از 100،000،000 | 0. 17 ٪ |
| CHF | 0 - 900000 | 0% | بیش از 900000 | 0. 50 ٪ |
| خندق | 0 - 7،500،000 | 0% | بیش از 7،500،000 | 0% |
هزینه های نگهداری سپرده فقط برای مشتریانی که مشتری های عمده فروشی* مطابق قانون شرکت ها تعریف شده اند ، قابل اجرا است.*اگر شما یک مشتری عمده فروشی هستید که طبق قانون شرکت ها تعریف شده است ، Westpac قبل از درخواست هزینه نگهداری سپرده برای اولین بار در هر یک از حساب های ارز خارجی خود به شما اطلاع می دهد. قبل از اینکه Westpac هزینه مدیریت سپرده را به سایر حساب ارزهای خارجی که ممکن است با Westpac داشته باشید ، اعلامیه بعدی ارائه نمی شود.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->
استراتژی سرمایه گذاری در تلاش برای کاهش ریسک نرخ بهره در حالی که اوراق قرضه کوتاه مدت و بلند مدت را برای عملکرد پیشرفته مخلوط می کند. نردبان یا پله سررسید می تواند نه تنها باعث کاهش خطر و بهبود بازده شود ، بلکه امکان انعطاف پذیری سرمایه گذاری مجدد ، جریان نقدی قابل پیش بینی و سطح نقدینگی مورد نظر را نیز فراهم می کند. این یک استراتژی است که "حدس" را از پیش بینی نرخ بهره آینده خارج می کند ، اما یک پرچین جزئی برای افزایش نرخ های آینده ارائه می دهد.
یک نمونه کارها نردبان با خرید چندین اوراق قرضه با سررسید متفاوت ، به عنوان مثال: سه ، پنج ، هفت و ده سال ساخته شده است. با بالغ شدن هر پیوند ، درآمد حاصل از پیوند جدید در انتهای طولانی مدت نردبان ، که اغلب بالاترین عملکرد در محدوده بلوغ مورد نظر است ، سرمایه گذاری می شود. اگر نرخ بهره در حال افزایش باشد ، مدیر بالغ می تواند با نرخ های بالاتر سرمایه گذاری شود. اگر نرخ در حال کاهش باشد ، سرمایه گذاری مجدد درآمد با نرخ پایین تر خواهد بود اما نردبان باقی مانده همچنان قفل می شود و بازده بالاتری می گیرد و به صاف کردن بالقوه درآمد حاصل از نمونه کارها کمک می کند. نردبان اوراق قرضه حاوی اوراق قرضه غیر قابل پیش بینی ممکن است قابل پیش بینی تر باشد زیرا مدت سرمایه گذاری ثابت است و تغییر نخواهد کرد. برخی از نمونه های ساختارهای مختلف نردبان در زیر ذکر شده است.
- بررسی ماه از آنجا که بیشتر اوراق بهادار درآمد را به صورت نیمه سالانه می پردازند ، انتخاب شش اوراق خاص که در ماه های مختلف سود خود را پرداخت می کنند ، یک جریان ماهانه درآمد را برای تکمیل درآمد دیگر ایجاد می کند یا فرصتی برای سرمایه گذاری مجدد فراهم می کند. اوراق بهادار اوراق قرضه شخصی را می توان برای تأمین نیازهای درآمد فردی سفارشی کرد.
- سرمایه گذاران سرمایه گذاری سیستماتیک که بودجه کافی برای ساخت نردبان کامل ندارند ، اما می توانند هر سال به اندازه کافی صرفه جویی کنند ، باید از وسط شروع شود و در سالهای بعد موقعیت هایی را از هر طرف اضافه کند. برای سرمایه گذاران بلند مدت ، سرمایه گذاری سیستماتیک همچنین امکان استفاده از نوسانات نرخ بهره را فراهم می کند.
- هالتر هالتر یک استراتژی سرمایه گذاری اوراق قرضه شبیه به نردبان است، با این تفاوت که خریدها در سررسیدهای کوتاه مدت و بلندمدت متمرکز می شوند. این به سرمایه گذار اجازه می دهد تا به طور بالقوه بازدهی بالایی از سررسیدهای طولانی تر را در بخشی از پرتفوی خود به دست آورد، در حالی که از سررسیدهای کوتاه تر برای به حداقل رساندن ریسک استفاده می کند. هالترها می توانند در هر دو محیط افزایش و کاهش نرخ بهره فرصتی را فراهم کنند: اگر نرخ بهره کاهش یابد، انتهای طولانی هالتر پتانسیلی برای افزایش سرمایه فراهم می کند، با این حال، شما باید درآمد حاصل از آن را مجدداً در اوراق قرضه با بازدهی پایین تر سرمایه گذاری کنید. اگر نرخ های بهره افزایش یابد، انتهای کوتاه تر هالتر را می توان با نرخ های بالاتر جدید دوباره سرمایه گذاری کرد، با این حال، ارزش بازار فعلی اوراق قرضه بلندمدت موجود کاهش می یابد.
یک مثال تاریخی: نردبان گواهی سپرده
مثال زیر نشان می دهد که سررسیدهای نردبانی یک استراتژی قدیمی است که هم می تواند خطرات نرخ بهره را کاهش دهد و هم به طور بالقوه عملکرد کل سبد اوراق قرضه را بهینه کند. جدول زیر سی دی تاریخی 2 ساله را با نردبان سی دی هایی که به صورت دوره ای رول می شوند مقایسه می کند. این پرتفوی فرضی دارای مدت تقریبی 2. 5 بود، به این معنی که به ازای هر 1% افزایش (پایین) نرخ بهره، 2. 5% کاهش (افزایش) خواهد داشت. لطفاً توجه داشته باشید که گواهی سپرده واسطه ای بیمه شده FDIC با سی دی های بانکی متفاوت است. اگر سرمایه گذار تصمیم بگیرد که سی دی بانکی را قبل از سررسید اعلام شده بازخرید کند، جریمه بهره پرداخت می کند. در صورت نیاز به وجوه قبل از سررسید با سی دی واسطه ای، سی دی در بازار ثانویه فروخته می شود. عواید ممکن است بیشتر یا کمتر از سرمایه اولیه باشد.
نردبان اوراق قرضه تاریخی - گواهی سپرده با واسطه (سی دی)

(منبع: ریموند جیمز) این مثال فقط برای اهداف توضیحی است. تجزیه و تحلیل اگر با سی دی های سررسید دیگر مقایسه شود متفاوت خواهد بود. عملکرد گذشته نشان دهنده نتایج آینده نیست. سرمایه گذاری همیشه مستلزم ریسک است و ممکن است متحمل سود یا زیان شوید. هیچ استراتژی سرمایه گذاری نمی تواند موفقیت را تضمین کند.
ملاحظات نرخ بهره
نرخ بهره باید نقش اساسی در فرایند تصمیم گیری سرمایه گذاری داشته باشد. به عنوان مثال ، اگر نرخ بهره بالاتر از سالهای اخیر باشد ، سرمایه گذاران ممکن است تصمیم بگیرند که همه دارایی های خود را یک بار سرمایه گذاری کنند. از طرف دیگر ، اگر نرخ بهره پایین تر باشد ، ممکن است سرمایه گذاران تصمیم بگیرند که سرمایه گذاری نکنند ، در صورت افزایش نرخ بهره در آینده ، فرصت های از دست رفته برای بازده بیشتر پیش بینی می کنند. اگرچه سرمایه گذاران نمی توانند نرخ بهره را کنترل یا حتی پیش بینی کنند ، اما امنیت مالی آنها ممکن است به مدیریت موفق آنها بستگی داشته باشد.
سررسید نردبان می تواند نتایج هر یک از سه روش را ارائه دهد:
- اگر نرخ بهره یکسان بماند ، بازده بیشتر خواهد بود زیرا در هنگام سرمایه گذاری مجدد ، پول به سرمایه گذاری های طولانی مدت منتقل می شود. از نظر تاریخی ، اوراق قرضه بلند مدت دارای بازده بالاتری نسبت به اوراق قرضه کوتاه مدت است.
- در صورت افزایش نرخ بهره ، سرمایه گذار در بازده بالاتر شرکت می کند ، زیرا اوراق بهادار در نمونه کارها بالغ و اصلی است که سرمایه گذاران می توانند در بازده بالاتر سرمایه گذاری مجدد کنند.
- در صورت کاهش نرخ بهره ، اوراق بهادار سرمایه گذاران به دلیل نرخ بالاتر که با سرمایه گذاری های قبلی قفل شده است ، می توانند از بازده کلی پایدار بهره مند شوند.
نتیجه
این تکنیک سرمایه گذاری با افتخار ، که در آن یک سرمایه گذار چندین اوراق قرضه را با سررسید متفاوت مخلوط می کند ، مزیت ترکیب نرخ بلند مدت بالاتر با نقدینگی کوتاه مدت را فراهم می کند. اگر نرخ بهره بدون تغییر باقی بماند ، افزایش یا حتی کاهش یابد ، یک رویکرد نردبان برای سرمایه گذاری در درآمد ثابت ممکن است به کاهش ریسک ، بهبود بازده ، فراهم آوردن انعطاف پذیری سرمایه گذاری مجدد و ایجاد نقدینگی کوتاه مدت کمک کند.
خطرات شامل تغییر در نرخ بهره ، نقدینگی ، کیفیت اعتبار ، نوسانات و مدت زمان محدود نیستند.
بین حرکات نرخ بهره و قیمت اوراق رابطه معکوس وجود دارد. به طور کلی ، هنگامی که نرخ بهره افزایش می یابد ، قیمت اوراق کاهش می یابد و وقتی نرخ بهره کاهش می یابد ، قیمت اوراق افزایش می یابد.
نویسنده این مطالب یک معامله گر در بخش درآمد ثابت ریموند جیمز و همکاران (RJA) است و یک تحلیلگر نیست. هر گونه نظرات ابراز شده ممکن است با نظرات بیان شده توسط سایر بخش های RJA متفاوت باشد و بدون اطلاع قبلی قابل تغییر است. داده ها و اطلاعات موجود در اینجا از منابعی که قابل اعتماد هستند به دست آمده است، اما RJA صحت و/یا کامل بودن آن را تضمین نمی کند. نه اطلاعات و نه نظرات بیان شده به منزله درخواستی برای خرید یا فروش هر گونه اوراق بهادار ذکر شده در اینجا نیست. این مطالب ممکن است شامل تجزیه و تحلیل بخش ها، اوراق بهادار و/یا مشتقاتی باشد که RJA ممکن است دارای موقعیت های بلند یا کوتاه باشد و به صورت اختصاصی در اختیار داشته باشد. RJA یا شرکت های وابسته به آن ممکن است تراکنش هایی را انجام دهند که ممکن است با نتیجه گیری های گزارش سازگار نباشد. RJA همچنین ممکن است خدمات بانکداری سرمایه گذاری را برای ناشران چنین اوراقی انجام داده باشد. سرمایه گذاران باید ریسک های ذاتی اوراق قرضه را با مشاور مالی ریموند جیمز خود در میان بگذارند. عملکرد گذشته هیچ تضمینی برای نتایج آینده نیست.
متنوع سازی سود را تضمین نمی کند یا در برابر ضرر محافظت نمی کند. سرمایه گذاری ها در معرض ریسک بازار، از جمله از دست دادن احتمالی اصل سرمایه هستند. هدف از این ارتباط بهبود کارایی است که مشاوران مالی اطلاعات مربوط به دارایی های درآمد ثابت مشمول مالیات مشتری خود را به دست می آورند. این اطلاعات نباید به عنوان دستور بخش درآمد ثابت مشمول مالیات RJ& A برای خرید یا فروش اوراق بهادار ذکر شده در بالا تلقی شود. قبل از انجام معاملات در هر نوع اوراق بهادار، لطفاً در مورد مناسب بودن، بازده های احتمالی و خطرات مربوط به معاملات با مشاور مالی ریموند جیمز خود صحبت کنید.
اطلاعات موجود در اینجا از منابع معتبر تهیه شده است اما توسط Raymond James & Associates ، Inc. (RJA) تضمین نشده است و خلاصه ای از همه داده های موجود نیست ، و همچنین به عنوان پیشنهاد خرید قابل تفسیر نیستیا هر اوراق بهادار ذکر شده در اینجا را بفروشید. ایده های تجاری بیان شده بدون اطلاع قبلی در معرض تغییر هستند و اهداف سرمایه گذاری خاص ، وضعیت مالی یا نیازهای سرمایه گذاران فردی را در نظر نمی گیرند. از سرمایه گذاران خواسته می شود اسناد مربوطه را به طور کلی به دست آورند و بررسی کنند. RJA این ارتباط را به شرط اینكه مبنای اصلی برای هر تصمیم سرمایه گذاری شما را ایجاد نمی كند ، ارائه می دهد. علاوه بر این ، از آنجا که اینها فقط ایده های تجاری هستند ، سرمایه گذاران باید تصور کنند که RJA هیچ پیگیری را تولید نمی کند. کارمندان RJA یا شرکت های وابسته به آن ممکن است در بعضی مواقع ، تفسیر کتبی یا شفاهی ، تحلیل فنی یا استراتژی های تجاری را که با نظرات بیان شده در درون متفاوت است ، منتشر کنند. RJA و/یا کارمندان آن درگیر در تهیه یا صدور این ارتباط ممکن است موقعیت هایی در اوراق بهادار مورد بحث در اینجا داشته باشند. اوراق بهادار شناسایی شده در اینجا منوط به در دسترس بودن و تغییر در قیمت است. تمام قیمت ها و/یا بازده فقط نشانه هایی برای اهداف اطلاعاتی است. اطلاعات اضافی در صورت درخواست در دسترس است.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->
پیش بینی USD Doge - خرید قوی ، خرید ، فروش قوی ، فروش یا سیگنال های خنثی و دسترسی به یک تجزیه و تحلیل فنی Binance Doge Usd از طریق میانگین حرکت/فروش سیگنال ها (ساده و نمایی برای 5،10،20،50،100 و 200 دوره)و شاخص های نمودار مشترک (RSI ، Stochastics ، Stochrsi ، MACD ، ADX ، CCI ، ROC ، Williams ٪ R ، Ultimate و موارد دیگر) سیگنال های خرید ، فروش ، بیش از حد ، بیش از حد یا خنثی را خریداری می کنند. همچنین - سطح محوری برای استاندارد ، فیبوناچی ، کاماریلا ، وودی و دیمارک تأمین می شود. تمام مطالعات فنی در بازه های زمانی مختلف موجود است.
امتیازات محوری 04 ژانویه ، 2023 06:17 بعد از ظهر GMT
| نام | S3 | S2 | S1 | نقاط محوری | R1 | R2 | R3 |
|---|---|---|---|---|---|---|---|
| باستانی | 0. 071404 | 0. 071787 | 0. 072194 | 0. 072577 | 0. 072984 | 0. 073367 | 0. 073774 |
| فیبوناچی | 0. 071787 | 0. 072089 | 0. 072275 | 0. 072577 | 0. 072879 | 0. 073065 | 0. 073367 |
| کاماریلا | 0. 072383 | 0. 072455 | 0. 072528 | 0. 072577 | 0. 072672 | 0. 072745 | 0. 072817 |
| وودی | 0. 071414 | 0. 071792 | 0. 072204 | 0. 072582 | 0. 072994 | 0. 073372 | 0. 073784 |
| دیمارک | - | - | 0. 072385 | 0. 072673 | 0. 073175 | - | - |
شاخص های فنی 04 ژانویه ، 2023 06:17 PM GMT
خلاصه: خرید قوی
میانگین حرکت 04 ژانویه ، 2023 06:17 بعد از ظهر GMT
خلاصه: خرید قوی
احساسات من
کاوشگر ارز
- آمریکای جنوبی
- آمریکای شمالی
- اروپا
- صلح جو
- آسیا
- خاورمیانه
ما شما را ترغیب می کنیم تا از نظرات برای تعامل با سایر کاربران ، به اشتراک گذاشتن دیدگاه خود و سؤال از نویسندگان و یکدیگر استفاده کنید. با این حال ، برای حفظ سطح بالای گفتمان ، همه ما به ارزش خود رسیده ایم و انتظار داریم ، لطفاً معیارهای زیر را در خاطر داشته باشید:
مکالمه را غنی کنید ، آن را زباله نکنید.
متمرکز و در مسیر باشید. فقط مطالب مربوط به موضوع مورد بحث را ارسال کنید.
با احترام رفتارکن. حتی نظرات منفی را می توان به صورت مثبت و دیپلماتیک قاب بندی کرد. از حملات ، تهمت یا حملات شخصی که به یک نویسنده یا کاربر دیگر هدایت می شود ، خودداری کنید. نژادپرستی ، سکسیسم و سایر اشکال تبعیض تحمل نمی شود.
عاملان هرزنامه یا سوءاستفاده از سایت حذف می شوند و از ثبت نام آینده به اختیار Investing.com ممنوع می شوند.
نمای کلی Doge/USD

توانایی اظهار نظر شما در حال حاضر به دلیل گزارش های منفی کاربر به حالت تعلیق در آمده است. وضعیت شما توسط مجریان ما بررسی خواهد شد.
بابت نظراتتون ممنونم. لطفاً توجه داشته باشید که همه نظرات تا زمان تأیید توسط مجریان ما در انتظار هستند. بنابراین ممکن است مدتی طول بکشد تا در وب سایت ما ظاهر شود.
توانایی اظهار نظر شما در حال حاضر به دلیل گزارش های منفی کاربر به حالت تعلیق در آمده است. وضعیت شما توسط مجریان ما بررسی خواهد شد.
آیا مطمئن هستید که می خواهید ٪ user_name ٪ را مسدود کنید؟
با این کار ، شما و ٪ user_name ٪ قادر به دیدن پست های سرمایه گذاری یکدیگر نخواهید بود.
٪ user_name ٪ با موفقیت به لیست بلوک شما اضافه شد
از آنجا که فقط این شخص را مسدود کرده اید ، باید 48 ساعت صبر کنید تا بلوک را تجدید کنید.
احساس می کنم این نظر است:
گزارش شما برای بررسی به مجریان ما ارسال شده است
| 30 ما | 33،333. 4 | +197. 0 | +0. 59 ٪ |
| 500 ایالات متحده | 3،864. 8 | +40. 7 | +1. 06 ٪ |
| داو جونز | 33،334. 11 | +197. 74 | +0. 60 ٪ |
| S& P 500 | 3،864. 70 | +40. 56 | +1. 06 ٪ |
| نیل | 10،487. 73 | +100. 74 | 0. 97 ٪ |
| S& P 500 Vix | 22. 38 | -0. 52 | -2. 27 ٪ |
| شاخص دلار | 104. 035 | -0. 277 | -0. 27 ٪ |
| روغن خام wti | 73. 67 | -3. 26 | -4. 24 ٪ |
| نفت برنت | 78. 62 | -3. 48 | -4. 24 ٪ |
| گاز طبیعی | 4. 138 | +0. 150 | +3. 76 ٪ |
| طلا | 1،858. 35 | +12. 25 | +0. 66 ٪ |
| نقره | 23. 948 | -0. 288 | -1. 19 ٪ |
| فلز مس | 3. 7477 | -0. 0188 | -0. 50 ٪ |
| سویا ما | 1،484. 50 | -7. 50 | -0. 50 ٪ |
| 10 سال آمریكا | 3. 716 | -0. 076 | -2. 00 ٪ |
| 30 سال آمریكا | 3. 829 | -0. 063 | -1. 61 ٪ |
| 5y ایالات متحده آمریکا | 3. 8645 | -0. 0800 | -2. 04 ٪ |
| 3 میلیون ایالات متحده | 4. 5165 | 0. 0100 | +0. 23 ٪ |
| 10y T-t-note | 113. 22 | +0. 58 | +0. 51 ٪ |
| دسته یورو | 136. 31 | +1. 23 | +0. 91 ٪ |
| 10-2 عملکرد گسترش یافته است | -63. 01 | -7. 89 | 14. 31 ٪ |
| سیب | 127. 33 | 26/26 | +1. 81 ٪ |
| الفبای الف | 88. 55 | -0. 57 | -0. 65 ٪ |
| تسلا | 112. 76 | +4. 66 | +4. 31 ٪ |
| amazon.com | 85. 92 | +0. 10 | +0. 12 ٪ |
| نتفلیکس | 305. 93 | +10. 98 | +3. 72 ٪ |
| سکوهای متا | 127. 93 | +3. 19 | +2. 56 ٪ |
| بانک آمریکا | 34. 23 | +0. 71 | +2. 13 ٪ |
| نام | قیمت | CHG | CHG٪ |
|---|---|---|---|
| سگ/دلار | 0. 072680 | +0. 002860 | +4. 10 ٪ |
افشای ریسک: تجارت در ابزارهای مالی و/یا ارزهای رمزنگاری شامل ریسک های بالایی از جمله خطر از دست دادن برخی یا همه مبلغ سرمایه گذاری شما است و ممکن است برای همه سرمایه گذاران مناسب نباشد. قیمت ارزهای رمزپایه بسیار بی ثبات است و ممکن است تحت تأثیر عوامل خارجی مانند رویدادهای مالی ، نظارتی یا سیاسی باشد. تجارت در حاشیه خطرات مالی را افزایش می دهد. قبل از تصمیم گیری برای تجارت در ابزار مالی یا ارزهای رمزنگاری شده باید از خطرات و هزینه های مرتبط با تجارت بازارهای مالی کاملاً آگاه باشید ، اهداف سرمایه گذاری خود ، سطح تجربه و اشتهای ریسک خود را با دقت در نظر بگیرید و در صورت لزوم به دنبال مشاوره حرفه ای باشید. Fusion Media می خواهد به شما یادآوری کند که داده های موجود در این وب سایت لزوماً در زمان واقعی و نه دقیق نیست. داده ها و قیمت های موجود در وب سایت لزوماً توسط هیچ بازار یا مبادله ای ارائه نمی شود ، اما ممکن است توسط سازندگان بازار ارائه شود ، بنابراین ممکن است قیمت ها دقیق نباشند و ممکن است با قیمت واقعی در هر بازار مشخص متفاوت باشد ، به این معنی که قیمت ها نشانگر هستند و نهمناسب برای اهداف تجاری. Fusion Media و هر ارائه دهنده داده های موجود در این وب سایت ، مسئولیت هرگونه ضرر یا خسارت را در نتیجه تجارت شما یا اتکا به اطلاعات موجود در این وب سایت نمی پذیرند. استفاده ، ذخیره ، بازتولید ، نمایش ، تغییر ، انتقال ، انتقال یا توزیع داده های موجود در این وب سایت بدون اجازه کتبی قبلی رسانه های فیوژن و/یا ارائه دهنده داده ممنوع است. کلیه حقوق مالکیت معنوی توسط ارائه دهندگان و/یا مبادله ارائه داده های موجود در این وب سایت محفوظ است. Fusion Media ممکن است براساس تعامل شما با تبلیغات یا تبلیغ کنندگان ، توسط تبلیغ کننده هایی که در وب سایت ظاهر می شوند جبران شود.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->
گزینه ها امکانات زیادی را برای پاسخ به حرکت های بازار سهام ارائه می دهند. ترکیب گزینه های خرید و/یا فروخته شده به سرمایه گذاران این فرصت را می دهد تا انتظارات را به یک استراتژی معاملاتی گزینه تبدیل کنند که می تواند به محدود کردن ریسک ها نیز کمک کند.
در این مقاله، ما در مورد استراتژی های رایج معاملات گزینه بحث می کنیم. آیا ترجیح می دهید قبل از یادگیری در مورد استراتژی های معاملاتی گزینه ها و نحوه عملکرد آنها بیشتر بخوانید؟سپس ابتدا این مقاله را بخوانید.
گزینه ها گسترش می یابد
قبل از ورود به برخی از استراتژی های گزینه های مختلف، ابتدا اسپرد گزینه ها و سه طبقه بندی رایج از آنها را معرفی می کنیم. گسترش اختیارات یک استراتژی اختیار معامله است که در آن شما مقدار مساوی از گزینه ها را با همان دارایی پایه، اما با تاریخ های انقضا و/یا قیمت های اعتصاب متفاوت خریداری و می فروشید. انواع اسپرد گزینه های زیر بر اساس موقعیت های استفاده شده نسبت به یکدیگر در یک زنجیره گزینه است:
- اسپرد عمودی شامل استفاده از گزینه هایی با یک دارایی اساسی و تاریخ انقضا اما قیمت های اعتصاب متفاوت است.
- اسپرد افقی با استفاده از گزینه هایی با دارایی پایه و قیمت اعتصاب یکسان اما با تاریخ انقضای متفاوت ایجاد می شود. همچنین به آن گسترش تقویم یا گسترش زمانی نیز گفته می شود.
- اسپرد مورب ترکیبی از اسپردهای عمودی و افقی است. این استراتژی با استفاده از گزینه هایی با دارایی پایه یکسان، اما قیمت ها و تاریخ انقضا متفاوت ایجاد می شود.
طبقه بندی استراتژی های گزینه ها
جدا از اسپردها، استراتژی های گزینه ها را نیز می توان بر اساس جهت بازار مورد انتظار طبقه بندی کرد. بر اساس چشم انداز، استراتژی ها به عنوان صعودی، نزولی، خنثی یا فرار طبقه بندی می شوند:
- استراتژی های صعودی معمولاً زمانی استفاده می شوند که انتظار دارید قیمت سهام پایه افزایش یابد.
- اگر انتظار کاهش قیمت سهام را داشتید، ممکن است یک استراتژی نزولی انتخاب کنید.
- همچنین به عنوان استراتژی های غیر جهت دار شناخته می شود، زمانی که انتظار دارید سهام پایه در قیمت حرکت نکند یا در محدوده باریکی حرکت کند، معمولاً از اسپرد مورب استفاده می کنید.
- زمانی که فکر می کنید سهام پایه دارای نوسان قیمتی زیادی است، اما از جهت آن مطمئن نیستید، می توانید از اسپرد مورب استفاده کنید.
نمونه هایی از برخی از استراتژی های رایج گزینه ها
در زیر برخی از انواع متداول ترین استراتژی های گزینه مورد استفاده توسط سرمایه گذاران توضیح داده شده است. برای اینکه بتوانید درک بهتری از این مفاهیم داشته باشید، نمونه هایی از هر کدام را آورده ایم. توجه داشته باشید که مثال ها و نتایج ارائه شده نشان دهنده هستند و هزینه های مبادله را شامل نمی شوند.
تماس تحت پوشش
با یک تماس تحت پوشش، در حالی که از قبل مالک یا خرید سهام اصلی هستید، گزینه تماس را می فروشید. در این صورت، شما از فروش تماس حق بیمه دریافت می کنید و در صورتی که خریدار تماس، به دلیل مالکیت سهام پایه و بنابراین می توانید آن ها را تحویل دهید، فعالیت خود را انتخاب کند، موقعیت کوتاه شما تحت پوشش قرار می گیرد.
تماس های تحت پوشش یک استراتژی خنثی در نظر گرفته می شوند، زیرا معمولاً زمانی استفاده می شود که باور ندارید قیمت کالای اساسی در آینده نزدیک تغییر زیادی خواهد کرد. حداکثر سود با این استراتژی، حق بیمه دریافتی از فروش تماس به اضافه تفاوت بین قیمت معامله اختیار معامله و قیمت خرید سهام پایه است. حداکثر ضرر احتمالی برابر است با قیمت خرید کالای اساسی منهای حق بیمه دریافتی.
در زیر نمونه ای از تماس تحت پوشش آورده شده است:
اگر حق بیمه دریافتی 2 پوند باشد، نقطه سر به سر 48 پوند است. اگر قیمت کالای اساسی بالاتر از نقطه سر به سر افزایش یابد، آنگاه شما سود می کنید که حداکثر آن 700 پوند است (5 پوند تفاوت در قیمت ها، به اضافه 2 پوند حق بیمه دریافتی، برابر اندازه قرارداد 100). در این حالت، اگر قیمت ها به کمتر از حد نصاب برسد، ضرر و زیان وارد می شود. آنها با حق بیمه دریافتی جبران می شوند، اما از نظر تئوری اگر قیمت کالای اساسی کاهش یابد، زیان می تواند قابل توجه باشد.
تماس گاو نر پخش شد
گسترش فراخوان گاوی نوعی استراتژی گسترش عمودی است. همانطور که از نام آن پیداست، زمانی که شما در مورد زیربنای صعودی هستید، از اسپرد گاوی استفاده می شود. برای اعمال این استراتژی، شما مقدار مساوی از اختیار خرید را با تاریخ انقضا و موارد اساسی یکسان خریداری و می فروشید. تماس طولانی باید قیمت اعتصاب کمتری نسبت به تماس کوتاه داشته باشد.
با این استراتژی هم سود و هم زیان محدود می شود. سود بالقوه تفاوت بین دو قیمت اعتصاب منهای حق بیمه خالص است. زیان احتمالی حق بیمه خالص است.
در زیر نمونه ای از گسترش تماس گاو نر آورده شده است:
حق بیمه پرداخت شده 1. 50 پوند است ، بنابراین ، یکنواخت 61. 50 پوند (اعتصاب تماس طولانی + حق بیمه خالص) است. اگر قیمت زیرین بالاتر از 65 پوند افزایش یابد ، شما با حداکثر 350 پوند (اختلاف 5 پوند در قیمت ها ، منهای حق بیمه خالص 1. 50 پوندی ، زمان قرارداد 100) سود کسب می کنید. ضررها در صورت پایان دادن به قیمت زیرین زیر شکست ، متحمل می شوند. در این حالت ، حداکثر ضرر 150 پوند است.
خرس گسترش یافته است
گسترش خرس نیز نوعی استراتژی گسترش عمودی است که معمولاً هنگام پیش بینی کاهش قیمت دارایی زیرین استفاده می شود. این استراتژی شامل خرید و فروش مقدار مساوی از قرار دادن با همان تاریخ اساسی و انقضا است. قیمت فروخته شده باید قیمت اعتصاب کمتری نسبت به قیمت خریداری شده داشته باشد.
حداکثر سود با گسترش خرس برابر با تفاوت قیمت اعتصاب بین قرار دادن منهای حق بیمه خالص پرداخت شده است. از طرف دیگر ، حداکثر ضرر بالقوه حق بیمه پرداخت شده است.
در زیر نمونه ای از یک خرس قرار داده شده است:
حق بیمه خالص پرداخت شده 2 پوند است و بنابراین حتی شکستن 58 پوند است. اگر دارایی زیرین به زیر شکستن پایان یابد ، سود می برید. در این مثال ، سود به حداکثر 300 پوند (اختلاف 5 پوند در قیمت ها ، منهای حق بیمه خالص 2 پوند ، برابر اندازه قرارداد 100). هنگامی که قیمت زیرین بالاتر از 58 پوند به پایان می رسد ، پس از آن حداکثر 200 پوند ضرر می کنید.
نوشابه
با این استراتژی ، شما از حرکات قابل توجه قیمت در هر جهت سود می برید و بنابراین یک استراتژی بی ثبات در نظر گرفته می شود. وقتی قیمت نسبتاً پایدار باشد ، می توانید پول خود را از دست دهید. برای استفاده از این استراتژی ، شما تعداد مساوی از تماس ها را خریداری می کنید و قرار می دهد که دارای همان سهام زیربنایی ، قیمت اعتصاب و تاریخ انقضا هستند. قیمت اعتصاب ، در این حالت ، پول است.
با این استراتژی دو امتیاز شکست وجود دارد ، قیمت اعتصاب منهای حق بیمه خالص پرداخت شده و قیمت اعتصاب به علاوه حق بیمه خالص پرداخت شده است. خطر استراتژی گزینه های Straddle محدود به حق بیمه پرداخت شده است. اگر قیمت هم به بالا یا پایین حرکت کند ، ارزش خالص دارایی یکی از گزینه ها افزایش می یابد. این بدان معنی است که حق بیمه پرداخت شده (جزئی) بازپرداخت می شود یا سرمایه گذار حتی می تواند با این افزایش سود کسب کند. سود می تواند با این استراتژی در صعود نامحدود باشد.
در زیر نمونه ای از یک نوار بلند آورده شده است:
حق بیمه خالص پرداخت شده 4 پوند است و قیمت حتی 46 پوند و 54 پوند را نیز به دست می آورد. اگر قیمت دارایی زیرین به زیر 46 پوند یا بالاتر از 54 پوند پایان یابد ، سود کسب خواهید کرد. اگر قیمت دارایی زیرین بین 46 تا 54 پوند به پایان برسد ، ضرر خواهید کرد. این ضرر به حداکثر 400 پوند (4 پوند حق بیمه پرداخت شده زمان مبلغ قرارداد 100) حداکثر می شود.
خفه کردن
با استفاده از این استراتژی گزینه ها ، شما از حرکات قابل توجه قیمت بهره مند می شوید. این استراتژی مشابه Straddle Long است. تفاوت این است که در این حالت ، قیمت اعتصاب برابر نیست. قیمت اعتصاب گزینه تماس بالاتر از گزینه Put است و هر دو از پول خارج هستند. دارایی اساسی و تاریخ انقضا برای هر دو یکسان است. اگر قیمت سهام با انقضاء برابر باشد یا بین قیمت اعتصاب ، هر دو قرارداد بی ارزش منقضی می شوند.
با یک استراتژی گزینه های خفه کننده طولانی ، هنگامی که قیمت زیرین بین قیمت های شکستن پایان می یابد ، ضررها متحمل می شوند. دو قیمت حتی شکست وجود دارد ، قیمت اعتصاب بالاتر به علاوه حق بیمه خالص و قیمت اعتصاب پایین منهای حق بیمه خالص. ضررهای احتمالی محدود به حق بیمه پرداخت شده است. از طرف دیگر سود این پتانسیل را دارد که نامحدود باشد.
در زیر نمونه ای از خفه کردن طولانی:
حق بیمه پرداخت شده 3 پوند است. بنابراین ، قیمت حتی 45 پوند و 55 پوند است. اگر قیمت دارایی زیرین زیر 45 پوند یا بالاتر از 55 پوند به پایان برسد ، سود کسب خواهید کرد. اگر قیمت دارایی زیرین بین 45 تا 55 پوند به پایان برسد ، ضرر خواهید کرد. این ضرر به حداکثر 300 پوند (3 پوند حق بیمه پرداخت شده در اندازه 100 قرارداد).
پروانه پخش شده
این استراتژی گزینه های پروانه ترکیبی از دو گسترش عمودی است و به عنوان یک استراتژی خنثی در نظر گرفته می شود. این یک استراتژی سه قسمتی است که به موجب آن شما یک گزینه را خریداری می کنید ، دو گزینه را با قیمت اعتصاب بالاتر می فروشید و گزینه ای را با قیمت اعتصاب حتی بالاتر خریداری می کنید. همه آنها دارای یک دارایی و تاریخ انقضا یکسان هستند و قیمت اعتصاب برابر است. این نام خود را از شکل نمودار ایجاد می کند که با ترکیب قراردادهای گزینه ها ایجاد می شود.
حداکثر سود و ضرر بالقوه محدود است. حداکثر ضرر محدود به حق بیمه خالص پرداخت شده است. هنگامی که قیمت دارایی زیرین پایین ترین قیمت اعتصاب یا بالاتر از بالاترین قیمت اعتصاب به پایان می رسد ، ضررها متحمل می شوند. حداکثر سود بالقوه برابر با تفاوت بین قیمت اعتصاب میانی و کمترین قیمت اعتصاب ، منهای حق بیمه خالص پرداخت شده است. حداکثر سود هنگامی تحقق می یابد که دارایی زیرین با قیمت اعتصاب تماس های کوتاه به پایان برسد.
در زیر نمونه ای از پخش پروانه تماس طولانی:
حق بیمه خالص پرداخت شده 2 پوند است. در نتیجه ، قیمت حتی 47 پوند و 53 پوند (کمترین اعتصاب به علاوه حق بیمه خالص و بالاترین اعتصاب منهای خالص خالص) است. اگر قیمت دارایی زیرین بین 47 تا 53 پوند به پایان برسد ، شما سود کسب می کنید. این سود با 300 پوند (قیمت اعتصاب میانی 50 پوند ، منهای کمترین قیمت اعتصاب 45 پوند ، منهای حق بیمه خالص 2 پوند ، برابر اندازه قرارداد 100). اگر قیمت دارایی زیرین به زیر 47 پوند یا بالاتر از 53 پوند پایان یابد ، ضرر خواهید کرد. این ضرر تا 200 پوند به حداکثر می رسد.
کاندور آهن گسترش یافته است
گسترش کاندور طولانی یک استراتژی چهار قسمتی است و شبیه به یک پروانه پخش است زیرا از دو گسترش عمودی نیز استفاده می کند و یک استراتژی خنثی محسوب می شود. چهار گزینه درگیر دارای یک تاریخ انقضا و دارایی اساسی هستند ، اما همه آنها قیمت اعتصاب متفاوتی دارند.
برای ساخت آن ، شما یک بسته بندی را خریداری می کنید ، با قیمت اعتصاب بالاتر از قیمت خریداری شده خریداری می کنید ، با قیمت اعتصاب بالاتر از فروش فروخته شده تماس بگیرید و با بالاترین قیمت اعتصاب تمام گزینه های موجود تماس بگیرید. پخش تماس و گسترش قرار داده شده از عرض مساوی است.
حداکثر سود و ضرر بالقوه محدود است. اگر قیمت دارایی زیرین بین امتیازات یکنواخت به پایان برسد ، شما سود حاصل می کنید که به حق بیمه خالص دریافت شده حداکثر می شود. در مقایسه با گسترش پروانه ، قیمت های پایان بیشتری وجود دارد که در آن می توانید به حداکثر سود برسید. اگر قیمت دارایی زیرین از محدوده فوق الذکر پایان یابد ، ضرر می کنید. حداکثر ضرر دریافت شده برابر با اختلاف قیمت اعتصاب هر دو گسترش یافته است ، منهای حق بیمه خالص دریافت شده.
در زیر نمونه ای از یک کاندور آهن آورده شده است:
حق بیمه خالص 2 پوند است. در نتیجه ، قیمت حتی 48 پوند و 57 پوند (قیمت اعتصاب کوتاه منهای حق بیمه خالص و اعتصاب تماس کوتاه به علاوه حق بیمه خالص) است. اگر قیمت دارایی زیرین بین 48 تا 57 پوند به پایان برسد ، شما سود کسب می کنید. این سود با 200 پوند کاهش می یابد. اگر قیمت دارایی زیرین به زیر 48 پوند یا بالاتر از 57 پوند پایان یابد ، ضرر خواهید کرد. این ضرر به حداکثر 300 پوند (5 پوند در تفاوت بین قیمت اعتصاب ، منهای 2 حق بیمه دریافت شده ، بار اندازه قرارداد 100).
خطرات درگیر در سرمایه گذاری در گزینه ها چیست؟
قبل از سرمایه گذاری در گزینه ها ، مهم است که ابتدا یاد بگیرید که گزینه ها چیست ، اما مهمتر از آن ، خطرات را درک می کنید. گزینه ها و سایر محصولات پیچیده برای شروع سرمایه گذاران در نظر گرفته نشده و برخی از استراتژی ها از سایر موارد پیشرفته تر هستند.
در حالی که برخی از استراتژی های گزینه های ذکر شده قصد محدود کردن ریسک را دارند ، اگر استراتژی به درستی انجام نشود ، شما خطر از دست دادن کل سرمایه گذاری یا بیشتر را دارید. شما فقط باید روی محصولاتی سرمایه گذاری کنید که با دانش و تجربه شما مطابقت داشته باشند و برای برنامه سرمایه گذاری خود مناسب هستند.
اطلاعات موجود در این مقاله برای اهداف مشورتی نوشته نشده است ، و همچنین قصد توصیه هرگونه سرمایه گذاری را ندارد. سرمایه گذاری شامل خطرات است. شما می توانید (بخشی از) سپرده خود را گم کنید. ما به شما توصیه می کنیم فقط در محصولات مالی که با دانش و تجربه شما مطابقت دارند سرمایه گذاری کنید.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->
اقتصاد آکسفورد مهمترین شرکت مشاوره اقتصادی مستقل در جهان است. ما تصمیم گیری های هوشمند و مسئول را از طریق ارائه بینش و راه حل های اقتصادی به موقع ، داده محور و راه حل های به مشتریان خود امکان پذیر می کنیم.
چگونه می توانیم کمک کنیم
اقتصاددانان و تحلیلگران ما به سازمانها کمک می کنند تا تصمیمات بهتری بگیرند ، استراتژی ها را تنظیم کنند ، انعطاف پذیری را بهبود بخشند ، سیاست را کشف کنند ، فرصت های جدید را کشف کنند ، عملیات را بهینه سازی کنند و برای رشد برنامه ریزی کنند. دریابید که چگونه می توانیم در زیر به شما کمک کنیم.
برنامه ریزی تجاری و استراتژی شرکت
مدیریت و کاهش خطر
استراتژی سرمایه گذاری
برنامه ریزی نظارتی و تجزیه و تحلیل سناریو
تبدیل شدن به یک رهبر فکر
تأثیرگذاری بر استراتژی و تصمیمات سیاسی
آخرین گزارش های مشاوره
آخرین تحقیقات اقتصادی منحصر به فرد و زمینی را که اقتصاددانان و کارشناسان رهبری ما برای مشتریان ما تحویل داده اند ، کاوش کنید.

فن آوری های پلتفرم دیجیتال و نوآوری در اروپا

چشم انداز بازار راه آهن استرالیا
تأثیر اقتصادی جبران مالیات بر صنعت موسیقی زنده استرالیا
شهر سیدنی |بررسی نیاز به بررسی 2022

سکویی برای فرصت هند: ارزیابی تأثیر اقتصادی ، اجتماعی و فرهنگی یوتیوب در هند در سال 2021
krisenfestigkeit des bausektors
منابع و رویدادها

بیشتر شهرهای چین با وجود چالش ها رشد بالاتری را در سال 2023 مشاهده می کنند

AES Automotives با وجود رکود اقتصادی 2023 رشد می کند

چندین شهر اروپایی ممکن است در سال 2023 از رکود اقتصادی سرپیچی کنند

سفت شدن سیاست برای CNB به پایان رسیده است ، اما چه زمانی شل می شود؟

کالاهای اصلی 2023 مضامین کلیدی: عدم اطمینان سیاسی برای نگه داشتن بازارها

روندهای کلیدی جهانی برای سال 2023
مضامین UK 2023: رکود اقتصادی پیش رو اما محور سیاست بعید است

چشم انداز اقتصادی جهانی: چشم انداز نرم 2023 که توسط داده های اخیر پشتیبانی می شود
آخرین جلسه توجیهی تحقیقاتی
توجیهات تحقیقاتی ما تجزیه و تحلیل به موقع و عمیق از کشور کلیدی ، موضوعات منطقه ای و جهانی مانند تغییر سیاست ، تغییر اقتصادی ، رویدادهای سیاسی و سناریوهای نوظهور را ارائه می دهد.
ایالات متحده: هوای شدید زمستان باعث آسیب عمده تولید ناخالص داخلی Q4 نمی شود
روسیه: کلاه قیمت و تحریم به شدت بر حجم صادرات نفت تأثیر می گذارد
جمهوری چک: سفت شدن سیاست برای CNB به پایان رسیده است ، اما چه زمانی شل می شود؟
ایالات متحده: چرا نگرانی در مورد تجدید نظر در اشتغال بیش از حد انجام شده است
کلمبیا: قدم زدن در یک خط مشی بر سر یک چاشنی اقتصادی

از کدام راه برای خروج (سیاست صفر-مخفی) برای چین؟
ما فکر می کنیم که خروج چین از سیاست صفر خود را فقط در H2 2023 اتفاق می افتد. از دیدگاه اپیدمیولوژیک و سیاسی ، ما فکر نمی کنیم که کشور هنوز آماده باز شدن است.
خدماتی که ما ارائه می دهیم
اقتصاد آکسفورد رهبر پیش بینی اقتصادی جهانی و تجزیه و تحلیل اقتصاد سنجی است. پیش بینی های دقیق اقتصادی ما توسط الگوی اقتصادی جهانی کاملاً یکپارچه جهان ارائه شده است. 300 اقتصاددان و تحلیلگر تمام وقت ما به مشتریان ما کمک می کنند تا روند کشور ، صنعت و روند سطح شهر را ردیابی ، تجزیه و تحلیل و الگوبرداری کنند و پیامدهای چشم انداز اقتصادی را برای تصمیم گیری خود درک کنند.

پیش بینی ها و مدل های اقتصادی
اقتصاد آکسفورد رهبر پیش بینی اقتصادی جهانی و تجزیه و تحلیل اقتصاد سنجی است. پیش بینی های دقیق اقتصادی ما توسط تنها الگوی اقتصادی جهانی کاملاً یکپارچه جهان است. 300 اقتصاددانان تمام وقت ما به مشتریان ما کمک می کنند تا روند کشور ، صنعت و روندهای شهری را ردیابی ، تجزیه و تحلیل و الگوبرداری کنند و چشم انداز اقتصادی را درک کنند.
خدمات مشاوره و مشاوره
مشاوران اقتصادی و متخصصان رهبری ما متخصص در استفاده از ابزارهای اقتصادی پیشرفته برای ارائه بینش ارزشمند در مورد موضوعات مهم و اقتصادی و سیاست امروز هستند.
گزارش چشم انداز اقتصادی جهانی
دسامبر 2022 / ژانویه 2023
ما فکر می کنیم داده های اخیر از دیدگاه ما پشتیبانی می کنند که اقتصاد جهانی انتظار اجماع سال آینده را تحت تأثیر قرار خواهد داد. پیش بینی ما برای رشد تولید ناخالص داخلی جهانی از 3 ٪ امسال به 1. 3 ٪ در سال 2023 از یک ماه قبل تغییر کرده است.
صنایعی که ما خدمت می کنیم
حمل و نقل هوایی ، دریایی ، تدارکات و حمل و نقل
بانکداری و امور مالی
ساخت و ساز و مهندسی
مصرف کننده و خرده فروشی
انرژی ، تجدید پذیر ، مواد شیمیایی و معدن
غذا ، نوشیدنی و FMCG
دولت و آموزش
فناوری ، ارتباط از راه دور ، رسانه و سرگرمی
انجمن های تجاری و عضو
سفر و گردشگری
"کار با تیم یک لذت واقعی است. من احساس کردم که آنها به همان اندازه که من به این پروژه متعهد بودند ، هم از نظر ملاقات با تاریخ موعد و هم با ارائه محتوای با کیفیت و خوب ، متعهد بودند. آنها با به روزرسانی های منظم در مورد فرآیند بسیار ارتباطی داشتند. نظرسنجی ما در اوج همه گیر انجام شد و تیم به طور فعال پیشنهاد می کند سؤالات جدیدی را برای پرداختن به آنچه در آن لحظه اتفاق می افتد و گزارش واسطه ای را خیلی سریع ارائه می دهد. "
لوری هاوکینز ، مدیر ارشد بازاریابی جهانی
"اقتصاد آکسفورد مترادف با تحقیقات کلان اقتصادی با کیفیت بالا است. یک دلیل قانع کننده برای مشترک شدن در سرویس جدید پیش بینی اقتصادی املاک و مستغلات. "
آندریاس ترامپپ ، رئیس تحقیقات
"تیم اقتصاد آکسفورد شرکای خوبی برای پروژه تحقیقاتی ما بود. آنها فقط کارهای با کیفیت بالا را در برابر یک خلاصه پیچیده و مهلت های محکم ارائه ندادند ، آنها همچنین مشاوره و راهنمایی استراتژیک را برای بهبود و بهبود محصول نهایی به ارمغان آوردند. "
مارک اوماهونی ، مدیر ارشد ارتباطات
وی گفت: "تیم اقتصاد آکسفورد پیش بینی تجارت بندر کلان ما را تا سال 2050 انجام داد. این تیم بسیار توانمند بود ، با ما همکاری نزدیکی داشت ، از ذینفعان داخلی و خارجی بازخورد خود را گرفت و ما به محصول بسیار اطمینان داریم. برند اقتصاد آکسفورد اعتبار در بازار را دارد. "
رابین مورتیمر ، رئیس اجرایی
وی گفت: "ما از سال 2016 با همکاری با اقتصاد آکسفورد کار کرده ایم و تخصص اقتصادی آنها را در ارائه یافته های مانیتور اعتماد به نفس کسب و کار سه ماهه ICAEW ما انجام داده ایم. با گذشت زمان ، ما یک رابطه کار نزدیک برقرار کرده ایم که اقتصاد آکسفورد خدمات عالی مشتری را در اختیار ما قرار می دهد و پاسخ های سریع اما هنوز هم در مهلت های تنگ در نظر گرفته می شود. "
Svetlana Dimitrijevic ، مدیر ارشد بینش
"تست استرس CMHC و تیم ORSA امسال با استفاده از اقتصاد آکسفورد به منظور آزمایش استرس آغاز شده است. تجربه ما بسیار مثبت بوده است. این نرم افزار سالم ، بصری و کاربر پسند است. اما مهمتر از همه ، به کاربر این امکان را می دهد تا پیوندهای بین متغیرها و برای درجه خاصی از سفارشی سازی را درک کند. "
میرزا آیفودزیچ ، مدیر ارشد ، تست استرس و ORSA
وی گفت: "ما به دلیل شهرت محکم آن و قدرت تحقیقات آن به کار با اقتصاد آکسفورد جذب شدیم و ما به ویژه از توانایی شما در ارائه این امر به دولت ها و رسانه ها تحت تأثیر قرار گرفتیم - به همین دلیل است که ما به دنبال فرصت های آینده هستیمهمکاری."
"مدلهای اقتصاد سنجی اقتصاد آکسفورد ، یک پیش بینی قوی و رویکرد نوآورانه برای پیش بینی بخش املاک و مستغلات تجاری ارائه داده است."
وی گفت: "این تیم با اقتصاد آکسفورد در مورد تجزیه و تحلیل جهانی از کل صنعت ما کار کرده است ، پروژه ای که از نظر دامنه قابل توجهی بود و هم از نظر تأثیر آن بر برنامه های حمایت و ارتباطی ما ، قابل توجه بود. این پروژه تجزیه و تحلیل برجسته ای از جهانی REACH ما در سراسر جهان به دست آورد و تعدادی از بخش های رهبری فکری و مطالعات موردی را تولید کرد که از این تحلیل پشتیبانی می کردند. ما شاهد پوشش رسانه ای چشمگیر ناشی از مطالعه بودیم. برای این پروژه ، تیم اقتصاد آکسفورد ثابت کرد که یک شریک واقعی است. "
"دامنه در دسترس بودن داده ها و سهولت دسترسی ، همراه با یک تیم متخصص در صورت مرجع ، به این معنی است که اقتصاد آکسفورد یکی از متخصصان اقتصادی معتبر ما است."
"به دانش ما قوی ترین ، جامع ترین و به موقع ترین مدل جهانی اقتصادی مدل اقتصاد آکسفورد است. ما چندین مدل جهانی را در سال 2011 آزمایش کردیم ، آکسفورد بالاتر از رقابت بود. خط پایین ، مدل اقتصاد آکسفورد ابزاری برای ماموریت مهم است. پشتیبانی و آموزش مشتری گسترده است و روند صورتحساب در مقایسه با سایر فروشندگان ما به طرز چشمگیری دردناک است. "
داده ها و پیش بینی های "اقتصاد آکسفورد" ستون فقرات مدل های تقاضا ما را تشکیل می دهد. قوام جهانی و جزئیات گرانول موجود در مجموعه داده های گسترده آنها به ما این امکان را می دهد تا روی متغیرهای مرتبط با تجارت خود تمرکز کنیم. "
"خدمات ارائه شده همیشه مطابق جدول زمانی توافق شده به موقع تحویل می شوند. خروجی جامد است و در بحث های OE بسیار پاسخگو و فعال است. زمان چرخش سریع است. "
Maarten Leen ، رئیس سناریوهای کلان اقتصادی IFRS9 جهانی
چرا اقتصاد آکسفورد؟
قابل اعتماد
بیش از 2،000 شرکت پیشرو و نهادهای دولتی برای پیش بینی های مهم و مهم در فعالیت های سناریو به خدمات ما متکی هستند. با 21 دفتر در سراسر جهان و دانش عمیق از بازارهایی که پیش بینی و تجزیه و تحلیل می کنیم ، پوشش جغرافیایی گسترده ای را با تخصص محلی ترکیب می کنیم.
کارشناس
300 اقتصاددان و تحلیلگر ما تجربه گسترده ای در صنعت ، مالی و بخش دولتی دارند. آنها متخصص در استفاده از ابزارهای پیشرفته و نوآورانه اقتصادی و تحقیقاتی برای ارائه بینش ارزشمند در زمینه فشار آوردن به مسائل مربوط به تجارت ، مالی و سیاست هستند.
سختگیرانه
اقتصاددانان ما برای اطمینان از تجزیه و تحلیل دقیق و به موقع ، از مطمئن ترین ، به روز داده ها و چارچوب های کمی پیشرو و پیشرو استفاده می کنند. سابقه پیش بینی ما یکی از بهترین های صنعت است.
پاسخگو
ما پیش بینی می کنیم و به سرعت در مورد روندهای نوظهور با تحقیقات به موقع و ناخوشایند پاسخ می دهیم. تیم ما با پاسخ دادن به سوالات شما از طریق ایمیل ، تلفنی و ویدیویی در اینجا برای پشتیبانی از شما است. کلیه مشتریان به برنامه منظم کنفرانس ها ، میزگرد ، وبینارها و پادکست ها در مورد آخرین تحولات اقتصادی و چشم انداز دسترسی دارند.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->

اگر به دنبال خرید یا فروش یک تجارت هستید ، یک کارگزار تجاری می تواند ارزش فوق العاده ای را برای شما فراهم کند. این که آیا شما به دنبال خرید یک فرصت جدید یا بخشی با تجارت محبوب خود هستید ، ممکن است لازم باشد برای یک سوار برآمدگی آماده شوید.
هنگام خرید و فروش یک تجارت ، تعداد زیادی ملاحظات وجود دارد. از ارزش گذاری دارایی های تجاری و تعیین معیارهای خرید مناسب ، تهیه یک برنامه بازاریابی استراتژیک در صورت فروش ، مذاکره در مورد فروش و اطمینان از محافظت از حقوق شما.
یک کارگزار تجاری می تواند به شما در حرکت در پیچ و تاب و چرخش در جاده کمک کند و به شما امکان می دهد تا از آنچه می تواند یک سواری فوق العاده عاطفی باشد ، عقب نشینی کنید.
در زیر ، ما دقیقاً خواهیم دید که یک کارگزار تجاری چیست ، چرا باید در نظر داشته باشید که با یکی کار کنید و چگونه آنها با سایر متخصصان مانند یک نماینده املاک و مستغلات متفاوت هستند.
یک کارگزار تجاری یک شخص یا شرکتی است که به شما در خرید یا فروش یک تجارت کمک می کند. آنها به عنوان دهانه شما ، نماینده چانه زنی عمل می کنند و برای مذاکره و بستن معامله شما تلاش خواهند کرد.
اگر در حال فروش یک تجارت هستید ، یک کارگزار تجاری:
- تعیین یک "محدوده فروش مناسب" برای تجارت خود ، یعنی به شما توصیه کنید که قیمت معقول شرکت خود را بر اساس مقایسه بازار چیست
- استراتژی را برای تأمین بهترین قیمت ممکن توسعه دهید
- نه تنها هر خریدار بلکه خریدار مناسب را پیدا کنید که به شما قیمت عادلانه و معقول برای تجارت خود بپردازد
- حقوقی و مستندات درگیر را توضیح دهید (تعداد زیادی وجود دارد) و چگونه وکلا و حسابداران برای تعامل با معامله شما خواهند آمد
- با یک خریدار (که ممکن است کارگزار خود را داشته باشد) مذاکره کنید و معامله خود را ببندید
اگر در حال خرید یک تجارت هستید ، یک کارگزار تجاری:
- به شما کمک می کند تا هنگام خرید یک تجارت ، اهداف بلند مدت خود را توسعه دهید (و به شما کمک می کند تا آنچه را که در نهایت می خواهید از طریق خرید به دست آورید ، استفاده کنید)
- طیف وسیعی از مشاغل متناسب با معیارهای سرمایه گذاری خود را به شما ارائه می دهد
- حقوقی را که هنگام خرید یک تجارت انجام می شود توضیح دهید و چگونه وکلا و حسابداران برای مشاوره در مورد امور مختلف به شما توصیه می کنند
- برای بستن معامله خود با یک فروشنده (که ممکن است از یک کارگزار تجاری استفاده کند) مذاکره کنید
در نهایت ، یک کارگزار خوب تجارت باید دارای مهارت های عالی و مهارت های بین فردی و توجه دقیق به جزئیات باشد. معاملات تجاری معاملات شخصی است ، بنابراین مهارت های خوب افراد ضروری است.
کارگزار شما همچنین باید تجربه کاملی در زیر کمربند خود داشته باشد. مذاکره در مورد معاملات پیچیده تجاری می تواند مشکل باشد و برای افراد ناآگاه آسان نیست.
چرا باید از یک کارگزار تجاری استفاده کنم؟

شما باید از یک کارگزار تجاری استفاده کنید تا اطمینان حاصل کنید که بهترین نتیجه ممکن را که می توانید هنگام خرید یا فروش یک تجارت داشته باشید ، تضمین کنید.
در یک معامله یک تن از عوامل بازی وجود دارد و شما نمی خواهید خطایی را که به راحتی از آن جلوگیری می شود ، به خطر بیاندازید. هدایت توسط یک حرفه ای با تجربه ، اطمینان حاصل می کند که شما به سرعت ، کارآمد و با حداقل ناامیدی و اضطراب به اهداف خود برسید.
برخی از مزایای استفاده از یک کارگزار شامل موارد زیر است:
تجربه . ممکن است شما در معاملات تجاری محدود یا تجربه ای داشته باشید و ممکن است درک نکنید که روند فروش چگونه کار می کند. مهم است که راهنمایی های متخصص را از شخصی که هر روز این کار را انجام می دهد دریافت کنید.
عینیتخواه خریدار یا فروشنده باشید ، معاملات می توانند احساساتی شوند. یک اشتباه در ارتباطات می تواند منجر به از هم پاشیدن معامله شود. یک شخص ثالث مستقل به آرامش و عقل در روند کار کمک می کند و بهترین نتیجه ممکن را تضمین می کند.
بازار یابی . یک کارگزار باتجربه استاد بازاریابی خواهد بود. اگر می فروشید ، یک کارگزار دقیقاً می داند که چگونه خریدار مناسب را پیدا کند که مایل باشد و قادر به خرید تجارت شما باشد.
ناخن زدن به کاغذ. مقاله زیادی در یک معامله وجود دارد و یک کارگزار خوب چشم به جزئیات خواهد داشت ، بنابراین هیچ چیز نادیده گرفته نمی شود.
کارگزاران Better Business در شهر زیبا از Bright واقع شده اند و متخصصان خرید و فروش اسکان ، گردشگری و مشاغل مستقر در کشور در شمال شرقی ویکتوریا هستند. ما سالها تجربه داشته ایم که به شرکت ها و افراد کمک می کنیم تا مشاغل خود را بفروشند و ما مشتاقانه منتظر کمک به شما هستیم.
جنی چلویک کارگزار معتبر تجاری است که دوست دارد به صاحبان مشاغل کمک کند تا رویاهای خود را تحقق بخشند.
فروش و خرید مشاغل می تواند دلهره آور باشد ، انتخاب کارگزار مناسب بسیار مهم است. برای چت و توصیه های مفید با شماره 0419 360 728 تماس بگیرید.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->

QuickSwap چیست؟TOKEN سریع چیست؟بیایید ویژگی های درک QuickSwap و اطلاعات دقیق در مورد Sushi Token را پیدا کنیم!
در این مقاله ، ما می خواهیم QuickSwap (سریع) را معرفی کنیم - مبادله غیرمتمرکز بدون مجوز (DEX) بر اساس اتریوم. بنابراین TOKEN QUICKSWAP و سریع چیست؟چگونه بخریم و از کجا توکن سریع را ذخیره کنیم؟آیا سریع سرمایه گذاری خوبی است؟بیایید با هم بفهمیم!
QuickSwap چیست؟
QuickSwap یک مبادله غیرمتمرکز بدون مجوز (DEX) است که بر اساس اتریوم ، که از زیرساخت های مقیاس پذیری لایه 2 شبکه چند ضلعی استفاده می شود. مشابه UniSwap ، هر کسی می تواند هر نشانه ERC20 را در QuickSwap تجارت کند.
با این حال ، QuickSwap یکی دیگر از کلون های Uniswap نیست. این متفاوت است که هدف آن حل مشکلات موجود در ترجمه ترجمه ، هزینه گاز زیاد و معاملات آهسته در MainChain Ethereum است.
QuickSwap چگونه کار می کند؟
QuickSwap یک مکانیسم کار ویژه با 5 ویژگی برجسته در زیر دارد:
- لیست های بدون مجوز: هر کاربر می تواند با ارائه نقدینگی برای جفت معاملات ، هرگونه نشانه ERC20 را در QuickSwap لیست کند.
- معاملات لایه 2: معاملات در QuickSwap از Polygon ، یک راه حل مقیاس پذیری Ethereum Layer 2 استفاده می شود ، به این معنی که کاربران توانایی تجارت دارایی ها را با سرعت سریع رعد و برق در بخش کوچکی از هزینه گاز در زنجیره اتریوم دارند.
- معدن نقدینگی: با تأمین نقدینگی به استخرهای معاملاتی ، کاربران با توکن های سریع پاداش می گیرند ، که جوامع/ شرکت کنندگان در بازار را به کمک نقدینگی ترغیب می کند.
- کشاورزی بازده: هزینه معاملات 0. 3 ٪ برای هر معامله در QuickSwap وجود خواهد داشت.
- مدیریت جامعه: QuickSwap جامعه جامعه خواهد بود. دارندگان Token Token مالکیت روند مدیریت QuickSwap را خواهند داشت.
اطلاعات دقیق در مورد توکن سریع
معیارهای کلیدی
- نام توکن: QuickSwap.
- تیک: سریع.
- blockchain: چند ضلعی ، اتریوم.
- قرارداد:
- چند ضلعی: 0x831753DD7087CAC61AB5644B308642CC1C33DC13
- اتریوم: 0x6C28AEF8977C9B773996D0E8376D2EE379446F2F
تخصیص سریع توکن
- معدن نقدینگی: 90 ٪.
- دارندگان توکن Uni: 5 ٪.
- سازندگان و مشاوران: 3. 25 ٪.
- صندوق جامعه چند ضلعی: 1 ٪.
- بازاریابی: 1 ٪.
بخش قابل توجهی از ذخیره معدن (100،000،000. 00 سریع یا 1 ٪ از کل عرضه توکن) در دو هفته اول برنامه استخراج نقدینگی توزیع می شود.

تخصیص سریع توکن
برنامه انتشار سریع توکن
موارد سریع استفاده از نشانه ها
سریع دو مورد استفاده اصلی دارد:
- حكومت: دارندگان سریع امكان قادر به ایجاد پیشنهادات و رأی دادن به عوامل مختلف مربوط به پروتكل خواهند بود. QuickSwap (سرانجام) کاملاً توسط جامعه اجرا خواهد شد.
- Staking: ارائه دهندگان نقدینگی با فرصت های کشاورزی عملکرد و نقدینگی ، تحریک می شوند. کاربرانی که نقدینگی برای جفت های معاملاتی در QuickSwap ارائه می دهند ، درصد 0. 3 ٪ هزینه معاملات این پلتفرم را دریافت می کنند ، و همچنین برای مشارکت خود ، مدیریت سریع مدیریت بومی QuickSwap را کسب می کنند.
نحوه ذخیره توکن های سریع
می توانید با چند مرحله ساده ، توکن های سریع را روی کیف پول Coin98 ذخیره کنید ، ارسال کنید ، دریافت کنید. راهنماهای مربوط به نحوه انجام معاملات با سریع روی کیف پول Coin98 به شرح زیر است.
مرحله 1: کیف پول Coin98 را باز کنید و روی صفحه اصلی کلیک کنید.
مرحله 2: سریع جستجو کنید.
مرحله 3: روی نتیجه صحیح کلیک کنید ، آدرس کیف پول را کپی کرده و سریع به این آدرس ارسال کنید.

نحوه ذخیره سریع روی کیف پول Coin98
نحوه خرید توکن های سریع
برای پیگیری سریع این مراحل ساده با: https://exchange. coin98.com/ می توانید از Coin98 Exchange استفاده کنید.
مرحله 1: کیف پول پسوند COIN98 را وصل کنید.
مرحله 2: برای تجارت سکه/توکن را انتخاب کنید:
- سریع جستجو کنید
- در صورت عدم نتیجه گیری ، کاربران می توانند آدرس سریع زیر را وارد کنند:
- زنجیره چند ضلعی: 0x831753DD7087CAC61AB5644B308642CC1C33DC13
- زنجیره اتریوم: 0x6C28AEF8977C9B773996D0E8376D2EE379446F2F
مرحله 3: مبلغی را که می خواهید مبادله کنید تنظیم کنید.
مرحله 4: هزینه گاز را تنظیم کنید ، سپس روی SWAP کلیک کنید.

چگونه می توان Token Quick را در Exchange Coin98 خریداری کرد
در کنار Exchange Coin98 ، شما همچنین می توانید Token Token Quick را در مبادله دیگر مانند: Binance ، Hotcoin Global ، Coinbase Exchange ، BKEX ، GATE.io خریداری کنید.
نقشه راه و به روزرسانی ها
آیا QuickSwap سرمایه گذاری خوبی است؟
در زیر برخی از بینش ها/نکات برجسته وجود دارد که امیدوارم به شرکت کنندگان در بازار کمک کند تا تصمیمات سرمایه گذاری کنند.
- به گفته تیم خود ، نقشه راه در آینده منتشر می شود. با این حال ، آنها فاش کرده اند که بخشی از برنامه آنها ادغام معاملات متا است ، کاربران به هیچ وجه مجبور نیستند به چند ضلعی منتقل شوند. این تیم همچنین برنامه ای برای ایجاد پل در QuickSwap. exchange دارد ، بنابراین کاربران برای جابجایی وجوه مجبور نیستند به کیف پول چند ضلعی بروند.
- هفته گذشته ، QuickSwap ویژگی سفارشات محدودیت را معرفی کرد: کاربران QuickSwap اکنون می توانند قیمتی را که می خواهند برای تجارت و اجرای سفارشات حد مجاز انتخاب کنند ، انتخاب کنند. کاربران همچنین می توانند سفارشات باز ، لغو و اجرا شده را مشاهده کنند.
تیم ، سرمایه گذاران و شرکای استراتژیک
بنیانگذاران/ مشاوران
نیک ماج: نیک یک برنامه نویس قرارداد اتریوم، بازبینی کد و توسعه دهنده وب با بیش از 6 سال تجربه برنامه نویسی فعال در بلاک چین است.
Sameep Singhania: Sameep یکی از بنیانگذاران و مدیر شرکت توسعه بلاک چین و مشاوره Ginete Technologies است. او دو سال گذشته را به کمک به کسب و کارها برای ادغام بلاک چین اختصاص داده است.
سرمایه گذاران
این پروژه راه اندازی نمایشگاه را برگزار کرد و هیچ سرمایه گذار وجود نداشت.
شرکای استراتژیک
- Gelato Network: Gelato لایه اتوماسیون اتریوم است. شبکه Gelato خود را به عنوان یک راه حل یک مرحله ای معرفی کرد که به پروژه ها کمک می کند تا تمام نیازهای اتوماسیون خود را برآورده کنند.
- زنجیره رله: ارائه دهنده خدمات (BaaS) برای اکوسیستم های DeFi.
- Iron Finance: استیبل کوین با وثیقه جزئی در BSC و Polygon.
خلاصه
این مقاله حاوی مهم ترین و دقیق ترین اطلاعات در مورد QuickSwap (QUICK) Token است. لطفاً هر سؤالی دارید در زیر بنویسید، Coin98 در اسرع وقت شما را برمی گرداند!
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->
نه تنها خرید طلا در فرهنگ هند فرخنده است. همچنین به عنوان یک خیابان سرمایه گذاری ایمن در نظر گرفته می شود.
به طور سنتی ما طلا را به شکل جواهرات یا شمش طلا خریداری می کنیم. در حالی که جواهرات طلا در هنگام فروش مجدد مقداری ارزش از دست می دهند. در صورت مربوط به مقادیر زیادی شمش طلا ، دست زدن به ، ذخیره سازی و امنیت به مشکل تبدیل می شود.
اکنون ما یک روش ساده تر برای خرید طلا داریم - صندوق معامله شده با بورس طلا (ETF).
ETF های طلای صندوق های متقابل باز هستند که در شمش طلای استاندارد با خلوص 99. 5 ٪ سرمایه گذاری می کنند. به جای خرید شمش طلای فیزیکی ، می توانید واحدهای ETF های طلایی را خریداری کنید که معادل خرید چیز واقعی باشد. واحدهایی که خریداری می کنید در حساب DEMAT شما ذخیره می شوند. به همین دلیل ETF های طلا نیز "طلای کاغذ" نامیده می شوند.
واحدهای ETF های طلا در بورس اوراق بهادار ذکر شده اند و طبق روندهای موجود در بازار نقطه طلای فیزیکی ، آنها افزایش می یابند و سقوط می کنند.
چرا در طلا سرمایه گذاری می کنیم؟
در هند ، طلا یکی از آن کالاهای نادری است که تقریباً یک دهه است که به طور مداوم روند بازار بین المللی را مورد ضرب و شتم قرار داده و بازده بالایی برای سرمایه گذاری داده می شود. در مقایسه با سایر انواع سرمایه گذاری ، این توانایی مقاومت در برابر بالا و پایین بازار را دارد. این ظرفیت تولید طولانی مدت ثروت و مقاومت در برابر تغییرات بازار ، طلا را به بخشی از نمونه کارها شما تبدیل می کند.
- راحتی سرمایه گذاری طلا
- ورود و خروج آسان
- صرفه جویی در هزینه
چگونه می توان در ETF های طلایی سرمایه گذاری کرد؟
- حساب تجارت آنلاین اوراق بهادار Kotak و حساب DEMAT را باز کنید
- با ورود به حساب خود در وب سایت ما - www.kotaksecurities.com ، سفارش خرید تعداد مشخصی از واحدهای واحد Kotak Gold ETF را قرار دهید.
- هزینه واحدهای ETF به طور خودکار از حساب شما بدهکار می شود و حساب DEMAT شما با تعداد مشخصی از واحدهای Gold ETF اعتبار می یابد.
- همچنین می توانید سفارشات مربوط به ETF های طلا را در نزدیکترین شعبه اوراق بهادار Kotak خود یا با یک فروشنده اوراق بهادار Kotak قرار دهید.
مزایا چیست؟
امنیت دیگر نگران سرقت طلای فیزیکی نیست. خریدهای طلای شما با خیال راحت در حساب اوراق بهادار Kotak شما ذخیره می شود.
نقدینگی که می توانید ETF های طلا را در یک لحظه در وب سایت اوراق بهادار Kotak یا از طریق فروشنده Kotak خود خریداری یا بفروشید. ایده آل برای موارد اضطراری ، هنگامی که شما لوکس برای شکار یک خریدار برای طلای فیزیکی خود ندارید.
کنترل کیفیت هیچ تضمینی 100 ٪ از خلوص طلایی که در جواهرات محلی خود خریداری می کنید وجود ندارد. با این حال ، با استفاده از ETF های طلا ، این مسئله به یک مسئله تبدیل نمی شود زیرا Gold ETF فقط در 99. 5 ٪ طلای خالص سرمایه گذاری می کند.
طلای فیزیکی ارزان تر با اتهاماتی که نمی تواند بازپرداخت شود ، هزینه ذخیره ایمن آن و همچنین هزینه بیمه آن است. این عوامل میزان طلای فیزیکی را که می توانید داشته باشید محدود می کند. با استفاده از ETF های طلا ، هزینه های خرید و فروش بسیار پایین تر است و هیچ هزینه ذخیره سازی یا امنیت در آن وجود ندارد.
همانطور که در ابتدا گفته شد ، نمونه کارها را متنوع کنید ، طلای ثبات و اطمینان از بازده را به یک نمونه کارها به ارمغان می آورد. از آن برای محافظت از خطرات خود در مورد سهام ، مشتقات و صندوق های متقابل در نمونه کارها خود استفاده کنید.
صرفه جویی در مالیات بر ثروت طلای فیزیکی ، مرد مالیات را به صورت مالیات ثروت جذب می کند. شما این مشکل را با Gold ETF نخواهید داشت.
مالیات بر سود سرمایه بلند مدت شما باید 3 سال پس از تاریخ خرید ، مالیات بر سود سرمایه بلند مدت را پرداخت کنید. در مورد ETF های طلا این دوره فقط به 1 سال کاهش می یابد.
+ سؤالات پرسیده شده Allfrequacty (سؤالات متداول) را گسترش دهید
دسته های زیر واجد شرایط برای سرمایه گذاری در ETF هستند:
- افراد (ساکنان/NRI (NRE و NRO هر دو)
- شرکت
- نهاد
از آنجا که ETF ها ذکر شده و در مبادله معامله می شوند ، هزینه یک سرمایه گذار فقط در قالب کارگزاری ، هزینه مدیریت و مالیات جمع می شود.
لطفاً در زیر پیامدهای مالیاتی مرتبط با سرمایه گذاری در ETF را یادداشت کنید:
| پارامتر | etf طلا | شاخص ETF | ETF بین المللی | بخش خاص ETF |
|---|---|---|---|---|
| مالیات بر دارایی | نیل | نیل | نیل | نیل |
| مالیات بر سود سرمایه کوتاه مدت | طبق صفحه مالیات بر درآمد | 15 ٪ | طبق صفحه مالیات بر درآمد | 15 ٪ |
| مالیات بلند مدت سود سرمایه | 10 ٪ بدون فهرست بندی یا 20 ٪ با فهرست بندی | نیل | 10 ٪ بدون فهرست بندی یا 20 ٪ با فهرست بندی | نیل |
| مالیات معاملات اوراق بهادار (STT) | نیل | 0. 125 ٪ * | نیل | 0. 125 ٪ * |
مباحث صندوق متقابل
مباحث گرایش حساب کاربری
مباحث گرایش Demat
مباحث گرایش IPO
مباحث گرایش داخل کشور
بارگیری برنامه تجارت NEO
چت مراقبت از مشتری با ما 77389 88888 چت واتساپ (فقط این شماره را ذخیره کنید و "سلام" را در WhatsApp برای ما ارسال کنید.)
برای خدمات به مشتری ، شماره 1800 209 9191 را به ما در service. securities@kotak.com برای حساب کاربری و نمایش داده های مربوط به حساب DEMAT برای ما بنویسید
خدمات مرکز تماس: همه روزها: 8:00 صبح تا 6:00 بعد از ظهر خدمات چت: همه روزها: 8:00 صبح تا 8:00 بعد از ظهر تماس و تجارت: دوشنبه تا جمعه - 8:00 صبح تا 5. 30 بعد از ظهر
نیازی به صدور چک توسط سرمایه گذاران هنگام عضویت در IPO نیست. فقط شماره حساب بانکی را بنویسید و در فرم درخواست وارد شوید تا به بانک خود اجازه دهید در صورت تخصیص پرداخت را پرداخت کند. هیچ نگرانی برای بازپرداخت وجود ندارد زیرا پول در حساب سرمایه گذار باقی مانده است.
KYC is one time exercise while dealing in securities markets - once KYC is done through a SEBI registered intermediary (broker, DP, Mutual Fund etc.), you need not undergo the same process again when you approach another intermediary. Attention Investors Prevent Unauthorized Transactions in your demat / trading account>شماره موبایل / شناسه ایمیل خود را با کارگزار سهام / شرکت کننده سپرده گذاری خود به روز کنید. اطلاعات مربوط به معاملات خود را مستقیماً از مبادلات تلفن همراه / ایمیل خود در پایان روز دریافت کنید و هشدارهای مربوط به تلفن همراه ثبت شده خود را برای کلیه بدهی ها و سایر معاملات مهم در حساب DEMAT خود مستقیماً از NSDL / CDSL در همان روز هشدار دهید. " - صادر شده درعلاقه سرمایه گذاران. شماره بخشنامه: NSDL/Policy/2014/0094 ، NSE/ISP/27436 ، BSE - 20140901-21
لطفاً توجه داشته باشید که طبق بخشنامه های NSE NOS: NSE/Invg/36333 مورخ 17 نوامبر 2017 ، NSE/Invg/37765 مورخ 15. 2018 مه و BSE NOS NOS: 20171117-18 مورخ 17 نوامبر ، 20180515-39 مورخ 15. 2018 مه ، تجارتدر اوراق بهادار که پیام های ناخواسته در آن پخش می شوند محدود می شوند. لیست چنین سهام در وب سایت NSE & BSE موجود است. در صورت بروز هرگونه سؤال ، از شما بخواهید که با خدمات مشتری در 18002099191/9292 در تماس باشید
Kotak Securities Ltd. داشتن مجوز کامپوزیت No. CA0268 یک عامل شرکتی شرکت بیمه عمر Kotak Mahindra Limited و شرکت بیمه عمومی Kotak Mahindra Limited است. ما اقدامات معقولی برای محافظت از امنیت و محرمانه بودن اطلاعات مشتری انجام داده ایم.
بورس اوراق بهادار ، بمبئی به هیچ وجه پاسخگو ، مسئول یا مسئول هر شخص یا افراد در قبال هرگونه اقدامات حذف یا کمیسیون ، خطاها ، اشتباهات و/یا تخلفات ، واقعی یا درک شده توسط ما یا شرکای ما ، نمایندگان ، همکاران و غیره نیست. از هر یک از قوانین ، مقررات ، آیین نامه بورس اوراق بهادار ، بمبئی ، قانون سبی یا هر قانون دیگری که هر از گاهی به زور است. بورس اوراق بهادار ، بمبئی پاسخگو ، مسئول یا مسئولیتی در قبال هرگونه اطلاعات در این وب سایت یا هرگونه خدماتی که توسط کارمندان ما ، خدمتگزاران ما و ایالات متحده ارائه می شود ، مسئولیت پذیر نیست.
لطفاً رمز عبور تجارت آنلاین خود را با کسی به اشتراک نگذارید زیرا این امر می تواند امنیت حساب شما را تضعیف کند و منجر به معاملات یا ضرر غیرمجاز شود. این یادداشت هشدار دهنده مطابق بخشنامه مبادله ای در تاریخ 15 مه 2020 است.
توجه: با توجه به ارائه دید وثیقه مشتری مطابق با مقررات SEBI ، شرکت های تسهیلات مربوطه یک تسهیلات پورتال وب را فراهم کرده اند تا به مشتریان اجازه دهد وثیقه جدا شده خود را با عضو مشاهده کنند و همانطور که توسط عضو بازرگانی/عضو پاکسازی گزارش شده است. برای اطلاعات بیشتر به بخشنامه ها مراجعه کنید: NCL ؛NCCL
NSDL و CDSL کدهای مشتری منحصر به فرد (UCC) را به حساب های DEMAT بر اساس PAN ، به بخشنامه های NSDL و CDSL نقشه برداری کرده اند. قالب برای پیوند/دلینک UCC: NSDL: Link |CDSL: پیوند.
مشتریان موظفند تمام اطلاعات مربوط به حساب خود را به روز نگه دارند ، شامل جزئیاتی مانند شناسه ایمیل ، شماره تلفن همراه ، آدرس ، جزئیات بانکی ، جزئیات DEMAT ، جزئیات درآمد و غیره. امکانات مختلف مربوط به حساب تجارت و DEMAT. برای به روزرسانی جزئیات ، مشتری ممکن است با میز خدمات مشتری تعیین شده ما در تماس باشد یا برای کمک به شعبه نزدیک شود.
معرفی شناسه نهاد حقوقی (LEI) برای معاملات با ارزش بزرگ: لی یک شماره 20 رقمی است که برای شناسایی منحصر به فرد طرفین در معاملات مالی در سراسر جهان استفاده می شود. RBI اکنون تصمیم گرفته است تا سیستم LEI را برای کلیه معاملات پرداخت با ارزش 50 پوند و بالاتر توسط اشخاص (غیر افراد) با استفاده از سیستم های پرداخت متمرکز انجام دهد. تسویه ناخالص زمان واقعی (RTGS) و انتقال صندوق های الکترونیکی ملی (NEFT). چنین مشتریانی موظفند شماره LEI را برای به روزرسانی آن در KSL به ما ارائه دهند تا از هرگونه اختلال در پرداخت آینده در هنگام رسیدن آستانه به 50 کرور و بالاتر جلوگیری شود. ممکن است به اعلان دایره ای RBI مراجعه کنید. در صورت بروز هرگونه سؤال ، با میز خدمات مشتری تعیین شده ما در تماس باشید.
آگاهی سرمایه گذار در مورد دستورالعمل های اصلاح شده در مورد مجموعه حاشیه:-سرمایه گذاران توجه: 1. کارگزاران سهام می توانند اوراق بهادار را به عنوان حاشیه مشتری فقط از طریق تعهد در سیستم سپرده گذاری W. E. F بپذیرند. 1 سپتامبر 2020. 2. شماره تلفن همراه و شناسه ایمیل خود را با کارگزار سهام/شرکت کننده سپرده گذاری خود به روز کنید و OTP را مستقیماً از طریق سپرده گذاری در شناسه ایمیل و/یا شماره تلفن همراه خود دریافت کنید تا تعهد ایجاد کنید. 3. 20 ٪ حاشیه پیش فرض ارزش معاملات را به تجارت در بخش بازار نقدی پرداخت کنید. 4- سرمایه گذاران ممکن است لطفاً به سؤالات متداول مبادله (سؤالات متداول) صادر شده از Vide Circular Reference nse/insp/45191 مورخ 31 ژوئیه 2020 مراجعه کنند. 20200731-7 مورخ 31 ژوئیه 2020 و NSE/Insp/45534 مورخ 31 آگوست 2020 ، اخطار شماره. 20200831-45 مورخ 31 آگوست 2020 و سایر دستورالعمل های صادر شده هر از گاهی در این رابطه. 5- اوراق بهادار/MF/اوراق قرضه خود را در صورتحساب حساب تلفیقی صادر شده توسط NSDL/CDSL هر ماه بررسی کنید. وادبه نفع سرمایه گذاران صادر شده است
از این طریق مشتری ها هشدار می دهند که به نکات مربوط به سهام ناخواسته / مشاوره سرمایه گذاری که از طریق پیام کوتاه فله ، وب سایت ها و سیستم عامل های رسانه های اجتماعی پخش می شوند ، تکیه نکنند. با مهربانی قبل از معامله در بازار اوراق بهادار ، دقت لازم را انجام دهید.
الزام به دست آوردن رضایت از طریق OTP از قانون دلیل انتقال بازار "اجرای دولت / جهت نظارتی / سفارشات" از طریق OTP به دلیل تمام دلایل دیگر برای هرگونه نقل و انتقالات خارج از بازار ، همچنان مورد نیاز است. به بخشنامه NSDL مراجعه کنید.
COVID-19 تأثیر بر مشتری:- 1. قابل استفاده برای مشتریانی که یادداشت های قرارداد شناسه ایمیل و سایر اظهارات آنها مورد ضرب و شتم قرار می گیرد یا اینکه برای یادداشت های قرارداد فیزیکی/ سایر بیانیه ها یا یادداشت های قرارداد دیجیتال و فیزیکی/ سایر بیانیه ها تصمیم گرفته اند: به دلیل قفل شدن در سراسر کشور، ما قادر به ارسال یادداشت های قرارداد فیزیکی و سایر بیانیه ها نیستیم. برای مشاهده آنها ، وارد www.kotaksecurities.com شوید. 2. شناسه ایمیل خود را با ما به روز کنید تا یادداشت های قرارداد/بیانیه های مختلف را بصورت الکترونیکی دریافت کنید تا از هرگونه ناراحتی بیشتر جلوگیری کنید. 3. ما به دلیل قفل شدن قادر به پرداخت پرداخت تسویه حساب در حال اجرا نیستیم. ما از شما می خواهیم جزئیات حساب بانکی خود را به روز کنید تا انتقال مستقیم به حساب بانکی مرتبط خود را تسهیل کنید. شما ممکن است به میز خدمات مشتری تعیین شده یا شعبه خود نزدیک شوید تا روش به روزرسانی جزئیات بانک را بدانید. 4- مشورتی مبادله: به سرمایه گذاران توصیه می شود ضمن تصمیمات سرمایه گذاری در این مواقع غیرقابل پیش بینی ، احتیاط کنند. همچنین مشتری ها تشویق می شوند تا بازارهای اساسی و بین المللی کالاهای بین المللی را پیگیری کنند. به مشتریان توصیه می شود پس از درک ماهیت روابط پیمانکاری که در آن وارد می شوند و میزان قرار گرفتن در معرض خطر آن ، معاملات را انجام دهند. بیشتر به مشتریان توصیه می شود که شیوه های مدیریت ریسک صوتی را دنبال کنند و با شایعات ، نکات و غیره بی اساس از آنها دور شوند.
تحت قابلیت همکاری ، اوراق بهادار Kotak NSE Clearing Limited (NCL) را به عنوان شرکت پاکسازی تعیین شده خود برای معاملات بخش مشتقات سهام پول نقد و شرکت پاکسازی هند محدود (ICCL) به عنوان شرکت مشخص شده برای ترغیب شده برای معاملات بخش مشتقات ارز انتخاب کرده است.
به روزرسانی مهم در پیوند Pan-Aadhaar: لطفاً توجه داشته باشید که مهلت پیوند Aadhaar به PAN تا 30 ژوئن 2021 تمدید شده است. اعلان را در اینجا بخوانید. در صورت بروز هرگونه سؤال ، چت فوری را با تیم خدمات مشتری ما یا WhatsApp 'سلام' در 77389 88888 شروع کنید یا به ما در kscustomer.communications@kotak.com ایمیل کنید.
پر کردن شکایات در نمرات- آسان و سریع a. ثبت نام در پورتال نمرات |ب. جزئیات اجباری برای پر کردن شکایات در نمرات i. نام ، تابه ، آدرس ، شماره تلفن همراه ، شناسه پست الکترونیکی |ج. مزایا: من. ارتباطات مؤثر ii. جبران سریع شکایات
© 2005 Kotak Securities Limited. دفتر ثبت شده: 27 BKC ، C 27 ، G بلوک ، مجموعه باندرا کورلا ، باندرا (E) ، بمبئی 400051. شماره تلفن: +22 43360000 ، شماره فکس: +22 67132430. آدرس مکاتبات: Infinity It Park ، Bldg. شماره 21 ، OPP. Film City Road ، A K Vaidya Marg ، Malad (East) ، Mumbai 400097. شماره تلفن: 42856825. CIN: U999999994PLC134051. شماره ثبت SEBI: INZ000200137 (عضو NSE ، BSE ، MSE ، MCX & NCDEX) ، AMFI ARN 0164 ، PMS INP0000258 و تحلیلگر تحقیق INH000000586. NSDL/CDSL: In-DP-629-2021 < SPAN> پر کردن شکایات در نمرات-آسان و سریع a. ثبت نام در پورتال نمرات |ب. جزئیات اجباری برای پر کردن شکایات در نمرات i. نام ، تابه ، آدرس ، شماره تلفن همراه ، شناسه پست الکترونیکی |ج. مزایا: من. ارتباطات مؤثر ii. جبران سریع شکایات
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->

بهترین استراتژی های کار برای گزینه های باینری در بازه های زمانی 1 دقیقه (60 ثانیه) ، 5 دقیقه ، 15 و یک ساعت (60 دقیقه) برای معاملات سودآور.
در این صفحه ، شما با استراتژی های آزمایش شده و آزمایش شده برای گزینه های باینری برای دوره های مختلف معاملات مختلف آشنا خواهید شد. من می توانم بلافاصله آزمایش این استراتژی ها را برای شروع در یک حساب آزمایشی انجام دهم ، پس از تجارت موفق ، می توانید تجارت را در یک حساب واقعی شروع کنید.
60 ثانیه استراتژی گزینه های باینری تب تب
استراتژی گزینه های باینری 60 ثانیه "تب" برای تجارت و کسب درآمد در مدت زمان کوتاه - 60 ثانیه یا 1 دقیقه - تهیه شده است. این به استراتژی های شاخص اشاره دارد ، روی هر دارایی اساسی کار می کند و حدود 85 ٪ از قراردادهای بسته را با سود به ارمغان می آورد و قطعاً به شما در افزایش سپرده کمک می کند.
چگونه استراتژی کار می کند
این استراتژی بر اساس چندین شاخص فنی است - میانگین متحرک و دو نوسان ساز MACD برای دریافت سیگنال های معاملاتی دقیق تر.
همانطور که می دانید ، شاخص متوسط در حال حرکت یک ابزار اتوماتیک روند برای ارزیابی بازار است که در نمودار میانگین ارزش یک دارایی را برای یک دوره زمانی خاص نشان می دهد و نقاط انحراف قیمت از مقدار محاسبه شده است. با کمک آن ، روند و لحظات وارونگی آن را خواهیم دید.
با کمک نوسان ساز MACD ، در دو نوع پارامتر به طور همزمان ، شدت بازار را بدون سر و صدای بازار و نقطه برگشت آن خواهیم دید. چرا از MACD دوم استفاده می شود؟واقعیت این است که نمودارهای ثانیه نقل قول ها ، که در آن معاملات انجام می شود ، با سر و صدای زیادی در بازار مشخص می شود ، به همین دلیل می توانید یک شرط تجاری نادرست ایجاد کنید. استفاده از نوسان ساز دوم با پارامترهای جایگزین به شما امکان می دهد حرکات قیمت غیرقابل درک را فیلتر کرده و معکوس واقعی نقل قول ها را ببینید.
برای تنظیم یک الگوی استراتژی ، به نرم افزار معاملاتی با شاخص های سفارشی داخلی ، فواصل نمودار دوم و اجرای معاملات بدون لغزش قیمت نیاز دارید.
تنظیمات مورد نیاز ما در سیستم عامل های معاملاتی از کارگزاران گزینه های باینری در دسترس است
بنابراین ، ما یک دارایی را با یک بازار روند انتخاب می کنیم ، نمودار آن را به فاصله 15S تغییر می دهیم و شاخص ها را با پارامترهای زیر اضافه می کنیم:
- کارشناسی ارشد - دوره 30
- MACD - پارامترهای 6/12/9
- MACD - پارامترهای 25/50/9
پس از اتمام تنظیم الگوی ، نشانگر زیر نمودار نقل قول ها را دریافت خواهید کرد ، که در حال حاضر آماده دریافت سیگنال ها خواهد بود:

شما باید یک میانگین متحرک در نمودار داشته باشید ، نسبت به آن نقل قول ها و دو نوسان ساز ، که حرکت آنها معکوس بازار را برای شما تأیید می کند و نکات بهینه برای انجام معاملات را نشان می دهد.
نحوه انجام معاملات با استفاده از سیگنال های تجاری استراتژی گزینه های باینری 60 ثانیه "تب"
برای نتیجه گیری یک معامله ، شما باید منتظر یک سیگنال معاملاتی پیچیده متشکل از سه شاخص باشید - شکستن قیمت میانگین متحرک SMA ، عبور از سطح صفر در نوسان ساز پایین و عبور از حرکت در بین خودMACD بالاتر. سیگنال ها تقریباً همزمان ظاهر می شوند ، بنابراین می توانید بلافاصله یک معامله را به پایان برسانید و در طی یک دقیقه با احتمال زیاد آن را با سود ببندید.
شاخص های تجارت:
- قیمت از پایین به بالا از SMA عبور کرد
- در خط پایین MACD از سطح صفر به بالا رفت
- در MACD قدیمی تر ، خطوط عبور کردند و در جهت رو به بالا چرخیدند
چیزی شبیه به این مانند یک سیگنال پیچیده در مورد آغاز یک حرکت صعودی در نمودار خواهد بود:

شاخص های معامله:
- قیمت از بالا به پایین از SMA عبور کرد
- در خط پایین MACD از سطح صفر به پایین شکسته شد
- در MACD قدیمی تر ، خطوط عبور کردند و در جهت رو به پایین چرخیدند
چیزی شبیه به این مانند یک سیگنال پیچیده در مورد آغاز یک حرکت نزولی در نمودار خواهد بود:

در یک روند یک طرفه ، تعداد غالب معاملات با پیش بینی جهت حرکت بازار دارایی خواهد بود و ورود به بازگشت قیمت به روند پس از یک اصلاح جزئی انجام می شود. با این حال ، شاخص ها همچنین می توانند یک اصلاح عمیق را شناسایی کنند ، که می تواند برای ورود به تجارت در جهت مخالف روند نیز استفاده شود.
زمان انقضا مدیریت و پول
در یک بازه زمانی 15S ، زمان انقضا برای معاملات با نوسانات بالای بازار باید 1 دقیقه باشد ، با این حال با کاهش نوسانات بازار ، زمان انقضا باید به 2 دقیقه افزایش یابد. اگر تمام قوانین ورود به بازار مشاهده شود ، 85 ٪ معاملات با سود بسته می شوند. نکته اصلی این است که یک وضعیت مناسب در بازار را انتخاب کنید که در آن استراتژی گزینه های باینری 60 ثانیه تب بتواند پتانسیل خود را رها کند. برای کاهش سطح ریسک ، حجم هر شرط تجاری باید به 2-3 ٪ از میزان سرمایه معاملات کاهش یابد یا در صورت وجود مقدار کمی از بودجه در سپرده ، به 1 دلار کاهش یابد.
60 استراتژی دوم برای گزینه ها: MA + تصادفی
این یک سیستم معاملاتی شاخص است.
مجموعه ای از شاخص های مورد نیاز:
- SMA
- نوسان ساز تصادفی.
تنظیمات نشانگر را همانطور که بودند بگذارید. سپس یک نمودار شمعدانی یک دقیقه ای و زمان انقضا 1 دقیقه را تنظیم کردیم.
بنابراین چگونه می توان گزینه های 60 ثانیه ای را با این استراتژی معاملاتی تجارت کرد؟دو شاخص کشیده شده در نمودار به ما در این زمینه کمک می کند.
سیگنال نمونه در قرار دادن (در زیر)
برای اینکه یک معامله گر گزینه حق نتیجه گیری از نوع "زیر" را داشته باشد ، باید شرایط زیر را رعایت کنید:
- شمعدان نزولی (قرمز) با اطمینان از نشانگر SMA از پایین از بالا عبور می کند.
- به خوانش های نوسان ساز تصادفی نگاه کنید. خطوط آن باید از منطقه (80) خارج شود و به سمت پایین حرکت کند.

همانطور که مشاهده می کنید ، تجارت در استراتژی بهترین گزینه ها برای 60 ثانیه مطمئناً در پول بسته خواهد شد.
مثال سیگنال تماس (بالا)
برای واجد شرایط بودن در نظر گرفتن معاملات برای خرید قرارداد از نوع "فوق" ، تصویر زیر باید در نمودار بستر معاملاتی مشاهده شود:
- شمعدان صلیبی (سبز) با اطمینان از نشانگر SMA از بالا به پایین عبور می کند.
- نشانه های نوسان ساز تصادفی را دنبال کنید. خطوط آن باید از منطقه (20) خارج شود و به سمت بالا حرکت کند.

تصویر بالا نشان می دهد که یک روند نزولی طولانی وجود دارد ، زیرا هر دو خط تصادفی در منطقه Oversold (20) بودند. تلاش هایی برای خارج شدن از این منطقه وجود داشت ، اما فروشندگان بر خریداران غالب بودند که این فشار شدید به دارایی مالی وارد می کرد.
با این حال ، با گذشت زمان ، شمعدان سبز از پایین به بالا از میانگین حرکت ساده (SMA) عبور کرد ، که دلیل این باور را برای باور اینکه یک روند برگشت وجود دارد ، می دهد. ما با تاریخ انقضا 1 دقیقه معامله کردیم و درست پرداخت کردیم.
بهينه سازي
هیچ معامله 100٪ سودآوری برای هیچ استراتژی، حتی یک استراتژی بسیار سودآور، وجود ندارد. بنابراین، Martingale در اینجا کمک خواهد کرد. در بالا، ما اصل کاربرد این سیستم را نوشتیم.
استراتژی معامله باینری آپشن به مدت 1 دقیقه استاد
استراتژی مبادله گزینه های باینری به مدت 1 دقیقه Maestro بر اساس شاخص های فنی است و سیگنال های با دقت بالایی را برای انعقاد معاملات ارائه می دهد و به 85٪ از آنها اجازه می دهد با سود بسته شوند.
چگونه استراتژی برای گزینه های باینری 1 دقیقه استاد کار می کند
این استراتژی بر اساس معروف ترین شاخص های فنی در معاملات سهام است: باندهای Bollinger، Simple MA و RSI با تنظیمات خاص. از آنجایی که اندیکاتور باندهای بولینگر در اینجا استفاده می شود، این استراتژی بر اساس اصل تجارت کانال کار می کند، یعنی بر اساس منظم بودن رفتار قیمت در کانال ساخته شده توسط اندیکاتور.
میانگین متحرک و RSI به عنوان ضامن تغییر روند کوتاه مدت استفاده می شوند، بنابراین شما با استفاده از یک سیگنال معاملاتی وارد بازار خواهید شد که به طور همزمان توسط سه اندیکاتور تولید می شود که دقت بالای آن را تضمین می کند.
بنابراین، تنظیم یک الگو باید با انتخاب یک دارایی معاملاتی مناسب شروع شود - این باید یک جفت ارز باشد، که قیمت در بازار آن حرکات موجی ایجاد می کند. نمودار مظنه دارایی را به بازه 15 ثانیه تغییر دهید، که به شما امکان می دهد برای 1 دقیقه انقضا وارد نرخ های معاملاتی کوتاه مدت شوید.
پس از آن، با تعیین تنظیمات زیر، شاخص ها را به نمودار اضافه کنید:
- باندهای بولینگر
- میانگین متحرک ساده - در دو نوع دوره MA 3 و 5
- RSI با دوره 10 و علائم سطوح 50/50

از تعداد نسبتاً زیاد شاخص های استفاده شده در نمودار نترسید، زیرا شاخص هایی که آنها تولید می کنند به شکل ساده ظاهر می شوند. در این حالت، همه اندیکاتورها به طور همزمان ظاهر می شوند، بنابراین یک سیگنال معاملاتی برای انعقاد معامله تشکیل می شود.
سیگنال های معاملاتی استراتژی گزینه های باینری برای 1 دقیقه "Maestro"
ابتدا، اجازه دهید اصل تجارت کانال با استفاده از اندیکاتور Bollinger Bands را به شما یادآوری کنیم. هنگامی که قیمت یک دارایی در داخل کانال ساخته شده توسط اندیکاتور حرکت می کند، به عنوان یک قاعده، از مرز بالایی خود به سمت پایینی در نوسان است و هر بار از آنها باز می گردد. لحظه ای که قیمت کانال را لمس می کند به عنوان یک سیگنال معاملاتی برای انعقاد معامله با پیش بینی یک بازگشت و برگشت قیمت ها در جهت مخالف درک می شود.
با این حال ، غیر معمول نیست که نقل قول هایی برای شکسته شدن در مرز کانال یا با لمس کردن آن ، در یک جهت جدید حرکت کنید تا زمان کافی برای نتیجه گیری یک معامله باشد. برای جلوگیری از سیگنال های کاذب ، سیستم از شاخص های MA استفاده می کند ، عبور از آن معکوس بازار و همچنین نوسان ساز RSI را تأیید می کند ، که با حرکت دور از سطح 50 ، مدت روند جدید را تأیید می کند.
قرارداد افزایش قیمت هنگامی که:
- نقل قول ها مرز پایین کانال بولینگر را لمس می کنند
- میانگین های حرکت به سمت بالا عبور می کنند
- خط RSI برای حرکت از سطح 50
در همان بخش از نمودار ، یک سیگنال معاملاتی برای یک کاهش به نظر می رسد:

دوره انقضا و مدیریت پول
هنگام معاملات در فاصله نمودار 15S ، سیگنال های استراتژی گزینه های باینری به مدت 1 دقیقه محاسبه می شوند تا معامله با انقضا 1 دقیقه نتیجه بگیرند. اگر بازه زمانی نمودار را افزایش دهید ، می توانید شرط بندی های معاملاتی طولانی تر را انجام دهید. مدیریت ریسک صالح در استراتژی شامل کاهش میزان معامله نتیجه گیری شده به 3 ٪ از حجم سپرده است. با یک سرمایه تجاری کوچک ، اندازه قطعه باید به کوچکترین آنها تنظیم شود.
استراتژی گزینه های باینری به مدت 5 دقیقه "مزاج" برای معامله گران تازه کار
هنگام قرار دادن شرط بندی در این TS ، می توانید سود خوبی داشته باشید. در اصل ، این در حال کاهش بازار ارز است. با کمک سیگنال های خود ، یک معامله گر قادر به دریافت سیگنال با دقت متوسط 86 ٪ خواهد بود.
شاخص های استراتژی "خلق و خو"
تجارت بر اساس سه شاخص در نظر گرفته شده برای مقیاس بندی بازار خواهد بود.
برای تولید سیگنال های بالقوه سودآور برای مدت زمان انقضا بیش از 5 دقیقه ، شاخص های زیر باید در یک نمودار زنده نصب شوند:
- نشانگر Scalper TTM.
- عامل محرک روند.
- تبدیل فیشر معکوس در نسخه CCI 2.
نکته مهم: لازم است مجموعه ای از شاخص های فوق را برای استراتژی گزینه های مبتدیان در سرویس TradingView اعمال کنید.
پس از قرار دادن تمام شاخص ها در نمودار کار ، باید موارد زیر را دریافت کنید:

چگونه می توان مطابق استراتژی "خلق و خوی" کار کرد
نمودار قیمت را در بی ثبات ترین دوره ، یعنی در جلسات معاملاتی اروپا و آمریکا ، تجزیه و تحلیل کنید.
قوانینی برای خرید قراردادهای "بالاتر / پایین" برای TS "خلق و خو"
پس از انجام تجزیه و تحلیل فنی با استفاده از مجموعه شاخص های ما ، برای باز کردن تجارت "UP" ، وضعیت زیر باید تشکیل شود:
- شاخص فاکتور ماشه روند منطقه ای بیش از حد را به خود جلب کرده است که شمعدان ژاپنی حرکت صعودی را آغاز می کند.
- دستیار شاخص Scalper TTM سطح مقاومت محلی را مشخص کرد (نقاط آبی در نمودار قیمت). شمعدان باید بر سطح این نقاط غلبه کند (از پایین به بالا).
- نوسان ساز معکوس فیشر در CCIV2 از کانال پایین خارج می شود.

قراردادهای پایین فقط می توانند پس از تحقق شرایط فنی زیر استراتژی گزینه های باینری ما برای مبتدیان افتتاح شوند:
- شاخص فاکتور ماشه روند منطقه ای بیش از حد را به خود جلب کرده است که شمعدان ژاپنی حرکت نزولی را آغاز می کند.
- دستیار نشانگر Scalper TTM سطح پشتیبانی محلی را مشخص کرده است (نقاط آبی در نمودار قیمت). شمعدان باید بر سطح این نقاط غلبه کند (شکستن از بالا به پایین).
- نوسان ساز معکوس فیشر در CCIV2 از کانال فوقانی بیرون می آید.

تعیین انقضا
اگر ما روی یک بازه زمانی 1 دقیقه ای کار می کنیم ، 5 دقیقه انقضا را انتخاب کنید. در این تاکتیک معاملاتی ، فرمول برای انقضا اعمال می شود: بازه زمانی = 5 شمع. بنابراین ، در یک دوره زمانی کوتاه ، هر معامله گر سیگنال های بالقوه سودآور زیادی خواهد داشت.
استراتژی تجارت برای گزینه های باینری به مدت 15 دقیقه "سه پادشاه"
این استراتژی بر اساس شاخص های مشهور مانند: MACD ، RSI و MA است. با کمک سیگنال های معاملاتی می توانید سپرده خود را 70-80 ٪ افزایش دهید.
RSI شاخص اصلی در این TS خواهد بود. اما لازم نیست بلافاصله نتیجه بگیریم که این تجارت ضد روند خواهد بود. سیگنال برای باز کردن موقعیت ، عبور RSI از 50 علامت خواهد بود. و بهتر است از استراتژی های معاملات 15 دقیقه ای که در برابر روند تیزتر می شوند ، جلوگیری کنید. علیرغم مشکل اصلی همه شاخص ها - تاخیر ، این سیستم با این واقعیت که ما یک معامله را از نظر یک شمع موقتی نتیجه خواهیم گرفت ، این مسئله را خنثی می کند.
بازه های زمانی برای استراتژی 15 دقیقه ای استفاده می شود: 15 ، 30 و 1 ساعت.
نشانگر
- حرکت متوسط SMA با یک دوره 10.
- شاخص قدرت نسبی RSI (تنظیمات استاندارد).
- MACD (تنظیمات یکسان هستند).
در نتیجه ، باید تصویر زیر را دریافت کنید:

یک بار دیگر ، توجه داشته باشید که متقاطع علامت 50 RSI یک سیگنال بسیار قوی را نشان می دهد. با این حال ، مانند سایر سیگنال های دیگر به فیلتر اضافی نیاز دارد. ساده ترین فیلتر در این TS SMA با یک دوره 10 است. ما در حال بررسی موقعیت شمعدان های ژاپنی در رابطه با میانگین متحرک (بالاتر یا پایین) هستیم.
فیلتر دوم می تواند ابزار آنالیز فنی MACD باشد. حتی قادر به ارائه سیگنال های فوق العاده دقیق به خودی خود است که بر اساس تقاطع پایه و خط اصلی تشکیل می شوند.
سیگنال های استراتژی "سه پادشاه"

وقت آن است که سیگنال های معاملاتی را در نظر بگیریم که یک معامله گر را قادر می سازد تجارت ("بالاتر") را باز کند:
- RSI از پایین به بالا از سطح 50 عبور کرد.
- MACD عبور از خطوط زیر صفر "نصف النهار" را نشان می دهد.
- شمعدان ژاپنی در بالای SMA شکل می گیرد (10).
- ما گزینه تماس ("بالاتر") را خریداری می کنیم. زمان انقضا 15 دقیقه است.
بیایید اکنون به سیگنال های دقیق گزینه های 15 دقیقه ای با گزینه وارد کردن یک تجارت Put ("زیر") نگاه کنیم:
- RSI از سطح 50 از بالا به پایین عبور کرد.
- MACD عبور از خطوط بالاتر از صفر نصف النهار را نشان می دهد.
- شمعدان ژاپنی در زیر SMA (10) شکل می گیرد.
- ما گزینه put ("زیر") را خریداری می کنیم. زمان انقضا 15 دقیقه است.

حتی اگر تجارت با ضرر بسته شود ، می توانید از سیستم Martingale استفاده کنید. این در حالی است که هر یک از دست دادن تجارت در نرخ 2. 5 برابر افزایش می یابد. ما این استراتژی ساده 15 دقیقه ای را روی جفت های مختلف ارز آزمایش کردیم. نتیجه از همه انتظارات ما در همه جا فراتر رفت. درصد تقریبی معاملات سودآور به 72 ٪ رسیده است.

توصیه می کنیم سیگنال های معاملاتی را در نظر بگیرید که در فاصله عبور RSI و MACD متفاوت است. این همان چیزی است که ما در مورد آن صحبت می کنیم:

همچنین ، نشانگر RSI ممکن است برای مدت طولانی از 50 علامت عبور نکند ، اما در کنار آن تمبر شود. در این شرایط ، شما باید صبور باشید. از طریق نمودار دارایی انتخاب شده حرکت کنید و ببینید که چگونه قیمت در چنین شرایطی واکنش نشان داد.
استراتژی ساده برای گزینه ها 15 دقیقه
توجه داشته باشید که این سیستم از نظر سیگنال های با کیفیت بالا کاملاً مؤثر است. معاملات با تاریخ انقضا 15 دقیقه به پایان می رسد. اگرچه تجزیه و تحلیل در بازه زمانی M5 انجام خواهد شد. البته می توان از هر جفت ارز استفاده کرد ، البته مطلوب است که این دارایی های بسیار بی ثبات هستند. ما توصیه می کنیم با استفاده از این استراتژی از ساعت 10 تا 20:00 به وقت مسکو بپردازید.
نشانگر
بنابراین ، EAS زیر باید در نمودار زنده نصب شود و به شما امکان می دهد تجزیه و تحلیل فنی را انجام دهید:
- نشانگر گرداب ؛
- نشانگر تنگات واقعی.
اینها همه شاخص های معاملاتی است که شما برای تجارت یک استراتژی ساده 15 دقیقه ای نیاز دارید. تجزیه و تحلیل دارایی های آن در نمودار زنده سرویس TradingView انجام خواهد شد.
ابتدا نشانگر واقعی را نصب کنید. کافی است که اولین کلمه "true" را در کادر جستجو وارد کنید و نشانگر مورد نیاز نمایش داده می شود.

سپس ، در همان کادر جستجو ، "نشانگر گرداب" را بنویسید و "بوقلمون" مربوطه را انتخاب کنید:

در نتیجه ، ما یک برنامه کاری از نوع زیر دریافت می کنیم:

این همان است ، نمودار زنده آماده تجزیه و تحلیل هر دارایی مالی است. اکنون نکته اصلی این نیست که سیگنال ها را برای نتیجه 15 دقیقه از قراردادها در مورد گزینه ها نتیجه بگیریم.
نمونه هایی از سیگنال های بالا / پایین
قراردادهای بالا فقط در صورت مشاهده وضعیت زیر در بازار نتیجه می گیرند:
- نشانگر قدرت واقعی تقاطع خطوط قرمز و سیاه را نشان داد. مهم است که خط قرمز قبل از لحظه عبور در صدر قرار داشته باشد و بعد از عبور ، حرکت کند.
- خطوط گرداب (قرمز و آبی) باید از یکدیگر عبور کنند. قبل از عبور ، خط قرمز باید در بالا و بعد از آن باشد - در زیر.

نکته مهم: ما فقط هنگامی نتیجه می گیریم که هر دو شاخص به طور همزمان تقاطع یا این فاصله ناچیز را نشان می دهند.
معامله "پایین" را می توان در چنین شرایط بازار مشاهده کرد:
- نشانگر قدرت واقعی تقاطع خطوط قرمز و سیاه را نشان داد. مهم است که خط قرمز تا لحظه عبور در پایین باشد و بعد از عبور ، حرکت کند.
- خطوط گرداب (قرمز و آبی) باید از یکدیگر عبور کنند. قبل از عبور ، خط قرمز باید در پایین و بعد از آن - در بالا باشد.

برای این سیستم معاملاتی ساده اما در عین حال سودآور ، توصیه نمی شود در هنگام انتشار اخبار مهم اقتصادی ، سیگنال ها را در نظر بگیرید. در این مدت یک ساعت استراحت کنید (30 دقیقه قبل از انتشار و 30 دقیقه پس از انتشار خبر).
تاریخ انقضا قرارداد و مدیریت حساب
همانطور که ممکن است حدس زده باشید ، ما سیگنال های سیستم معاملاتی فوق را در نمودار M5 در نظر خواهیم گرفت و تاریخ انقضا معامله 15 دقیقه (یا 3 شمع موقت) است. در مورد مدیریت پول ، ما اکیداً به شما توصیه می کنیم که بیش از 2 ٪ از سپرده را در یک معامله سرمایه گذاری نکنید. یعنی با سپرده 100 دلاری مبلغ قرارداد نباید بیش از 2 دلار باشد.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->
این مطالعه به منظور تعیین تأثیر تغییرات در حجم تجارت بر نوسانات قیمت سهام همانطور که توسط شاخص قیمت سهام AMF بیان شده است ، به بررسی حرکات قیمت و حجم در بورس سهام عرب پرداخته است. این تحقیق نمونه ای از هشت مورد از 15 بازار سهام عربی موجود در پایگاه داده صندوق پولی عرب را با استفاده از داده های ماهانه از سال 1994 تا 2006 پوشش می دهد. این مطالعه نشان داد که در حجم معاملات و نوسانات قیمت سهام افزایش یافته است ، که ممکن است باشد. یک پدیده اخیر در اکثر بازار سهام عرب در نظر گرفته شده است. این مطالعه همچنین نشان داد که حرکات قیمت حجم و حجم برای همه بازارهای منتخب به طور قابل توجهی یکپارچه شده است ، در حالیو بازار سهام کویت (به این ترتیب). سرانجام ، همبستگی بین حجم و حرکت قیمت در بورس سهام کشورهای نفتی عربی در مقایسه با کشورهای عربی غیر نفتی بیشتر است.
روی نسخه خطی کار می کنید؟
معرفی
بازار سهام عرب و همچنین سایر بازارهای نوظهور ، به دلیل جهانی سازی ، آزادسازی و ادغام اقتصاد جهانی ، شاهد یک محیط تجاری جدید هستند که منجر به معرفی شیوه های جدید در دو دهه گذشته در اکثریت شده است. بورس اوراق بهادارنمونه هایی از چنین شیوه هایی افزایش پیوندها بین بورس های جهانی ، افزایش سهم مالکیت خارجی ، افزایش سهم معاملات معاملات سهام مرزی ، استفاده از سیستم معاملاتی جایگزین معروف به ATS برای معاملات سهام ، واستفاده از اینترنت به عنوان ابزاری برای تجارت سهام ، که محیط تصمیمات معاملات سهام را از معاملات کف به معاملات مبتنی بر صفحه نمایش تغییر داده است. 1 اکثر این شیوه های جدید به تدریج به بازارهای سهام عرب معرفی شده اند. به عنوان مثال ، امروز ، پنج بازار سهام عربی از جمله امان ، الجزایر ، بیروت ، مصر و کازابلانکا وجود دارد که تمام محدودیت هایی را که قبلاً در معاملات خارجی در سهام سهام تحمیل شده بود ، به طور کامل حذف کرده اند ، در حالی که شش بازار سهام عربی دیگرفقط محدودیت های جزئی را حذف کرده اند. بنابراین ، سهم مالکیت خارجی در بورس اوراق بهادار امان ، به عنوان مثال ، به حدود 46 درصد از مالکیت اوراق بهادار ذکر شده افزایش یافته است ، و در بورس مصر سهم غیر مقیم حدود 33 درصد از اوراق بهادار ذکر شده در2006 طبق گزارش های سالانه آنها. علاوه بر این ، اکنون چهار بازار سهام عربی وجود دارد که دارای اوراق بهادار متقابل خارجی هستند. اکثر بورس های سهام عرب هم اکنون از یک سیستم معاملاتی با محوریت الکترونیکی با یک دوره کوتاه تسویه حساب از T+2 تا T+3 روز استفاده می کنند. تجارت در مشتقات شامل گزینه های سهام است و آینده سهام اخیراً در بورس کویت معرفی شده است. علاوه بر این ، بسیاری از اوراق قرضه شرکت و دولت و صورتحساب خزانه داری در اکثر بورس های سهام عرب ، از جمله اوراق اسلامی و معمولی معامله می شوند. آخرین محصول جدیدی که اخیراً در بورس سهام عرب معرفی شده است ، صندوق سرمایه گذاری متقابل است. امروز صدها صندوق بسته و متعارف اسلامی و متعارف در حدود ده بازار سهام عربی معامله می شود. این صندوق ها شامل سهام و اوراق بهادار اوراق بهادار ، با ارزهای محلی و خارجی است. 2
بنابراین ، به دلیل تحولات فوق ، بازار سهام عرب در دهه گذشته پیشرفت قابل توجهی در مقایسه با دهه قبل و به ویژه از سال 2001 ، همانطور که توسط سرمایه بازار ، ارزش تجارت سهام ، تعداد سهام ذکر شده و گردش مالی بیان شده است ، پیشرفت قابل توجهی را ثبت کرده است. نسبت معاملات ، همانطور که در جدول 1 آورده شده است. به عنوان مثال ، سرمایه بازار سهام سهام عرب بین سالهای 2001 تا 2006 حدود شش برابر افزایش یافته است و ارزش سالانه معامله شده از 42 میلیارد دلار به 1685 میلیارد دلار برای مدت مشابه افزایش یافته است. علاوه بر این ، شاخص قیمت سهام همانطور که توسط شاخص قیمت صندوق پول عرب (AMF) بیان شده از 100 امتیاز در سال 2001 به 413. 3 امتیاز در سال 2005 افزایش یافته است. 3 ، 4
چنین تغییرات و تحولات ممکن است به جنبه های مثبت مانند بازارهای بالغ منجر شود ، اما ممکن است خطرناک ، قابل تغییر و بی ثبات باشد و در نتیجه ممکن است همبستگی با شاخص های بورس جهانی را که با نوسانات بازده بالا نیز همراه است ، افزایش دهد. علاوه بر این ، آنها ممکن است نوسانات تورم و نرخ ارز را از یک بازار به بازار دیگر منتقل کنند ، همانطور که در بازارهای مالی مکزیک در سال 1994 و منطقه آسیای شرقی در طی سالهای 1997-1998 اتفاق افتاد. به عنوان مثال ، نوسانات بالای شاخص های قیمت که بین فوریه و مارس 2006 رخ داده است ، کاملاً منفی در بورس سهام عرب نشان می دهد.
این روند جدید افزایش قابل توجه در ارزش معامله شده ، سرمایه گذاری در بازار و نوسانات بالای حرکات قیمت سهام را می توان در سابقه شاخص های اصلی قیمت سهام عربی در چهار سال گذشته تشخیص داد ، همانطور که در جدول 2 ارائه شده است. 4 جدول نشان می دهد که جدول این را نشان می دهدشاخص AMF برای بورس سهام عربی از سال 2002 تا 2005 به طور قابل توجهی افزایش یافته است ، در حالی که در سال 2006 شاهد عقب نشینی بوده است. بر این اساس ، برای نشان دادن نقش حجم معاملات در افزایش نوسانات قیمت سهام ، نیاز به بررسی این مسئله وجود دارد. شاخص ها ، زیرا هر دو متغیر در معاملات سهام با یکدیگر در ارتباط هستند.
حرکات حجم و قیمت سهام
دلایل نوسانات قیمت سهام را می توان در مدل ها و تفسیرهای مختلف ، از جمله مدل بیش از حد واکنش ، تأثیر منفی مدل قوانین مرتبط ، افزایش مدل پیوندها ، انتقال مدل نوسانات ، تأثیر منفی مدل ابزارهای مشتقات ، اثر منفی مدل بازارهای مرتبط توضیح داد (از جملهاوراق قرضه و گزینه ها) و تأثیر مدل نوسانات حجم. عوامل زیر ممکن است شایع ترین دلایل افزایش نوسانات قیمت سهام در نظر گرفته شود ، که ممکن است منجر به بحران بازار سهام در اقتصادهای توسعه یافته و نوظهور 1 ، 2 ، 5 شود:
- تغییر در نرخ بهره سپرده.
- تغییر در نرخ ارز ارزهای ملی عرب.
- تغییر در حجم معاملات سهام.
- جریان سرمایه سبد سهام از بازارهای عرب و به بازارهای عربی.
- معرفی گزینه های جدید و تعامل متصل به سهام زیرین ذکر شده.
- تغییرات در آینده شاخص و نرخ گزینه های شاخص سهام زیربنایی ذکر شده.
- سقوط شاخص های بین المللی و پیشرو در قیمت سهام.
- تغییر در بازده اوراق قرضه صادر شده توسط شرکت های ذکر شده.
- تغییر در حجم اوراق معامله شده صادر شده توسط شرکت های ذکر شده.
اکثر این عوامل ارائه شده به دلایل زیر ممکن است در بازارهای مالی عرب قابل اجرا نباشد:
اول: اندازه بازارهای اوراق قرضه عربی در مقایسه با بازار سهام هنوز در اقتصاد عرب محدود است.
دوم: برای نرخ ارز و نرخ بهره ، اکثریت اقتصادهای عرب ، از جمله نمونه منتخب ، به جز مراکش ، یک ترتیب ارز ثابت در برابر دلار دارند. 6
سوم: سهم معاملات شرکتهای متقاطع و معاملات خارجی هنوز در اکثر بازار سهام عرب محدود و غیرمادی است.
چهارم: ارتباطات با بورس بین المللی و پیشرو در سهام ضعیف و ناچیز است ، همانطور که توسط مطالعات مختلف گزارش شده است.
پنجم: گزینه ها و بازارهای اوراق بهادار آینده هنوز در بازار سهام عرب وجود ندارد ، به جز در یک بازار.
بنابراین ، فاکتور حجم مهمترین عاملی است که ممکن است نوسانات حرکات قیمت سهام را هدایت کند. میانگین ارزش معاملات سالانه برای دوره از سال 1994 تا 2000 حدود 32 میلیارد دلار بود ، در حالی که میانگین ارزش معاملات سالانه برای دوره دوم ، از سال 2001 تا 2006 ، حدود 686 میلیارد دلار بود. علاوه بر این ، ارزش معاملات سهام عرب بین سالهای 2005 و 2006 به طور قابل توجهی افزایش یافته است ، سه برابر از حجم معاملات در سال 2004افزایش درآمد صادرات نفت. به عنوان مثال ، قیمت نفت از 16 دلار در هر بشکه در سال 1994 به 36 دلار در سال 2004 به 51 دلار در سال 2005 و به 70 دلار در هر بشکه در سال 2006 افزایش یافته است که منجر به افزایش ارزش صادرات نفت عرب از 83 میلیارد دلار در سال 1994 به 395 میلیارد دلار شد2006. 7 < Pan> بنابراین ، ضریب حجم مهمترین عامل است که ممکن است نوسانات حرکات قیمت سهام را هدایت کند. میانگین ارزش معاملات سالانه برای دوره از سال 1994 تا 2000 حدود 32 میلیارد دلار بود ، در حالی که میانگین ارزش معاملات سالانه برای دوره دوم ، از سال 2001 تا 2006 ، حدود 686 میلیارد دلار بود. علاوه بر این ، ارزش معاملات سهام عرب بین سالهای 2005 و 2006 به طور قابل توجهی افزایش یافته است ، سه برابر از حجم معاملات در سال 2004افزایش درآمد صادرات نفت. به عنوان مثال ، قیمت نفت از 16 دلار در هر بشکه در سال 1994 به 36 دلار در سال 2004 به 51 دلار در سال 2005 و به 70 دلار در هر بشکه در سال 2006 افزایش یافته است که منجر به افزایش ارزش صادرات نفت عرب از 83 میلیارد دلار در سال 1994 به 395 میلیارد دلار شد2006. 7th ، ضریب حجم مهمترین عاملی است که ممکن است نوسانات حرکات قیمت سهام را هدایت کند. میانگین ارزش معاملات سالانه برای دوره از سال 1994 تا 2000 حدود 32 میلیارد دلار بود ، در حالی که میانگین ارزش معاملات سالانه برای دوره دوم ، از سال 2001 تا 2006 ، حدود 686 میلیارد دلار بود. علاوه بر این ، ارزش معاملات سهام عرب بین سالهای 2005 و 2006 به طور قابل توجهی افزایش یافته است ، سه برابر از حجم معاملات در سال 2004افزایش درآمد صادرات نفت. به عنوان مثال ، قیمت نفت از 16 دلار در هر بشکه در سال 1994 به 36 دلار در سال 2004 به 51 دلار در سال 2005 و به 70 دلار در هر بشکه در سال 2006 افزایش یافته است که منجر به افزایش ارزش صادرات نفت عرب از 83 میلیارد دلار در سال 1994 به 395 میلیارد دلار شد2006. 7
مفهوم تأثیر حجم بر این واقعیت ساخته شده است که قیمت ها برای جابجایی نیاز به حجم دارند و بنابراین نوسانات بالای قیمت سهام ممکن است به عنوان یک نتیجه از نوسانات حجم و فعالیت های تجاری تولید شود. مطالعات مختلف گزارش داده اند که بین حجم و حرکت قیمت سهام و نوسانات روابط معنی داری وجود دارد ، به این دلیل که حجم معاملات به دلیل جریان اطلاعات منبع ریسک است. Saatccioglu و Starks 8 دریافتند که حجم منجر به تغییر قیمت سهام در چهار از شش بازار نوظهور می شود. بلوم و همکاران. 9 اظهار داشت كه بخشی از ضررها در سهام S& P در اکتبر 1987 مربوط به بزرگی حجم معاملات بوده است. Säfvenblad 10 دریافت که بازده شاخص سوئدی هنگام کم بودن حجم معاملات ، همبستگی بالایی را نشان می دهد. جونز و همکاران.، 11 با این حال ، دریافت که رابطه نوسانات مثبت و حجم مستند شده توسط محققان بی شماری ، رابطه مثبت بین نوسانات و تعداد معاملات را منعکس می کند. می و همکاران. 12 دریافت که تجارت ناشی از انگیزه های سوداگرانه سرمایه گذاران می تواند بخش قابل توجهی از تفاوت قیمت بین سهام دو کلاس را توضیح دهد. گالانت و همکاران. 13 با استفاده از داده های روزانه از سال 1928 تا 1987 برای بورس اوراق بهادار نیویورک ، قیمت و حجم را بررسی کرد و بین نوسانات مشروط و حجم همبستگی مثبت داشت. گریفین و همکاران. 14 رابطه پویا بین فعالیت تجارت در سطح بازار و بازده در 46 بازار را مورد بررسی قرار داد و رابطه مثبت شدیدی بین گردش مالی و بازده گذشته گزارش داد. هسین و همکاران. 15 شواهد تجربی در مورد تأثیر معاملات سوداگرانه بر نوسانات بازده در بازارهای سهام تایوان را مورد بررسی قرار داد و فعالیت های معاملاتی سوداگرانه را از طریق معاملات روز پیدا کرد که این امر باعث افزایش نوسانات قیمت داخل می شود. سونگ و همکاران. مقاله 16 نقش تعداد معاملات ، اندازه معاملات و حجم سهم را در رابطه نوسانات و حجم در بورس سهام شانگهای بررسی کرده و تأیید کرد که عمدتا تعداد معاملات باعث ایجاد رابطه نوسانات می شود. باسی و همکاران. مطالعه (1996) گزارش داد که سطح قیمت سهام و حجم معاملات در بازارهای سهام ترکیه یکپارچه شده است. علاوه بر این ، مطالعات دیگر گزارش داده اند که حجم معاملات سهام بیشترین همبستگی مثبت با تغییرات قیمت سهام در حال ظهور را نشان می دهد و بنابراین نشان دهنده متغیرهای پیش بینی شده در افزایش نوسانات قیمت در هر دو بازار در حال ظهور و در حال توسعه است. 17 ، 18
مرور ادبیات مرتبط
اکثر مطالعات مرتبط با نوسانات قیمت سهام فکر می کنند که یک یا چند دلیل ممکن در بازارهای فردی یا منطقه ای که دارای توسعه و همچنین بازارهای در حال ظهور هستند ، بررسی می کند. یک مطالعه توسط Sabri 5 دلایل مختلفی را برای افزایش نوسانات بازده سهام که ممکن است منجر به بحران بازار سهام شود ، گزارش کرده است. این علل شامل بیش از حد واکنش به تجارت سر و صدا ، واکنش به کسب اعلامیه ها و اصول ، آزادسازی بازار سهام ، تجارت خارجی و نوسانات جریان پول به بازارهای سهام ، افزایش همبستگی بین شاخص های سهام جهانی ، انتقال نوسانات به دلیل تغییر بازده اوراق ، سپردهنرخ بهره و تغییر در نرخ ارز. افزایش ارتباط بین بازارهای سهام توسعه یافته و در حال ظهور منجر به افزایش همبستگی بین شاخص های قیمت سهام آنها می شود. 19 اکثر کارشناسان بورس سهام ، کاهش شاخص های بین المللی را به خطرناک ترین عامل بی ثبات کردن سایر بازارهای سهام ملی در نظر گرفتند ، بنابراین نوسانات قیمت سهام را افزایش می دهند. 20 ، 21
برای بازارهای مالی عرب ، مطالعات مختلف موضوعات بازار سهام عرب را به طور کلی و مسئله نوسانات قیمت بالا به طور خاص بررسی کرده است. در زیر خلاصه ای از این مطالعات در سه پاراگراف به شرح زیر است:
اول: مطالعات مربوط به همبستگی بازار سهام عرب با سایر بازارها: مطالعات مختلف در مورد این موضوع مورد بحث قرار گرفته است ، که ممکن است در صورت افزایش همبستگی با سایر بازارها بر اساس مفهوم نوسانات سرریز از سایر بازارها ، بر نوسانات تأثیر بگذارد. نمونه هایی از مطالعات در مورد همبستگی بین بازارهای عرب و سایر بازارها شامل موارد زیر است: دال 22 نشان داد که بازارهای عرب با همبستگی کم با یکدیگر و بازارهای بین المللی مشخص می شوند و کمترین سطح نوسانات بازده را به نمایش می گذارند و تحت تأثیر قرار نمی گیرندبحران های مالی بین المللی. جیرارد و همکاران. 23 نتیجه گرفت که بازارهای سهام عرب بسیار تقسیم شده و مزایای متنوع سازی را برای سرمایه گذار جهانی فراهم می کند. سعدی-سدیک و مارتین 24 دریافتند که بورس اوراق بهادار امان و سایر بورس های عربی یکپارچه شده اند ، در حالی که هیچ یکپارچه با سایر بازارهای سهام در حال ظهور یا توسعه یافته وجود ندارد. ابراهیم و ال الگ 25 بازده شاخص ماهانه بازارهای سهام خلیج فارس را با ایالات متحده مقایسه کردند و همبستگی های کم یا منفی بین هر دو بازار نشان داده اند. Sabri 26 دریافت که بر اساس دو شاخص مالی ، بین بازار سهام عربی و اروپا ارتباط مثبت معنی داری وجود ندارد: نسبت های درآمد و فاکتور رشد عملکرد.
دوم: مطالعات مربوط به نوسانات و مدیریت ریسک: SIOUD و HMAIED 27 تأثیر اتوماسیون در بورس اوراق بهادار تونس بر نقدینگی ، نوسانات ، بازده و کارآیی سهام معامله شده را مورد بررسی قرار داده و هیچ تأثیر معنی داری بر نوسانات یا کارآیی مشاهده نکرد. هاک و همکاران. 28 پایداری و تداوم شوک ها به نوسانات در ده بازار سهام در حال ظهور خاورمیانه و آفریقا را مورد بررسی قرار داد و دریافت که هشت مورد از ده بازار شواهدی از خوشه بندی نوسانات را نشان می دهد. Omran و Pointon 29 نشان دادند که نرخ تورم تأثیر بر عملکرد بازار سهام مصر دارد. الخوری و آژلونی 30 گزارش دادند که تکنیک قیمت محدودیت در کاهش نوسانات در بورس امان مؤثر است. ال Janab 31 مدیریت ریسک معاملات سهام در سهام Casablanca را مورد بررسی قرار داد و دریافت که تفاوت های فردی آنها فرصت های بازگشت مورد انتظار منحصر به فرد را ایجاد می کند. گورمات و همکاران. 32 بررسی کرد که آیا بی ثباتی اقتصادی و سیاسی در اکثر کشورهای عربی باعث می شود که سهام سهام نسبت به سایر بازارهای سهام در کشورهای توسعه یافته خطرناک تر شود و دریافت که بازارهای سهام عرب ، از جمله مصر ، اردن و مراکش ، کمتر خطرناک هستند. Atmeh و Dobbs 33 عملکرد قوانین متوسط معاملات در بازار سهام اردن را بررسی کردند و دریافتند که قوانین معاملات فنی می تواند به پیش بینی حرکات بازار کمک کند. حسن و یو 34 گزارش دادند که علی رغم نوسانات شدید اخیر در بورس سهام MENA ، هیچ مدرک محکمی از حباب های سوداگرانه منطقی سرمایه گذاران داخلی یا مستقر در ایالات متحده وجود ندارد.
سوم: سایر موضوعات در بورس سهام عربی: السافیل و شهید 35 در مورد مفهوم ادغام بورس اوراق بهادار عرب در یک بورس عرب بحث کردند و گزارش دادند که قبل از حرکت به ادغام ، نیاز به بازسازی و خصوصی سازی بورس های عربی وجود دارد. یا اتحادهابولبول و عمران 36 گزارش دادند كه بنگاههای عرب هنوز هم تا حد زیادی بسته و متعلق به خانواده هستند و دارای تمرکز محدودي از مالکیت هستند. الریان و کومار 37 گزارش دادند که در صورت اجرای سیاست های اصلاحات برای کاهش ریسک کشور و تقویت رژیم پرداخت خارجی ، ممکن است نقش بازار سهام در توسعه منطقه عربی انجام شود. Neaime 38 گزارش داد که ادغام مالی و آزادسازی در بورس سهام عرب باعث افزایش مزایای سرمایه گذاران و افزایش رشد و نقدینگی در این بازارها می شود. بن نوسور و همکاران. 39 در مورد رابطه بین حرکات قیمت دارایی و سیاست های پولی در بورس سهام عرب بحث کرد و گزارش داد که پاسخ های بازار سهام در این کشورها ناچیز است ، در حالی که به نظر می رسد در بحرین و عربستان سعودی بیشتر برجسته هستند.
روش شناسی
این مطالعه به منظور تعیین تأثیر تغییرات در حجم معاملات بر نوسانات قیمت سهام ، رابطه قیمت و حجم در بورس عرب را تجزیه و تحلیل می کند. بنابراین ، از بین 15 بازار سهام عربی ، هشت بازار انتخاب شده است: بازار سهام سعودی ، بورس سهام بیروت ، بازار سهام امان ، بورس سهام کویت ، بورس اوراق بهادار کازابلانکا ، بورس بحرین ، بازار سهام مسقط و بازار سرمایه مصر. نمونه منتخب شامل چهار بازار سهام از کشورهای نفتی عربی و چهار بازار سهام از کشورهای غیر نفتی عربی بود. تعریف کشورهای عربی نفتی در این تحقیق براساس ارزش درآمد نفتی سرانه 2000 دلار یا بیشتر است. بنابراین مصر طبق این تعریف یک کشور عربی غیر نفتی محسوب می شود. خلاصه ای از داده های اصلی در مورد بازار سهام منتخب عرب ، از جمله ارزش سرمایه گذاری در بازار ، تعداد اوراق بهادار ذکر شده و ارزش سالانه معامله شده در طول سال 2006 ، در جدول 3 ارائه شده است. همانطور که در جدول نشان داده شده است ، نمونه انتخاب شده در مورد83 درصد از شرکتهای ذکر شده ، 73 درصد از سرمایه گذاری در بازار و 92 درصد از ارزش معامله شده در بورس اوراق بهادار.
بیشتر مطالعات مرتبط با سایر بازارهای مورد استفاده روزانه یا هفتگی برای بررسی این موضوع در بازارهای جهانی سهام استفاده شده است. این مطالعه ، با این حال ، داده های ماهانه را انتخاب کرد ، که در پاسخ به حرکت حجم ، زمان کافی برای حرکت قیمت معاملات می دهد. به عنوان مثال ، Gervais و همکاران. 40 دریافتند که سهام فردی که معاملات آنها در طی یک دوره یک هفته فوق العاده بزرگ بوده است ، تمایل به بازده بزرگ در طی یک ماه آینده دارند. حجم معاملات در بورس ممکن است با تعداد معاملات ، تعداد سهام معامله شده و ارزش معاملات بیان شود. این مطالعه ارزش معاملات سهام را همانطور که به دلار آمریکا بیان شده است ، انتخاب کرد. بنابراین ، داده های ماهانه برای هر دو ارزش معامله شده و شاخص قیمت AMF پایان ماه از سال 1994 تا 2006 در این مطالعه گنجانده شده است که نمونه ای از حدود 144 مشاهده را در بر می گیرد. شاخص قیمت منتخب شاخص یکپارچه است که توسط AMF برای بورس سهام عربی تهیه شده و بر اساس دلار آمریکا محاسبه شده است ، با 100 امتیاز پایه در سال 1994 آغاز شده است. منابع داده ها از پایگاه داده AMF بودند. 4
انحراف استاندارد از هر دو حجم و قیمت AMF برای کل دوره تحقیق ، از سال 1994 تا 2006 ، برای تخمین نوسانات ماهانه تاریخی برای هر دو حجم و قیمت برای هر یک از هشت بازار سهام محاسبه شد. علاوه بر این ، انحراف استاندارد از شاخص قیمت AMF برای هر یک از هشت کشور عربی نیز برای دوره از سال 1994 تا 2000 و از سال 2001 تا 2006 محاسبه شده است. به منظور نشان دادن تا چه اندازه نوسانات قیمت سهام در دوره دوم افزایش یافته استاین شاهد افزایش قابل توجهی در حجم معاملات همانطور که توسط ارزش و نوسانات بیان شده است ، در مقایسه با دوره اول. سرانجام ، ضریب همبستگی پیرسون بر اساس ارتباط خطی بین دو متغیر اصلی ، (مقادیر معاملاتی ماهانه و پایان ماه شاخص قیمت AMF) ، برای هر یک از هشت سهام سهام عربی محاسبه شد.
یافته ها
این مطالعه با هدف اشاره به تأثیر حجم معاملات همانطور که توسط مقادیر ماهانه در نوسانات در پایان ماه شاخص قیمت سهام برای هر یک از هشت بازار سهام منتخب عرب بیان شده است. این قسمت در سه پاراگراف به شرح زیر ارائه می شود:
اول: نوسانات حجم معاملات در بازار سهام عرب: اندازه ، تعداد معاملات ، حجم ، ارزش و نوسانات معاملات سهام در اکثر بازار سهام عرب به طور قابل توجهی در حال افزایش است. همانطور که در جدول 4 نشان داده شده است ، مشخص شد که ارزش معاملات ماهانه بین 192 میلیون دلار و 221 میلیارد دلار برای بازار سهام سعودی در دوره 1996 تا 2006 متغیر است که در مقایسه با سایر بازارهای سهام عرب ، انحراف استاندارد بسیار بالایی را ایجاد می کند. انحراف استاندارد بالا در مقادیر معاملاتی ماهانه نیز در بازار سهام کویت ، بازار سهام مصر و بازار سهام امان وجود دارد. بنابراین ، ممکن است بیان شود که مقادیر معامله شده سهام در اکثر بازار سهام و همچنین در نوسانات معاملات ماهانه در حال افزایش است.
جدول 4 تجزیه و تحلیل توصیفی از حجم ماهانه در میلیون دلار برای نمونه منتخب بازار سهام عرب (2006-2006)
دوم: نوسانات قیمت سهام: پایه شاخص قیمت AMF برای بورس سهام عربی 100 امتیاز است. بنابراین ، میانگین بازارهای سهام عرب بین 31. 4 امتیاز برای بورس سهام بیروت به عنوان حداقل در یک پایان ماه و 987. 6 امتیاز در یک پایان ماه برای بورس سعودی به عنوان حداکثر ، همانطور که در جدول 5 ارائه شده است. دامنه بین حداقل و حداکثر شاخص قیمت AMF در پایان ماه برای هر یک از بورس های سهام عرب 104 امتیاز برای بازار سهام بحرین به عنوان حداقل در بین سایر سهام سایر سهام عرب و 903 امتیاز برای بورس سعودی به عنوان اینبیشترین. بنابراین ، نوسانات شاخص قیمت سهام در بورس اوراق بهادار سعودی ، بی ثبات ترین بازار در نظر گرفته می شود که توسط فاکتور انحراف استاندارد بیان شده است و پس از آن بازار سهام امان و بازار سهام کویت. بازار سهام مصر ، بازار سهام بیروت و بورس بورین در مورد پدیده نوسانات قیمت سهام در بین هشت بازار سهام عربی کمترین توجه را داشتند.
جدول 5 تجزیه و تحلیل توصیفی شاخص ماهانه قیمت AMF برای نمونه انتخاب شده از سهام سهام عرب (2006-2006)
با مقایسه دو دوره (2000-2000 و 2001-2006) ، ما دریافتیم که نوسانات قیمت ماهانه تاریخی در دوره دوم در مقایسه با معاملات در دوره اول در دهه 1990 در کلیه سهام سهام عرب منتخب افزایش یافته است ، به استثنایبازار سهام مسقط همانطور که در جدول 6 ارائه شده است.
جدول 6 تغییر در نوسانات تاریخی ماهانه شاخص قیمت سهام همانطور که توسط انحراف استاندارد بین دو دوره بیان شده است
نوسانات قیمت ماهانه تاریخی در سایر بورس های عربی در مورد بازار سهام مصر ، بازار سهام بیروت و بازار سهام بحرین به حدود 18 بار در مورد بورس سهام امان ، به 20 برابر در حدود 18 بار افزایش یافته است. پرونده بورس سعودی ، که بی ثبات ترین بورس عرب در نظر گرفته می شود. به طور کلی ، نسبت به بازارهای سهام دولتی غیر نفت ، نوسانات حجم بیشتری در بازارهای سهام دولت نفت وجود داشت. بورس سهام امان بی ثبات ترین بازار در بین بازارهای دولتی غیر نفتی در مورد تجارت حجم است ، در حالی که بازار سهام سعودی در این زمینه دارای بی ثبات ترین بازار در بین کشورهای نفت است.
سوم: حرکت حجم قیمت در بازارهای سهام عرب: از آزمایش پیرسون برای هر یک از بازارهای سهام منتخب عرب استفاده شده است تا همبستگی بین حجم و حرکت قیمت برای کل دوره از سال 1994 تا 2006 را تعیین کند ، با استفاده از مشاهدات ماهانه همانطور که در نشان داده شده استجدول 7
جدول 7 همبستگی حرکت حجم و قیمت در بازارهای سهام منتخب عرب برای دوره (2006-2006)
نتایج نشان می دهد که انجمن حجم و قیمت برای همه بازارهای منتخب به طور قابل توجهی یکپارچه است. بالاترین (تا کمترین) ضریب همبستگی بین حجم و حرکت قیمت سهام در بازار سهام سعودی ، بازار سهام امان ، بازار سهام مسقط و بورس کویت (به همین ترتیب) یافت شد. آنها ضریب همبستگی 0. 773 و بالاتر را نشان می دهند ، در حالی که کمترین همبستگی در بازار سهام کازابلانکا یافت شد ، که گزارش همبستگی نسبتاً کم ، اما معنی دار 0. 328 را نشان می دهد. برای کشورهای نفتی عربی ، همبستگی بین حجم و قیمت بورس سهام برای کشورهای عربی غیر نفتی به استثنای بحرین بیشتر است ، در حالی که همبستگی در کشورهای غیر نفتی عربی کوچکتر است ، به استثنای بازار سهام امان. نتیجه گیری های مشابه برای دوره از سال 2001 تا 2006 یافت می شود ، که نشان می دهد بازار سهام سعودی بیشترین همبستگی بین حرکات حجم و قیمت را دارد ، در حالی که بازار سهام کازابلانکا کمترین همبستگی را نشان می دهد.
با این حال ، پس از مقایسه دو دوره ، دریافتیم که تمام کشورهای عربی غیر نفتی به استثنای بازار سهام کازابلانکا ، افزایش قابل توجهی در همبستگی حجم و قیمت نشان می دهند ، در حالی که کشورهای عربی نفت در هر دو دوره همبستگی بالایی داشتند. علاوه بر این ، همبستگی بین حرکات حجم و قیمت در بورس اوراق بهادار سعودی در دوره اخیر به میزان قابل توجهی افزایش یافته است ، همانطور که در جدول 8 ارائه شده است. سرانجام ، میانگین همبستگی حرکات حجم بازارهای سهام عربی غیر نفتی در اول از 0. 567 افزایش یافته استدوره به 0. 733 در دوره دوم. بنابراین ، ممکن است نتیجه گیری شود که بازارهای سهام دولتی غیر نفتی اکنون پس از سال 2001 بی ثبات تر هستند و بنابراین به بازارهای خطرناک تر می شوند.
خلاصه و نتیجه گیری
این مطالعه با هدف بحث در مورد ثبات بورس های عربی که با نوسانات حجم معاملات و ارتباط آنها با نوسانات قیمت سهام بیان شده است ، که به یک پدیده جدید متصل به محیط تجارت در سهام سهام عرب ، به ویژه از سال 2004 تبدیل شد. مطالعه 8 بازار سهام عربی از 15 بازار سهام موجود در عرب را انتخاب کرد ، که حدود 75 درصد از سهم ارزش معاملات کل سهام سهام عربی را تشکیل داد. این نمونه شامل چهار کشور نفتی عربی و چهار کشور غیر نفتی عربی بود که با استفاده از شاخص قیمت سهام یکپارچه که توسط شاخص قیمت AMF تهیه شده بود ، که در سال 1994 در 100 امتیاز آغاز شد و بر اساس دلار آمریکا محاسبه شد. استفاده از یک ارز یکپارچه و یک سطح اندازه گیری اعتبار بیشتری برای مقایسه بین نمونه های فردی از بازارهای سهام عرب می دهد. سرانجام ، به منظور دستیابی به اهداف مطالعه ، انحرافات استاندارد ماهانه تاریخی برای هر دو حجم و شاخص قیمت AMF برای کل دوره تحقیقات از 1994 تا 2006 و همچنین برای هر یک از دو دوره جداگانه از سال 1994 محاسبه شد. تا سال 2000 و از سال 2001 تا 2006. پس از آن ، آزمون همبستگی پیرسون محاسبه شد تا به چه حدی نوسانات حجم با نوسانات بازده قیمت سهام همراه باشد.
این مطالعه نشان داد که ارزش معاملات سهام در اکثر بازار سهام و همچنین در نوسانات معاملات ماهانه به طور قابل توجهی در حال افزایش است. این پدیده جدید در سالهای اخیر در مقایسه با دهه 1990 شایع تر شده است و در بورس سهام کشورهای نفت عرب بیشتر از بازارهای سهام عربی غیر نفتی است. این نتیجه گیری همچنین در مورد نوسانات قیمت سهام ، به ویژه در مورد بازار سهام سعودی و بازار سهام کویت اعمال می شود. بورس سهام Amman بی ثبات ترین بازار در بورس اوراق بهادار عربی است ، همانطور که با انحراف استاندارد از شاخص پایان ماه پایان ماه بیان شده است ، همانطور که در دوره دوم از سال 2001 تا 2006 نشان داده شده است. برای همه نمونه های منتخب در بورس عرب به طور قابل توجهی یکپارچه شده اند. همبستگی بین دو متغیر حجم معاملات و نوسانات قیمت سهام ، اخیراً نسبت به دوره معاملاتی دهه 1990 برای بازارهای دولتی غیر نفتی عرب مهمتر بود ، در حالیوادعلاوه بر این ، حرکت حجم قیمت در امان ، مصر و معاملات سهام بیروت به بازار سهام عربی غیر نفتی نزدیکتر از بازار سهام کازابلانکا است.
این نتیجه گیری در مورد بازار سهام عرب با مطالعات مربوط به سایر بازارها سازگار بود ، که همچنین نشان داد که نوسانات حجم نشان دهنده متغیر پیش بینی شده برای افزایش نوسانات قیمت است و هر دو حجم و قیمت با یکدیگر ادغام می شوند. این نتیجه گیری در بازارهای سهام آمریکای لاتین مشاهده شد ، همانطور که توسط Saatccioglu و Starks 8 و Christofi و Pericli گزارش شده است ، 41 در بورس سوئد ، همانطور که توسط Säfvenblad گزارش شده است ، 10 در بورس اوراق بهادار نیویورک همانطور که توسط Gallant و همکاران گزارش شده است.، 13 در بازار سهام تایوان همانطور که توسط هسین و همکاران گزارش شده است.، 15 در بازارهای سهام توسعه یافته همانطور که توسط سابری گزارش شده است ، 18 در بازارهای سهام در حال ظهور انتخاب شده توسط Sabri 17 و De Santis و Imrohorglu ، 42 در بورس شانگهای گزارش شده است که توسط سونگ و همکاران گزارش شده است. 16 و می و همکاران.، 12 و در بازار سهام ترکیه همانطور که توسط Basci و همکاران گزارش شده است. 43
این سؤال در مورد عوامل اصلی که ممکن است بازار سهام عرب را به نوسانات حجم سوق دهد ، پیش می آید. به طور کلی ، نوسانات تجارت ممکن است با تأثیر انتقال از سایر بازارهای اصلی و مفهوم سرریز نوسانات از بازار پیشرو سهام همراه باشد. با این وجود ، این عامل به دلیل همبستگی ضعیف بین بازارهای سهام عرب و سایر بازارهای بین المللی ، از جمله بازارهای توسعه یافته و در حال ظهور ، که توسط مطالعات مختلف گزارش شده است ، در بازارهای عربی اعمال نمی شود. 22 ، 23 ، 24 ، 25 ، 26 بر این اساس ، تفسیر احتمالی مربوط به این واقعیت است که نوسانات معاملات سهام با نقدینگی مرتبط با درآمدهای نفتی ایجاد می شود ، که شاهد نوسانات بالایی است همانطور که در ژانویه و فوریه 2008 نشان داده شده است ، که در آنقیمت نفت بین 80 تا بیش از 100 دلار در هر بشکه است. این فرض باید با توجه به تحولات جدید در بازار نفت و سهام مورد بررسی قرار گیرد.
منابع و یادداشت ها
سابری ، N. R.(2007) "ثبات بازارهای بین المللی سهام" ، ناشران علوم نوا ، نیویورک.
سابری ، N. R.(2008a) "بازارهای مالی و نهادهای اقتصاد عرب" ، ناشران علوم نوا ، نیویورک.
AMF (2006) ‘بولتن سه ماهه AMDB شماره 48 ، صندوق عرب مونتری ، امارات.
AMF (2007) "پایگاه داده صندوق پولی عربی AMDB" ، صندوق عرب مونتری ، امارات.
سابری ، N. R.(2002a) "ریشه های نوسانات و بحران های بازار سهام: یک سنتز و راه حل های پیشنهادی" ، بررسی بین المللی سیاست های مقایسه ای عمومی ، جلد. 13 ، صص 1-53.
صندوق بین المللی پول (2007) "طبقه بندی واقعی رژیم های نرخ ارز و چارچوب سیاست پولی" ، صندوق بین المللی پول ، واشنگتن ، دی سی.
OAPEC (2006) "گزارش آمار سالانه ، 2006" ، سازمان کشورهای صادرکننده نفت عرب ، کویت.
Saatccioglu ، K. and Starks ، L. T.(1998) - رابطه قیمت سهام - حجم در بورس سهام در حال ظهور: مورد آمریکای لاتین "، مجله بین المللی پیش بینی ، جلد. 14 ، صص 215-225.
Blume ، M. E. ، Mackinlay ، A. C. and Terker ، B. (1989) - عدم تعادل سفارش و حرکات سهام در 19 و 20 اکتبر 1987 ، مجله مالی ، جلد. 44 ، صص 827-848.
Säfvenblad ، P. (2000) "حجم معاملات و همبستگی: شواهد تجربی از بورس استکهلم" ، مجله بانکی و دارایی ، جلد. 24 ، شماره 8 ، صص 1275 1287.
Jones ، C. M. ، Kaul ، G. and Lipson ، M. L.(1994) "معاملات ، حجم و نوسانات" ، بررسی مطالعات مالی ، جلد. 7 ، شماره 4 ، صص 641-651.
Mei ، J. ، Scheinkman ، J. A. و وی ، X. (2005) "معاملات سوداگرانه و قیمت سهام: شواهدی از حق بیمه A-B چینی" ، جلسات Philadelphia AFA 2005 ، در SSRN موجود است: http://ss.com/abstract=498024.
Gallant ، A. R. ، Rossi ، P. E. و Tauchen ، G. (1992) "قیمت سهام و حجم" ، بررسی مطالعات مالی ، جلد. 5 ، صص 199-242.
گریفین ، م. ، نارداری ، اف. و استولز ، R. M.(2007) ‘آیا سرمایه گذاران وقتی سهام خوب عمل کرده اند تجارت بیشتری می کنند؟شواهد 46 کشور ، بررسی مطالعات مالی ، جلد. 20 ، شماره 3 ، صص 905-951.
Hsin ، C.-W. ، Guo ، W.-C. ، Tseng ، S.-S. و لوو ، دبلیو.(2003) "تأثیر تجارت سوداگرانه بر نوسانات بازده سهام: شواهد تایوان" ، مجله جهانی مالی ، جلد. 14 ، شماره 3 ، صص 243 270.
Song ، F. (Fengming) ، Tan ، H. and Wu ، Y. (2005) "اندازه تجارت ، فرکانس تجارت ، و رابطه نوسانات- حجم" ، مجله تأمین مالی ریسک ، جلد. 6 ، شماره 5 ، صص 424-437.
سابری ، N. R. S.(2004) "نوسانات و بحران بازار در اقتصادهای نوظهور" ، بررسی حسابداری و امور مالی ، جلد. 3 ، شماره 3 ، صص 59-83.
سابری ، N. R.(2008b) "نوسانات بالا و بحران بورس در اقتصادهای توسعه یافته" ، نسخه خطی تحت انتشار.
سابری ، N. R.(2002b) "افزایش پیوندها بین بازارهای جهانی سهام و نوسانات قیمت" ، تحقیقات در تجارت و دارایی بین المللی ، جلد. 16 ، صص 349-373.
سابری ، N. R.(1995a) "نظرات کارشناسان" نسبت به ثبات بازار سهام در هنگام بحران بازار سهام "، مجله بین المللی تجارت و مدیریت ، جلد. 5 ، صص 23-33.
سابری ، N. R.(1995b) ‘تثبیت بازار سهام ؛پرونده مبادله فرانکفورت ، مجله مدیریت مالی چند ملیتی ، جلد. 5 ، شماره 4 ، صص 24-42.
دال ، ر.
Girard ، E. ، Omran ، M. and Zaher ، T. (2003) "در مورد ریسک و بازگشت در بازارهای سرمایه MENA" ، مجله بین المللی تجارت ، جلد. 8 ، شماره 3 ، صص 286-314.
Saadi-Sedik ، T. and Martin ، P. (2006)-بازار سهام اردن: آیا باید برای تنوع ریسک یا عملکرد آن سرمایه گذاری کنید؟ "، مقالات کار صندوق بین المللی پول ، شماره 06/187 ، صندوق بین المللی پول.
ابراهیم ، F. J. S. and Al-Elg ، A. (2001) "تجزیه و تحلیل مزایای تنوع سرمایه گذاری در بازارهای سهام در حال ظهور خلیج فارس" ، امور مالی مدیریتی ، جلد. 27 ، شماره 10/11 ، صص 47-57.
سابری ، N. R.(2002c) "لیست های متقاطع سهام در بازارهای اروپایی و عرب" ، امور مالی هند ، جلد. 16 ، صص 205-227.
Sioud ، O. B. و Hmaied ، D. M.(2003) - تأثیر اتوماسیون بر نقدینگی ، نوسانات ، بازده سهام و کارآیی: شواهدی از بازار سهام تونس "، بررسی اقتصاد و دارایی خاورمیانه ، جلد. 1 ، شماره 2 ، صص 141-154.
Haque ، M. ، Kabir Hassan ، M. ، Maroney ، N. and Sackley ، W. H.(2004) - معاینه تجربی از ثبات ، پیش بینی و نوسانات بورس سهام در حال ظهور خاورمیانه و آفریقا "، بررسی اقتصاد و امور مالی خاورمیانه ، جلد. 2 ، شماره 1 ، صص 19-42.
Omran ، M. O. و Pointon ، J. (2001) - آیا نرخ تورم بر عملکرد بورس تأثیر می گذارد؟پرونده مصر ، بررسی بازارهای نوظهور ، جلد. 2 ، صص 263 279.
الخوری ، R. S. و Ajlouni ، M. M.(2007) "محدودیت قیمت باریک و نوسانات قیمت سهام: شواهد تجربی از بورس اوراق بهادار امان" ، مجله تحقیقات بین المللی دارایی و اقتصاد ، جلد. 8 ، صص 163-180.
ال Janab ، M. A. M.(2007) "مدیریت ریسک معاملات سهام عدالت: مورد بورس اوراق بهادار کازابلانکا" ، مجله بین المللی ارزیابی و مدیریت ریسک ، جلد. 7 ، شماره 4 ، صص 535-568.
Guermat ، C. K. ، Hadri ، C. and Kucukozmen ، C. (2003) "ارزش پیش بینی در معرض خطر در بازارهای در حال ظهور سهام عربی" ، مقالات بحث در اقتصاد ، شماره 03/02 ، دانشگاه Exeter.
Atmeh ، M. A. and Dobbs ، I. M. (2006) "تجزیه و تحلیل فنی و خصوصیات تصادفی بازگشت شاخص بازار سهام اردن" ، مطالعات در اقتصاد و امور مالی ، جلد. 23 ، شماره 2 ، صص 119-140.
Hassan ، K. and Yu ، J.-S.(2007) "حباب های سوداگرانه عقلانی: تحقیقات تجربی از بازارهای سهام خاورمیانه و شمال آفریقا (MENA)" ، مجمع تحقیقات اقتصادی ، چهاردهمین کنفرانس سالانه ، قاهره ، دسامبر.
El-Serafile ، H. and Shahid ، S. F. A.(2002) ‘بورس سهام جهانی در حال ادغام/تثبیت/ادغام است: چه کاری می تواند توسط مبادله عرب انجام شود" ، مقالات کار. شماره 2 ، مبادلات قاهره و اسکندریه ، موجود در: www.feas. org/library. cfm.
Bolbol ، A. A. و Omran ، M. M.(2004) "بورس سهام عربی و سرمایه گذاری" ، مقالات اقتصادی AMF ، شماره 8 ، AMF ، موسسه سیاست اقتصادی ، ابوظبی.
El-erian ، M. and Kumar ، M. (1995) "بازارهای در حال ظهور سهام در کشورهای خاورمیانه" ، در "توسعه بازارهای مالی در کشورهای عربی ، ایران و ترکیه" ، مجمع تحقیقات اقتصادی ، قاهره.
Neaime ، N. (2002) "آزادسازی و ادغام مالی بازارهای سهام MENA" ، مجمع تحقیقات اقتصادی ، مصر.
Ben Naceur ، S. ، Boughrara ، A. and Ghazouani ، S. (2006) - در مورد پیوند بین سیاست های پولی و بازار سهام MENA؟ "، مجمع تحقیقات اقتصادی ، مصر.
Gervais ، S. ، Kaniel ، R. and Mingelgrin ، D. H. (2001) "حق بیمه بازگشت حجم بالا" ، مجله مالی ، جلد. 56 ، شماره 4 ، صص 877-919.
Christofi ، A. and Pericli ، A. (1999) "همبستگی در تغییرات قیمت و نوسانات بازار عمده سهام آمریکای لاتین" ، مجله مدیریت مالی چند ملیتی ، جلد. 9 ، صص 79-94.
De Santis ، G. and Imrohorglu ، S. (1997) "بازده سهام و نوسانات در بازارهای مالی در حال ظهور" ، مجله پول و دارایی بین المللی ، جلد. 16 ، صص 561-579.
Basci ، E. ، Ozyildinm ، S. and Aydogan ، K. (1996) "یادداشتی در مورد پویایی قیمت - حجم در یک بورس سهام در حال ظهور" ، مجله بانکی و دارایی ، جلد. 20 ، صص 389-400.< Span> بن نوسور ، س. ، بوگرارا ، ا. و غزوانی ، س. (2006) - در مورد پیوند بین سیاست پولی و بازارهای سهام MENA؟ "، مجمع تحقیقات اقتصادی ، مصر.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->

به عنوان بزرگترین بازار مالی در جهان ، بازار FX فرصت های بسیاری را فراهم می کند. بدیهی است که فرصتی هیچ تضمینی برای سود ندارد. با این حال ، ممکن است شرایط مناسبی را برای شما ایجاد کند تا سعی کنید به هدف خود نزدیک شوید. به همین دلیل ، شرکت های تجاری قابل اعتماد در صنعت ، مانند بازارهای XPRO ، برای شما وجود دارند و تمام منابع مورد نیاز برای دستیابی به اهداف مالی بلندپروازانه را ارائه می دهند.
آیا می توان از طریق فارکس میلیاردر شد؟
خوب ، در تئوری ، شما می توانستید. مثالهایی وجود دارد که تا حدی جواب را توجیه می کند. جورج سوروس ، در 16 سپتامبر 1992 ، در یک روز موفق به ساخت 1 میلیارد دلار شد که او با فروش کوتاه پوند انگلیس ساخت! پس از آن ، سوروس خود را به عنوان "مردی که بانک انگلیس را شکست" شناخته شد. این بدان معنی است که شما می توانید یک شب میلیاردر شوید. شاید نه ، اما وقایع تاریخی بزرگ ممکن است منبع الهام بخش محسوب شود.
#xpromarkets میلیاردها فکر
احتمالاً دشوارترین ، اما همچنین سناریوی واقع بینانه تر به عنوان یک معامله گر ، ایجاد سود پایدار است. تضمین درآمد پایدار در پایان هر سال ، هدف دستیابی است. مهم نیست که وقتی شخص دیگری بهتر عمل می کرد ، یک ماه خوب پیش نرفت. تجارت آنلاین فارکس یک کار چالش برانگیز است. لحظاتی وجود خواهد داشت که برنده خواهید شد ، اما همچنین لحظاتی که از دست خواهید داد. این چیزی است که باید به خاطر بسپارید. اگر پول در طولانی مدت یا در یک بازه زمانی خاص در کیف پول شما به پایان برسد ، می توانید برنامه خود را موفقیت آمیز در نظر بگیرید. تعریف یک بازه زمانی خاص و همچنین مبلغی که سودآور است ، ضروری است.
همچنین می توان گفت هرچه پول بیشتری سرمایه گذاری کنید ، می توانید به سود بیشتری برسید. وقتی 100 دلار و 10،000 دلار سرمایه گذاری می کنید ، تفاوت قابل توجهی وجود دارد. 10،000 دلار می تواند شما را به 20،000 دلار یا 50،000 دلار نزدیک کند. وقتی میلیون ها دلار سرمایه گذاری می کنید ، به میلیاردر شدن نزدیک می شوید ، اما مراقب باشید ، هرچه سرمایه گذاری بیشتری کنید ، خطر از دست دادن پول بیشتر بیشتر می شود.
با این حال ، آیا هدف شما برای تبدیل شدن به میلیاردر از طریق فارکس است؟
اگر این مورد برای شما باشد ، باید تمام عواملی را که می تواند شما را به هدف خاص نزدیک کند در نظر بگیرید. توجه داشته باشید که چقدر پول برای سرمایه گذاری نیاز دارید و چه ریسکی را برای دستیابی به چیزی بزرگ دارید. شاید برخی از پارامترهای زیر در نظر گرفته شود:
- آیا ریسک را به درستی مدیریت می کنید؟
- آیا مهارت مدیریت مالی دارید؟
- آیا درک خوبی از بازارها دارید؟
- چقدر مایل هستید و می توانید از دست بدهید؟
- چقدر می خواهید برنده شوید؟
- آیا تبدیل شدن به یک میلیاردر یک سناریوی در دنیای واقعی برای شما است؟
آیا تبدیل شدن به یک میلیاردر بازی پایان شما است؟
به عنوان سرمایه گذاران ، همه چیز در مورد سود است. با این حال ، فرقی نمی کند که چقدر برنده شوید ، بلکه میزان موفقیت شما را حفظ می کنید. امروز می توانید 100000 دلار برنده شوید و فردا 200،000 دلار از دست بدهید ، که می تواند شما را ترک کنید. تسلط شما در بازی را می توان با ماندن در بازی اندازه گیری کرد. بنابراین مهم است که بدانید چقدر مایل به ریسک کردن هستید و حرکت بعدی شما پس از کسب پول چه است. بسیاری ممکن است تلاش کنند ، شکست بخورند و بازی را ترک کنند. ماندن در بازی یک مهارت است و بازارهای XPro می توانند در هر مرحله از راه به شما کمک کنند!
هشدار ریسک: قراردادهای اختلاف ("CFDS") محصولات مالی پیچیده ای هستند و دارای شخصیت سوداگرانه هستند که تجارت آن شامل خطرات قابل توجهی از دست دادن سرمایه است.
سلب مسئولیت: این ماده به عنوان یک ارتباط بازاریابی در نظر گرفته می شود و نباید به عنوان حاوی مشاوره سرمایه گذاری یا توصیه ، یا پیشنهاد یا درخواست برای هرگونه معاملات در ابزارهای مالی یا ضمانت یا پیش بینی عملکرد آینده تفسیر شود. عملکرد گذشته ضمانت یا پیش بینی عملکرد آینده نیست.
- AUDUSD بالاتر از 200 روز حرکت متوسط حرکت می کند
- audusd زیر 200 ساعت کارشناسی ارشد. فروشنده همچنان کنترل خریداران را به دست می گیرد.
- Bank of America 10 ایده تجاری برای سال 2023 ارائه می دهد
- کابوس در سال 2023 برای سهامداران تسلا ادامه دارد
- طلا از ماه ژوئن به بالاترین میزان افزایش می یابد ، چشمان کمبود فشار
- Boj یک بار دیگر آزمایش می شود
- موضوع ایده های تجارت - جلسه اروپا 6 ژانویه 2023
کارگزاران برتر فارکس
- حقوق و دستمزد غیر مزرعه دسامبر ایالات متحده +223K در مقابل +200K انتظار می رود
- ISM دسامبر خدمات ایالات متحده 49. 6 در مقابل 55. 0 انتظار می رود
- ویدئو: چهار راه برای تجارت 2023 در بازار فارکس
- کتاب بازی برای دلار در سال 2023
- سال نو مبارک (2023) با این تجزیه و تحلیل بیت کوین از forexlive.com


هشدار ریسک بالا: معاملات ارزی سطح بالایی از ریسک دارد که ممکن است برای همه سرمایه گذاران مناسب نباشد. اهرم خطر و قرار گرفتن در معرض ضرر اضافی را ایجاد می کند. قبل از تصمیم گیری برای تجارت ارز ، اهداف سرمایه گذاری ، سطح تجربه و تحمل ریسک را با دقت در نظر بگیرید. شما می توانید برخی یا تمام سرمایه گذاری های اولیه خود را از دست دهید. پولی را که نمی توانید از دست بدهید سرمایه گذاری نکنید. در صورت داشتن هرگونه سؤال ، خود را در مورد خطرات مرتبط با معاملات ارزی آموزش دهید و از یک مشاور مستقل مالی یا مالیاتی مشاوره بگیرید.
هشدار مشورتی: Forexlive ™ مشاور سرمایه گذاری نیست ، Forexlive informs و پیوندهایی به وبلاگ های منتخب و سایر منابع اقتصادی و بازار به عنوان یک سرویس آموزشی به مشتریان و چشم انداز خود ارائه می دهد و نظرات یا توصیه های وبلاگ ها یا موارد دیگر را تأیید نمی کندمنبع اطلاعات. به مشتریان و چشم اندازها توصیه می شود نظرات و تجزیه و تحلیل های ارائه شده در وبلاگ ها یا سایر منابع اطلاعاتی را در زمینه مشتری یا تجزیه و تحلیل و تصمیم گیری فردی چشم انداز با دقت در نظر بگیرند. هیچ یک از وبلاگ ها یا منابع دیگر اطلاعاتی به عنوان یک سابقه آهنگ در نظر گرفته نمی شوند. عملکرد گذشته هیچ تضمینی برای نتایج آینده نیست و Forexlive ™ به طور خاص به مشتریان و چشم انداز توصیه می کند تا قبل از سرمایه گذاری هرگونه وجوه یا افتتاح حساب با هر نمایندگی فارکس ، کلیه مطالبات و بازنمایی های ارائه شده توسط مشاوران ، وبلاگ نویسان ، مدیران پول و فروشندگان سیستم را بررسی کنند. هرگونه خبر ، نظرات ، تحقیق ، داده ها یا سایر اطلاعات موجود در این وب سایت به عنوان تفسیر بازار عمومی ارائه شده است و مشاوره سرمایه گذاری یا تجارت را تشکیل نمی دهد. Forexlive ™ صریحاً هرگونه مسئولیتی را در قبال اصلی یا سود گمشده بدون محدودیت که ممکن است مستقیم یا غیرمستقیم ناشی از استفاده یا اتکا به چنین اطلاعاتی باشد ، رد می کند. مانند همه این خدمات مشاوره ای ، نتایج گذشته هرگز تضمینی برای نتایج آینده نیست.
سلب مسئولیت: Forexlive ™ ممکن است براساس تعامل شما با تبلیغات یا تبلیغ کنندگان ، توسط تبلیغ کنندگان که در وب سایت ظاهر می شوند جبران شود.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->
سه سوال مهم برای پرسیدن خود در مورد بیت کوین.
یادداشت های مهم
این مقاله توصیه شخصی نیست. اگر مطمئن نیستید که آیا یک سرمایه گذاری برای شما مناسب است ، لطفاً به دنبال مشاوره باشید. اگر تصمیم به سرمایه گذاری ارزش سرمایه گذاری خود دارید ، افزایش می یابد و سقوط می کند ، بنابراین می توانید کمتر از آنچه در آن قرار داده اید برگردید.
- ما معتقدیم سرمایه گذاران فقط باید در چیزهایی که می فهمند سرمایه گذاری کنند
- بیت کوین یک شرط سوداگرانه است که ارزش آن مبنای قابل اعتماد ندارد
- بسیاری از سرمایه گذاری های بیت کوین سوابق آهنگ محدودی دارند و به خودی خود پیچیده هستند
بیت کوین یک رمزنگاری دیجیتال مبتنی بر فناوری blockchain است ، جایی که واحدهای جدید با حل مشکلات پیچیده ریاضی ایجاد می شوند. بر خلاف یک ارز معمولی ، توسط یک بانک مرکزی صادر یا کنترل نمی شود.
با این حال ، ما در مورد رمزنگاری به عنوان یک سرمایه گذاری بسیار تردید داریم و خطرات بسیار مهمی را مشاهده می کنیم. به ویژه ، ما فکر می کنیم سؤالات مهمی وجود دارد که سرمایه گذاران باید هنگام خرید هرگونه رمزنگاری از خود بپرسند.
آیا من بیت کوین و ارزهای رمزنگاری شده را درک می کنم؟
ما همیشه می گوییم سرمایه گذاران فقط باید در چیزهایی که آنها می فهمند سرمایه گذاری کنند. این به همان اندازه در مورد بیت کوین به عنوان سهام یا بودجه صادق است.
بدون درک سرمایه گذاری های خود و عملکرد چه چیزی باعث می شود ، شما شانس کمی برای تصمیم گیری آگاهانه دارید.
ارزهای رمزنگاری شده حیوانات بسیار پیچیده ای هستند و به درک نسبتاً مفصلی از برنامه نویسی نیاز دارند تا سر خود را به درستی به دست آورید.
افزودن به پیچیدگی این واقعیت است که قوانین بازی می تواند تغییر کند. اگرچه همه کاربران باید از همان نرم افزار برای عملکرد بیت کوین استفاده کنند ، و هیچ اقتدار مرکزی بر تغییرات احتمالی نظارت ندارد ، هیچ کس برای اطمینان از این تغییرات به نفع دارندگان معمولی بیت کوین وجود ندارد.
از آنجا که بیت کوین سود سهام یا بهره را پرداخت نمی کند ، قیمت آن کاملاً با عرضه و تقاضا هدایت می شود.
به نظر می رسد که بسیاری از تقاضا از سوی افرادی بوده است که امیدوارند از افزایش قیمت های آینده بهره مند شوند و نه از بیت کوین به عنوان وسیله ای برای مبادله استفاده کنند. به عبارت دیگر ، این کاملاً سوداگرانه است.
در همین راستا ، رمزنگاری شباهت زیادی به حباب های سوداگرانه ای که در گذشته دیده ایم - معروف ترین لاله ها در قرن هفدهم ، هنگامی که یک لامپ لاله منفرد دست را برای معادل 10 سال دستمزد تغییر داد.
ما مطمئناً قیمت بیت کوین را درک نمی کنیم - به جز به عنوان یک شیدایی سوداگرانه کلاسیک. در این صورت ، پیش بینی نقطه ای که تقاضا فروکش می کند و قیمت ها شروع می شوند بسیار دشوار است ، اگر غیرممکن نباشد. این تصمیمات خرید و فروش را به همان اندازه چالش برانگیز می کند.
آیا من با فراز و نشیب های بیت کوین راحت هستم؟
نگاه کردن به نمودار بیت کوین و دیدن UPS آسان است. اما از فراز و نشیب ها دور نشوید.
جدیدترین افزایش قیمت به این معنی است که اکنون به سختی در نمودار قرار دارد ، اما بین 17 دسامبر 2017 و 15 دسامبر 2018 قیمت بیت کوین از 19،783 دلار به 3،195 دلار کاهش یافت - کاهش 83. 8 ٪. تا دسامبر 2020 به اوج 2017 بازنگشت. بیت کوین مطمئناً یک شرط یک طرفه نیست.
بیت کوین نیز بسیار بی ثبات بوده است. نوسانات روزانه 10 ٪ یا بیشتر ، بالا و پایین ، غیر معمول نیست. ارزش دارد از خود بپرسید که اگر طی چند روز 20 ٪ یا حتی 50 ٪ از پول خود را از دست داده اید ، چه احساسی خواهید داشت ، زیرا این امر کاملاً امکان پذیر است.
این نوسانات قیمت اتفاق می افتد زیرا هیچ راهی پذیرفته شده برای ارزش گذاری بیت کوین وجود ندارد. بر خلاف سهام ، اوراق قرضه یا حساب های نقدی ، بیت کوین سود سهام یا بهره را پرداخت نمی کند. بدون هیچ ارزش اساسی ، قیمت فقط با تعامل عرضه و تقاضا هدایت می شود. از دیدگاه کاملاً نظری ، برچسب قیمت 2 دلار به اندازه 200000 دلار حس می کند.
سازمان رفتار مالی (FCA) - مسئول تنظیم شرکت های خدمات مالی در انگلستان - اخیراً گفت که ارزهای رمزنگاری شده "هیچ مبنای قابل توجهی برای ارزیابی ندارند" و این دیدگاهی است که ما از صمیم قلب از آن پشتیبانی می کنیم.
این باعث می شود بیت کوین به جای یک سرمایه گذاری به معنای متعارف ، شرط سوداگرانه باشد. مهم است که این دو را اشتباه نگیرید.
آیا راهی برای سرمایه گذاری در بیت کوین وجود دارد که برای من کار می کند؟
چندین روش مختلف برای سرمایه گذاری در بیت کوین وجود دارد. با این حال ، مهم است که از خطرات مرتبط با هر یک آگاه باشید.
بارزترین راه برای سرمایه گذاری ، خرید مستقیم ارز است. با این حال ، این باعث می شود سرمایه گذاران فردی مسئول امنیت بیت کوین خود باشند - از آنجا که کلید در رایانه شما ذخیره می شود.
نمونه های زیادی از هکرها در حال سرقت کلیدها از مبادلات بیت کوین و معدنچیان وجود دارد. با افزایش ارزش بیت کوین ، سرمایه گذاران انفرادی به اهداف جذاب تری تبدیل می شوند ، به خصوص که فاقد امنیت پیشرفته اینترنت شرکتهای بزرگ هستند.
مجدداً FCA به طور فعال در مورد "شیوع سوء استفاده از بازار و جرم مالی" در بازار هشدار داده است. بسیار مهم ، زیرا ارزهای رمزنگاری نشده کسانی که آنها را خریداری می کنند ، در صورت عدم موفقیت چیزی ، نمی توانند برای کمک به تنظیم کننده های مالی مراجعه کنند-چه از نظر جبران خسارت و چه از نظر جبران خسارت.
ما همچنین نگران نقدینگی هستیم.
این توانایی تغییر سرمایه گذاری ها به پول نقد در صورت تمایل است. طی یک سال گذشته ، کمتر از 200 میلیون دلار بیت کوین در یک روز خاص در سراسر جهان معامله می شود. با مقایسه 6 میلیارد دلار سهام مایکروسافت می تواند در یک روز تجارت کند. این بدان معنی است که در یک فروش بزرگ ، شما می توانید برای یافتن یک خریدار برای بیت کوین خود تلاش کنید ، حتی اگر قیمت آن نیز کاهش می یابد ، با آن گیر کرده اید.
این کجا بیت کوین را ترک می کند؟
با توجه به اینکه ارزش بیت کوین چقدر دشوار است ، تماس با قیمت فعلی یا جهت آینده آن تقریباً غیرممکن است.
با این حال ، ارزهای رمزنگاری شده به طور کلی به وضوح در معرض خطرات خود هستند ، بیش از و بالاتر از سرمایه گذاری های اصلی تر. این مهم است که سرمایه گذاران از آنها آگاه هستند.
مانند هر سرمایه گذاری بسیار سوداگرانه ، اگر تصمیم به سرمایه گذاری دارید ، پیشنهاد می کنیم که cryptocurrency نباید بیش از بخش بسیار کمی از کل نمونه کارها خود را تشکیل دهد. همچنین نباید پولی را که نمی توانید از دست بدهید سرمایه گذاری کنید.
در نهایت ، ما فکر می کنیم FCA آن را به خوبی جمع می کند."اگر مصرف کنندگان در این نوع محصول سرمایه گذاری کنند ، باید آماده باشند تا تمام پول خود را از دست بدهند."
این مقاله توصیه شخصی نیست. اگر مطمئن نیستید که آیا یک سرمایه گذاری برای شما مناسب است ، باید به دنبال مشاوره باشید.
انتخاب ویرایشگر: ایمیل هفتگی ما
برای دریافت داستانهای برتر سرمایه گذاری هفته از Hargreaves Lansdown ثبت نام کنید
لطفاً قبل از ادامه خطاهای زیر را اصلاح کنید:
شرکت های گروه Hargreaves Lansdown PLC معمولاً اطلاعات بیشتری را از طریق پست و/یا ایمیل در مورد محصولات و خدمات ما برای شما ارسال می کنند. اگر ترجیح می دهید این مورد را دریافت نکنید ، لطفاً به ما اطلاع دهید. ما داده های شخصی شما را نمی فروشیم یا تجارت نمی کنیم.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->
ما چهار نوع سفارش را برای مشتریان ارائه می دهیم. موارد زیر شرح مفصلی است:


1. سفارش محدود: "سفارش محدود" سفارش برای خرید یا فروش مقدار مشخصی از دارایی با قیمت محدود مشخص یا بهتر است. این شامل تعیین قیمت و کمیت کمیسیون ایده آل است.
به عنوان مثال ، اگر قیمت فعلی بازار برای KCS 0. 96289 USDT باشد و وقتی قیمت به 0. 95 USDT کاهش می یابد ، می توانید 100 کیلوگرم بخرید ، می توانید سفارش را به عنوان یک سفارش محدود قرار دهید.
مراحل عملیاتی: "سفارش محدود" را در پورتال/رابط تجارت انتخاب کنید ، 0. 95 USDT را در کادر ویرایش قیمت و 100 کیلو کالری در کادر ویرایش کمیت وارد کنید. برای قرار دادن سفارش ، روی "خرید KCS" کلیک کنید. سفارش در این حالت بالاتر از 0. 95 USDT با سفارش محدود پر نمی شود ، بنابراین اگر به قیمت پر شده حساس هستید ، این نوع را انتخاب کنید!
چه قیمتی را باید با سفارش محدود وارد کنید: در سمت راست صفحه تجارت ، کتاب سفارش را در وسط کتاب سفارش مشاهده خواهید کرد ، این قیمت بازار (آخرین قیمت این جفت تجارت) است ، شمامی توانید برای تعیین قیمت حد خود به آن قیمت مراجعه کنید.

2. سفارش بازار: "سفارش بازار" سفارش برای خرید یا فروش مقدار مشخص شده/مقدار دارایی با بهترین قیمت موجود در بازار فعلی است. در این حالت ، قیمت کمیسیون تعیین نشده است. فقط مقدار یا مبلغ سفارش تعیین شده است و خرید با مقدار تعیین شده یا مقدار بعد از خرید انجام می شود.
به عنوان مثال ، اگر قیمت فعلی بازار KCS 0. 96263 USDT باشد و شما قصد دارید مبلغ KCS 1000 USDT را بدون تعیین قیمت خریداری کنید ، می توانید سفارش را به عنوان سفارش بازار قرار دهید. سفارشات بازار بلافاصله تکمیل می شود ، که بهترین راه برای خرید یا فروش سریع است. بنابراین اگر با قیمت پر شده خیلی حساس نیستید و می خواهید سریع تجارت کنید ، این نوع را انتخاب کنید!
مراحل عملیاتی: "سفارش بازار" را در پورتال/رابط تجارت انتخاب کنید و 1000 USDT را در کادر ویرایش مقدار وارد کنید. برای قرار دادن سفارش ، روی "خرید KCS" کلیک کنید.

نکته: از آنجا که معمولاً سفارش بازار بلافاصله اجرا می شود ، پس از قرار دادن سفارش ، نمی توانید سفارش را لغو کنید. شما می توانید جزئیات معاملات را در "تاریخ سفارش" و "تاریخ تجارت" بررسی کنید. برای سفارشات فروش ، تا زمانی که وجوهی که می خواهید بفروشید ، از بهترین سفارشات موجود در کتاب سفارش خرید پر می شود. برای سفارشات خرید ، تا زمانی که بودجه ای که برای خرید توکن ها استفاده می کنید ، توسط بهترین سفارشات موجود در کتاب سفارش فروش پر می شود.
3. سفارش محدودیت: "سفارش توقف محدود" سفارش برای خرید یا فروش مقدار از پیش تعیین شده دارایی با قیمت از پیش تعیین شده است که آخرین قیمت به قیمت ماشه از پیش تعیین شده می رسد. این شامل تعیین قیمت و کمیت کمیسیون ایده آل است، و همچنین قیمت ماشه.
به عنوان مثال ، اگر قیمت فعلی بازار KCS 0. 9629 USDT باشد ، شما فرض می کنید که قیمت پشتیبانی 1. 0666 USDT هنگام شکسته شدن از قیمت پشتیبانی ، همچنان افزایش نمی یابد ، می توانید وقتی قیمت به 1. 065 USDT برسد ، آن را بفروشید. با این حال ، از آنجا که به احتمال زیاد قادر به پیروی از بازار 24/7 نیستید ، می توانید یک دستور توقف محدود را برای جلوگیری از به دست آوردن ضرر بیشتر قرار دهید.
مراحل عملیاتی: سفارش "توقف محدودیت" را انتخاب کنید ، 1. 0666 USDT را در کادر ویرایش قیمت توقف ، 1. 065 USDT در کادر ویرایش قیمت و 100 کیلو سی سی در کادر ویرایش مبلغ انتخاب کنید. برای قرار دادن سفارش ، روی "فروش" کلیک کنید. به 1. 0666 USDT می رسد ، این سفارش شروع می شود و سفارش ارزش 100 کیلوگرم با قیمت 1. 065 USDT قرار می گیرد.

4- سفارش بازار را متوقف کنید: "سفارش از دست دادن بازار" سفارش برای خرید مقدار از پیش تعیین شده/مقدار دارایی با قیمت فعلی بازار است که آخرین قیمت به قیمت ماشه از پیش تعیین شده می رسد. برای این نوع ، قیمت کمیسیون استتنظیم نشده است ، فقط قیمت ماشه و مقدار یا مقدار سفارش تعیین شده است.
به عنوان مثال ، اگر قیمت فعلی بازار KCS 0. 96285 USDT باشد ، فرض می کنید که قیمت پشتیبانی 1. 0666 USDT با شکستن قیمت پشتیبانی ادامه نخواهد داد ، پس می توانید آن را به فروش برسانید تا قیمت برای پشتیبانی از قیمت برسد. با این حال ، از آنجا که به احتمال زیاد قادر به پیروی از بازار 24/7 نیستید ، می توانید یک دستور توقف محدود را برای جلوگیری از به دست آوردن ضرر بیشتر قرار دهید.
مراحل عملیاتی: سفارش "توقف بازار" را انتخاب کنید ، 1. 0666 USDT را در کادر ویرایش قیمت توقف و 100 کیلو سی در کادر ویرایش مبلغ وارد کنید. برای قرار دادن سفارش ، روی "فروش" کلیک کنید. وقتی آخرین قیمت به 1. 0666 USDT برسد ، این سفارش خواهد بودشروع شده و سفارش ارزش 100 کیلوگرم با بهترین قیمت بازار قرار می گیرد.

یادآوری دوستانه:
قیمت سفارش بازار با مناسب ترین قیمت در بازار تجارت فعلی مطابقت دارد ، با در نظر گرفتن نوسانات قیمت ، قیمت پر شده با سفارش بازار با بالاتر یا پایین تر از قیمت فعلی مطابقت دارد. لطفاً قبل از سفارش بازار ، قیمت و مبلغ را از طریق سفارشات در طبقه بررسی کنید.
سفارش متوقف شده در ساعت 15:00 تا 15:40:00 در تاریخ 28 اکتبر 2020 (UTC+8): به منظور بهبود استفاده از وجوه کاربر و ارائه تجربیات تجاری بهتر ، هنگام قرار دادن سفارش از دست دادن توقف ،سیستم جدید تا زمانی که باعث ایجاد آن شود ، دارایی های موجود در حساب شما را از قبل یخ نمی زند. پس از فعال شدن سفارشات توقف ، قوانین سفارش همانند قوانین سفارشات محدود یا سفارشات بازار است ، اگر بودجه کافی وجود نداشته باشد ، سفارشات ممکن است لغو شود ، ما پیشنهاد می کنیم در صورت عدم وجود سفارش توقف ، این خطرات را نادیده نگیریدبه همین دلیل پر شده است.
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->
تلاش های گذشته برای تنظیم بازارهای سهام ایالات متحده ، موفقیت متفاوتی و بیش از چند نتیجه ناخواسته به همراه داشته است.
Torben G. Andersen ، استاد دارایی در مدرسه Kellogg ، با ایجاد حرکت در سال 2008 برای اجرای مقررات بیشتر در بازارهای مالی ، فکر می کند اکنون زمان آن رسیده است که همانطور که امروز وجود دارد ، درک بهتری از بازارها داشته باشد. اندرسن می گوید: "اگر این آیین نامه مداوم نیش و معقول باشد و به روش صحیح ساختار یافته باشد ، ما باید درک کنیم که چه چیزی درست و نادرست به روش فعلی سازماندهی می شود."
به عنوان مثال ، هنگامی که دانشمندان تصور بهتری در مورد نحوه عملکرد استخرهای تاریک داشته باشند ، یا اینکه چگونه معامله گران با فرکانس بالا در چشم انداز فعلی بازار رفتار می کنند ، می توانند با تنظیم کننده ها همکاری کنند تا تأثیر انواع مختلفی از مقررات را قبل از شروع کار تعیین کنند.
اندرسن می گوید: "پرتاب مقررات به آنجا بسیار خطرناک است ، زیرا شما نمی خواهید تجارت در ایالات متحده را بکشید."به همین دلیل است که آزمایش بسیار مهم خواهد بود ، وی ادامه می دهد: "ما زیر مجموعه ای از بازارها را می گیریم ، زیر مجموعه ای از سهام ، آنها را به برخی از مقررات تبدیل می کنیم ، 3 یا 6 ماه آن را دنبال می کنیم ، می بینیم که چه اتفاقی می افتد ، و سپس تصمیم می گیرید که آیاشما می خواهید این کار را برای همه سهام و همه صرافی ها انجام دهید. "
اما قبل از این که این نوع آزمایش اتفاق بیفتد ، محققان به دسترسی به مجموعه داده های بهتر و ابزارهای مناسب برای مقابله با این داده ها نیاز دارند.
سابقه تنظیم بازار سهام
بازارهای سهام ایالات متحده فقط با چند مبادله تحت سلطه قرار می گرفتند که هر یک از آنها دارای انحصار تقریباً در سهام خاص بودند. بازارها به شدت به تعامل انسان متکی بودند. اما از آنجا که فناوری برای تجارت اوراق بهادار در سراسر جهان شروع به پیشرفت کرد ، ایالات متحده برای تغییر کند بود.
عصبی که مبادلات الکترونیکی در جاهای دیگر بر بازارهای مالی ایالات متحده غلبه می کند ، در سال 2007 ، SEC آیین نامه ای را برای پیشبرد بازارهای داخلی به عصر دیجیتال اجرا کرد. اندرسن می گوید: "آنها می خواستند سیستم را بهتر کنند."
این آیین نامه ، معروف به Reg NMS ، تعدادی از قوانین اساسی را برای مبادلات و کارگزاران بیان می کند. برخی از این قوانین تا حد زیادی همانطور که انتظار می رفت کار کرده اند. به عنوان مثال ، مقررات مربوط به اندازه کنه - حداقل افزایشی که در آن یک قیمت می تواند به سمت بالا یا پایین حرکت کند - با موفقیت مانع از پرش کارگزاران از سایر بازرگانان با تکه تکه کردن قیمت ها بیشتر و بیشتر می شود و در این فرآیند مقایسه قیمت ها را تقریباً غیرممکن می کند.
اما قوانین دیگر ، می گوید ، آندرسن بارهای ناخواسته را بر روی کارگزاران و زیرساخت های بازار قرار داده است: "شما یک همبستگی را مجبور می کنید که لزوماً در آنجا نباشد."
شفافیت بیشتر ، پیچیدگی بیشتر
مهمترین مقررات مبادله ای را برای ارسال عمومی بهترین قیمت که در آن می توان یک سهام خاص را می توان خریداری یا فروخته کرد و کارگزاران را وادار کرد تا تمام این قیمت ها را بررسی کنند تا بهترین معاملات را برای مشتریان خود بدست آورند. هدف افزایش شفافیت و دسترسی به بازارها و ایجاد رقابت بود.
اما به همان اندازه که این قوانین ساده به نظر می رسند ، آنها در واقع بازارها را به طرز چشمگیری پیچیده تر می کردند. اندرسن توضیح می دهد: "پیامدهای پیش بینی نشده باعث شده است که سیستم به طور بالقوه کمی ناپایدار باشد.""[آیین نامه] باید رقابت را القا کند ، و مطمئناً این کار را انجام داده است ، اما تقریباً این کار را به عنوان مبادله بسیار آسان کرده است."
"میزان ترافیک پیام در سیستم ، به دلیل نحوه ساختار آن ، کاملاً بسیار زیاد است."
از آنجا که کارگزاران اکنون مجبور به جستجوی بهترین قیمت برای مشتریان خود هستند ، مهم نیست که این قیمت ها در کجا ارسال می شوند ، حتی مبادلات نسبتاً جدید می توانند ترافیک زیادی را ایجاد کنند ، به خصوص اگر از مشوق های مالی برای فریب دادن دلالان برای ارسال سفارشات به جای جای دیگر استفاده کنند. واداندرسن می گوید: "با ارائه تخفیف و باز کردن یک سکوی الکترونیکی ،" ناگهان می توانید از هیچ چیز به یک مبادله نسبتاً بزرگ بروید. "
و افزایش تعداد مبادلات ، به نوبه خود ، بار کارگزاران را که برای یافتن بهترین قیمت برای مشتریان خود متعهد شده اند ، افزایش داده است. ما اکنون سیزده مبادله داریم. دو یا سه یا چهار همانطور که قبلاً داشتیم. "
افزایش به ترتیب ترافیک که توسط مقررات لازم است ، زیرساخت های الکترونیکی بازارها را نیز تحت الشعاع قرار می دهد. اندرسن می گوید: "شما می توانید ببینید که چگونه پیچیده می شود.""اگر NASDAQ یک مشکل تکنولوژیکی داشته باشد ، و همه می خواهند بروند و نقل قول های خود را بررسی کنند و آنها نمی توانند ، بازار شروع به سنگ زنی می کند تا کمی متوقف شود."
گسترش استخرهای تاریک
در حالی که برخی از سیستم عامل های تجاری شفافیت را پذیرفتند و به مبادلات مناسب تبدیل شدند ، سایر سیستم عامل های تجاری اساساً مخفی شدند. در استخرهای تاریک ، سفارشات نه به صورت عمومی بلکه در داخل قرار می گیرند ، به این معنی که فقط توسط موسسه ای که استخر را اداره می کند ، دیده می شود. این موسسه سپس خریداران یک سهام خاص را با فروشندگان مطابقت می دهد.
استخرهای تاریک مزایایی را برای مشتریان ارائه می دهند. اندرسن توضیح می دهد: "اگر من می خواهم IBM را بفروشم و شما می خواهید IBM بخرید و ما همان کارگزار را داریم ، در واقع می توانستیم فقط در نقطه میانی تجارت کنیم.""من هیچ کمیسیونی پرداخت نمی کنم و شما هیچ کمیسیون پرداخت نمی کنید. آنها فقط می توانند آن را با حداقل هزینه داخلی پاک کنند. می تواند هر دو پول را برای ما پس انداز کند. "
اما استخرهای تاریک بیشترین مزایا را برای وجوه متقابل و سایر معامله گران که مایل به سفارشات بسیار بزرگ هستند بدون هشدار دادن به دیگران در مورد حضور خود ، ارائه می دهند. برای به دست آوردن بهترین قیمت در مبادلات عمومی ، این معامله گران باید سفارشات خود را به قطعات بسیار کوچکتر تقسیم کرده و آنها را در همه جا خریداری کنند. اما از آنجا که آنها مجبور به رفتن به مبادلات زیادی هستند ، برای معامله گران با فرکانس بالا امکان پذیر است تا آنچه را که می خواهند انجام دهند انتخاب کنند. این ممکن است به "جلو" منجر شود ، جایی که فناوری معاملات سریعتر یک معامله گر با فرکانس بالا به او اجازه می دهد قبل از رسیدن به مقصد مورد نظر ، سفارشات فعلی و احتمالی سایر معامله گران را "ببیند". معامله گر با فرکانس بالا می تواند از دانش خود در مورد عدم تعادل سفارش قریب الوقوع ، تجارت سودآور و افزایش هزینه های اجرای برای مدیران صندوق سوء استفاده کند.
به نظر می رسد استخرهای تاریک پوشش استقبال را ارائه می دهند. اندرسن می گوید: "اگر وارد استخر تاریک شوید ، این خریدها بلافاصله فاش نمی شوند.""در طول یک روز می توانید این خریدها را انجام دهید و فقط در پایان روز به سایر نقاط جهان آشکار می شود که در این و این قیمت ها ، این سهام معامله می شود."
معضل استخر تاریک
اما رازداری دارای نقاط ضعف خود است. یعنی ، در مورد نحوه عملکرد استخرها بسیار کمی درک می شود.
اندرسن می گوید: "مسئله این است که هیچ مقررات مستقیمی در مورد چگونگی هماهنگی شما در استخر تاریک وجود ندارد."این امر تعیین چگونگی ایجاد تجارت را تقریباً غیرممکن می کند - و بنابراین آیا به مشتری بهترین معامله ممکن داده می شود. شاید یک کارگزار به عنوان مثال ، نه با قیمت ها ، بلکه توسط ضربات مورد انتظار به استخر کشیده شود. اندرسن می گوید: "این همچنین ممکن است آنها صاحب استخر تاریک باشند ، بنابراین می توانند برخی از هزینه های مربوط به تجارت در آنجا را بدست آورند.""این پیچیده می شود. چگونه واقعاً NMS را اجرا می کنید؟ "
همچنین تعیین میزان پر شدن استخرهای تاریک با معامله گران با فرکانس بالا دشوار است. اندرسن می گوید: "افرادی که استخرهای تاریک را اداره می کنند ، علاقه زیادی به انجام معاملات داخلی دارند."برای انجام این کار ، آنها نیاز به جذب نقدینگی دارند. آیا آنها معامله گران با سرعت بالا را به داخل استخرها دعوت می کنند تا آن نقدینگی را وارد کنند-و اگر چنین است ، آیا به این معامله گران اطلاعاتی داده می شود که سایر شرکت کنندگان در بازار نیستند؟به عنوان مثال ، معامله گران می توانند از دانش در مورد نسبت سفارشات نهادی نسبت به سفارشات خرده فروشی در استخر استفاده کنند تا احتمال اینکه شریک تجاری آنها از ارزشهای امنیتی اساسی مطلع شود ، تعیین کنند.
اندرسن می گوید: "این تنظیم نشده است."
در حال حاضر ، رقابت از استخرها و صرافی های دیگر همه چیز برای صادقانه نگه داشتن استخرهای تاریک است. اندرسن می گوید: "آنها علاقه ای به شفاف بودن به مشتریان خود دارند تا به آنها اطمینان دهند که همه چیز به طور عادلانه کار می کند."و البته نتایج نیز مهم است."اگر شما را به مدت یک یا دو ماه نگه دارید ، دریافت آنچه به نظر می رسد اعدام ضعیف از این استخرهای تاریک است ، فقط می توانید بگویید ، من نمی خواهم آن را به استخرهای تاریک بفرستم. من به یک کارگزار دیگر خواهم رفت که قول می دهد آن را به آنجا ارسال نکند. "
با این وجود ، چقدر استخر های تاریک به مشتریان خدمت می کنند ، حتی در کل نیز نامشخص است. به گفته اندرسن ، نتایج مطالعات دانشگاهی گذشته "در همه جا" از نظر این است که استخرهای تاریک قیمت های بهتری یا بدتری نسبت به مبادلات عمومی دارند.
مقاومت در برابر مقررات
تعدادی از مقررات در حال حاضر برای بهبود تجارت و محافظت بیشتر از مشتریان در جدول هستند. این موارد شامل قوانینی در مورد انواع تخفیف های موجود برای کارگزاران است ، کارگزاران مستندات تجاری موظفند به مشتریان خود نشان دهند ، چگونه معامله گران با فرکانس بالا مجاز به فعالیت هستند و چگونه می توان استخرهای تاریک را اجرا کرد. تنظیم کننده ها همچنین ممکن است کاهش سرعت معاملات را از یک بار میلی ثانیه یا میکرو ثانیه به یک بار ثانیه در تلاش برای خنثی کردن مسابقات سلاح های تکنولوژیکی که ممکن است ارزش اجتماعی بسیار کمی در عوض ارائه دهند ، در نظر بگیرند.
اما ، اندرسن هشدار می دهد ، قبل از اینکه هرگونه مقررات جدید به کار گرفته شود ، محققان و تنظیم کننده ها باید درک بهتری از نحوه عملکرد بازارها داشته باشند.
آمدن به این درک آسان نخواهد بود. بسیاری از معامله گران و سیستم عامل های معاملاتی تمایلی به دسترسی محققان به داده های حساب های معاملاتی ندارند. مدیران صندوق های متقابل نمی خواهند دیگران بدانند که چگونه سفارشات خود را تقسیم می کنند. معامله گران با فرکانس بالا نمی خواهند سایر معامله گران با سرعت بالا بدانند که چگونه کار می کنند. اندرسن می گوید: "آنها پینگ می شوند ، آنها جلوی یکدیگر می پرند و جای می گیرند و سفارشات را با سرعت رعد و برق برای کشف وضعیت بازار لغو می کنند."اگر رقبا استراتژی های شما را بیاموزند ، "این می تواند سودآوری را خیلی سریع از بین ببرد زیرا آنها دقیقاً همان کار را انجام می دهند ، یا حتی شما را به پیش می برند!"
حتی مبادلات عمومی در برابر تغییر مقاوم هستند. اندرسن می گوید: "مبادلات از ترافیک سفارش زیادی بهره مند می شوند."وی می گوید: "بنابراین هر چیزی که به بنگاه های تجاری با فرکانس بالا آسیب برساند ممکن است به مبادلات آسیب برساند.""آنها کمی اتحاد دارند."
یک راه حل داده بزرگ؟
البته ، تنظیم کننده ها می توانند بر دسترسی به داده های زمان واقعی از حساب های معاملاتی اصرار داشته باشند. به گفته اندرسن ، این مسئله هنوز هم مشکل بزرگ دیگری را به وجود می آورد. یعنی ، برای استفاده از هرگونه استفاده از محققان و تنظیم کننده ها ، داده ها باید به روشی قابل کنترل در دسترس باشند.
اندرسن توضیح می دهد: "میزان ترافیک پیام در سیستم ، به دلیل نحوه ساختار آن ، کاملاً بسیار زیاد است.""درک این مسئله تقریباً بی نهایت پیچیده است ... استراتژی های بهینه چیست ، مردم چه کاری انجام می دهند ، اگر چیزی خراب شود ، آسیب پذیری های موجود در سیستم کجا هستند؟"
اندرسن توصیه می کند که یک نهاد واحد - چه دولت ، یک آژانس نظارتی یا یک سازمان غیرانتفاعی دیگر - یک پایگاه داده واحد را برقرار و مدیریت کند ، که پس از آن با هزینه متوسطی در دسترس محققان قرار می گیرد. این امر باعث می شود مؤسسات انفرادی بار مسئولیت رسیدگی به چنین مقادیر زیادی از داده ها را برطرف کند ، در عوض ، کار و هزینه را در هر چه بیشتر سازمان های تحقیقاتی گسترش می دهد.
شواهد تغییر در حال حاضر در هوا است. سازمان مستقل و غیرانتفاعی FINRA اخیراً اعلام کرده است که برخی از مجموعه داده های بازار با درآمد ثابت و ثابت را در اختیار محققان با پروژه های تأیید شده قرار می دهد-اولین قدم خوب.
ناتان س. و مری پی. استاد امور مالی ؛مدیر برنامه و مرکز تحقیقات بین المللی تجارت و بازارها
فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->
اخبار منفی به دلیل تعصب منفی ، به طور کلی در مقایسه با اخبار شاد دید بیشتری می کند. رسانه های اجتماعی هنگامی که این شایعه در مورد احتمال بورس اوراق بهادار ارائه دسترسی مستقیم به بازار (DMA) به مشتریان خرده فروشی بدون شرکت در یک شرکت کارگزاری ، به وجود آمد ، به وجود آمد و دلالت بر مبادلات عملکردی به عنوان خود کارگزاران شبه دارد. چندین مقاله بدون درک ریزساختار بازار و تفاوت های ظریف آن منتشر شد. و از این گذشته ، قیمت سهام کارگزاری پایین آمد و سهام بورس با این شایعه بالا رفت. من فکر کردم شاید کسی از صنعت باید به تعبیر غیرمستقیم روشن کند ، چرا بعید است که مبادله ها حداقل در آینده نزدیک با سرمایه گذاران خرده فروشی برخورد کنند.
سلب مسئولیت: من در نوشتن این موضوع تضاد منافع دارم. فارکس را از کجا شروع کنیم...
ما را در سایت فارکس را از کجا شروع کنیم دنبال می کنید
برچسب :
نویسنده : لیما اصغرپورسازونی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
